Quand on est locataire et que l'on pense à acheter, on se pose d'abord une question de budget : combien puis-je emprunter ? La banque, elle, s'en pose plusieurs autres. Votre revenu est-il stable ? Que vous restera-t-il pour vivre une fois la mensualité payée ? Votre loyer actuel prouve-t-il que vous savez déjà assumer une charge comparable ? Vos comptes sont-ils bien tenus ? Un dossier de prêt se gagne sur ces questions bien plus que sur le seul montant du salaire.
Cet article passe en revue, critère par critère, ce qu'examine un banquier face à un premier achat, avec des exemples chiffrés et les documents à préparer. Si vous voulez d'abord savoir ce que votre loyer actuel pourrait financer dans le neuf, la page Devenir propriétaire vous donne un ordre de grandeur en quelques secondes.
Le cadre commun à toutes les banques
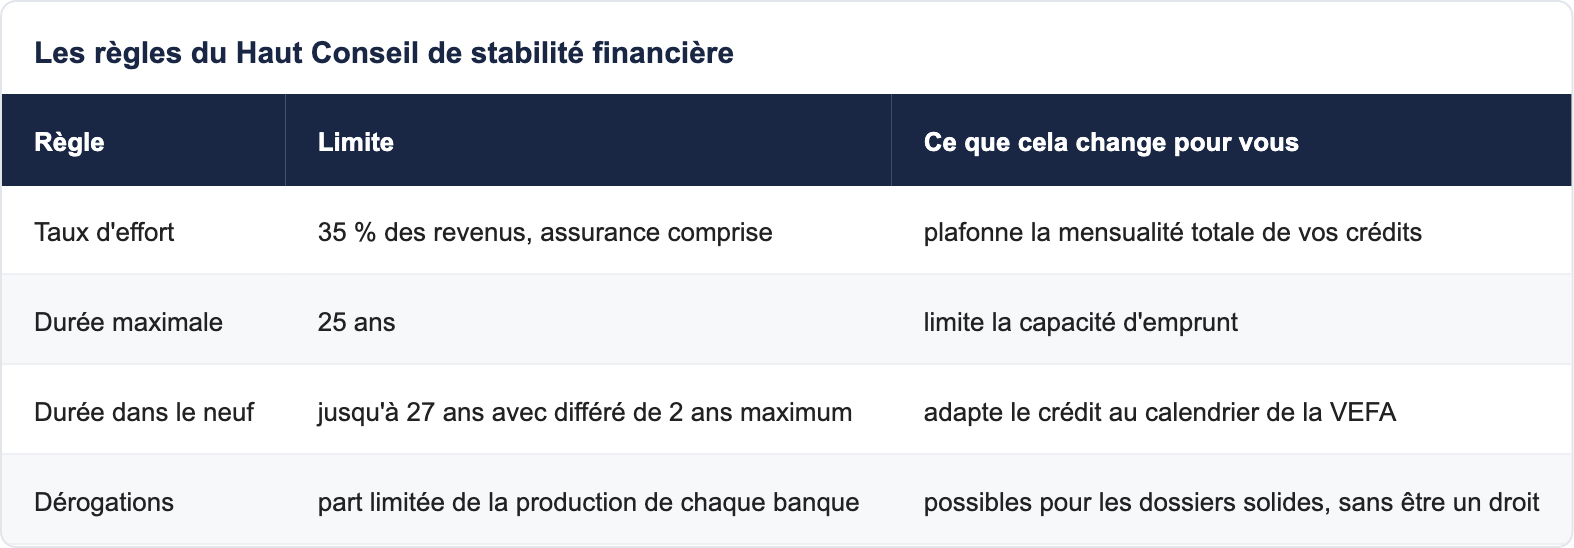
Les règles du Haut Conseil de stabilité financière
Depuis 2022, les recommandations du Haut Conseil de stabilité financière (HCSF) sont devenues juridiquement contraignantes pour les banques. Elles fixent deux limites : un taux d'effort de 35 % maximum des revenus, assurance emprunteur comprise, et une durée de crédit de 25 ans maximum, portée à 27 ans pour un achat dans le neuf lorsque le différé d'amortissement lié à la construction ne dépasse pas deux ans. Les banques disposent d'une marge de dérogation limitée, dont la majeure partie est réservée aux acquéreurs de leur résidence principale et une part aux primo-accédants.
Pourquoi l'achat dans le neuf est bien vu
Un logement neuf présente peu d'aléas pour le banquier : pas de travaux imprévus, des frais de notaire réduits (environ 2 à 3 % du prix), une performance énergétique qui limite les charges et des garanties légales. Les appels de fonds progressifs de la VEFA limitent aussi les intérêts intercalaires en début de chantier.
Critère n° 1 : le taux d'endettement
Comment il se calcule
Le taux d'endettement rapporte l'ensemble de vos mensualités de crédit (le futur prêt immobilier, les éventuels crédits à la consommation, le PTZ dès lors qu'il est remboursé) à vos revenus nets avant impôt. Il ne doit pas dépasser 35 %, assurance comprise.
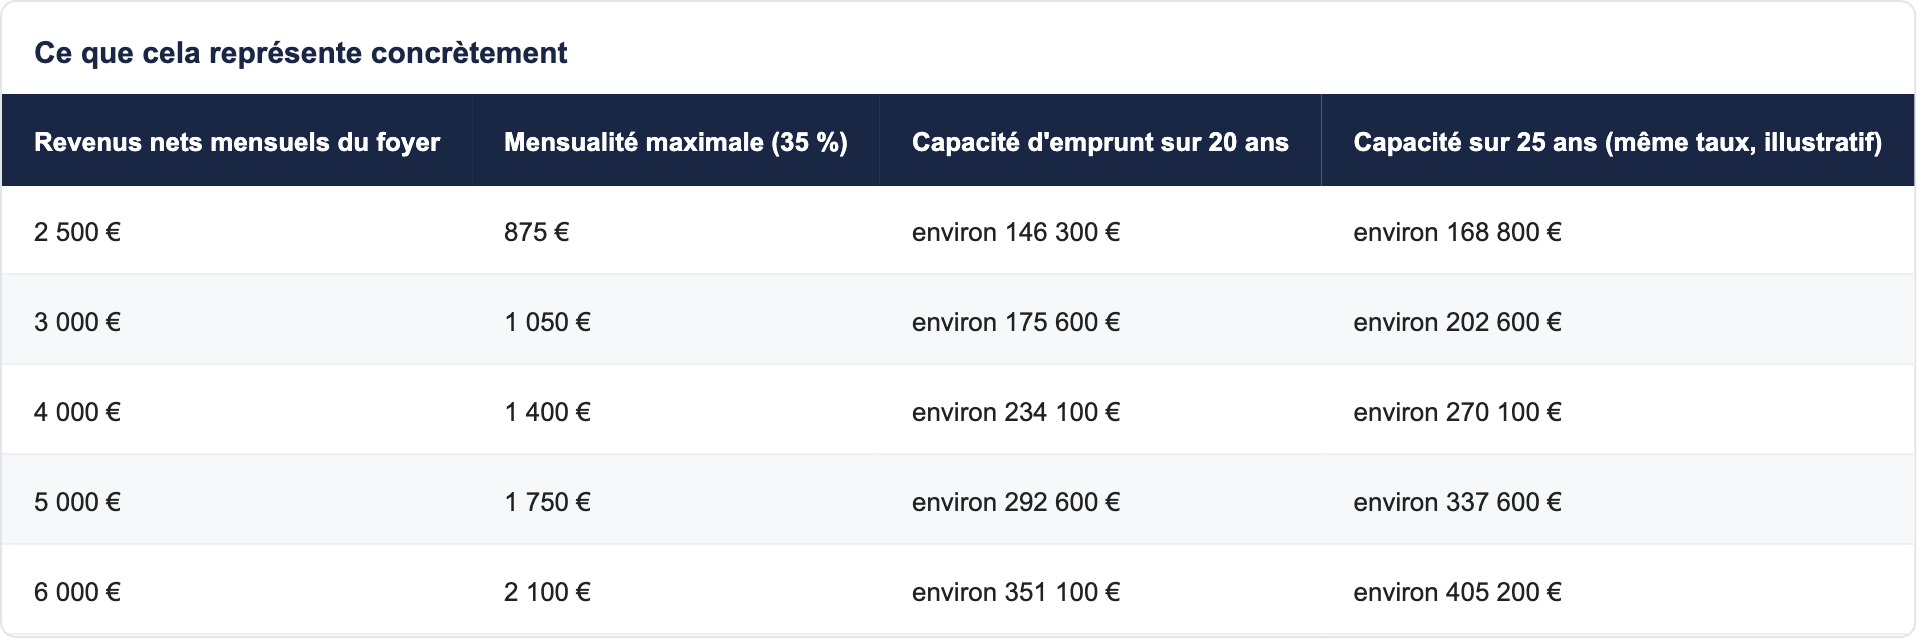
Ce que cela représente concrètement
Hypothèses Vianova : crédit à 3,3 % hors assurance, assurance emprunteur 0,34 %. À titre d'illustration, nous montrons aussi une durée de 25 ans au même taux, sachant qu'en pratique le taux est souvent un peu plus élevé sur les durées longues.
Les revenus retenus
Les salaires en CDI hors période d'essai sont retenus à 100 %. Les primes et variables sont souvent lissées sur plusieurs années. Les revenus locatifs sont généralement retenus à 70 %. Les revenus des indépendants s'apprécient sur deux ou trois exercices. Les allocations familiales, selon les établissements, peuvent être prises en compte partiellement ou pas du tout.
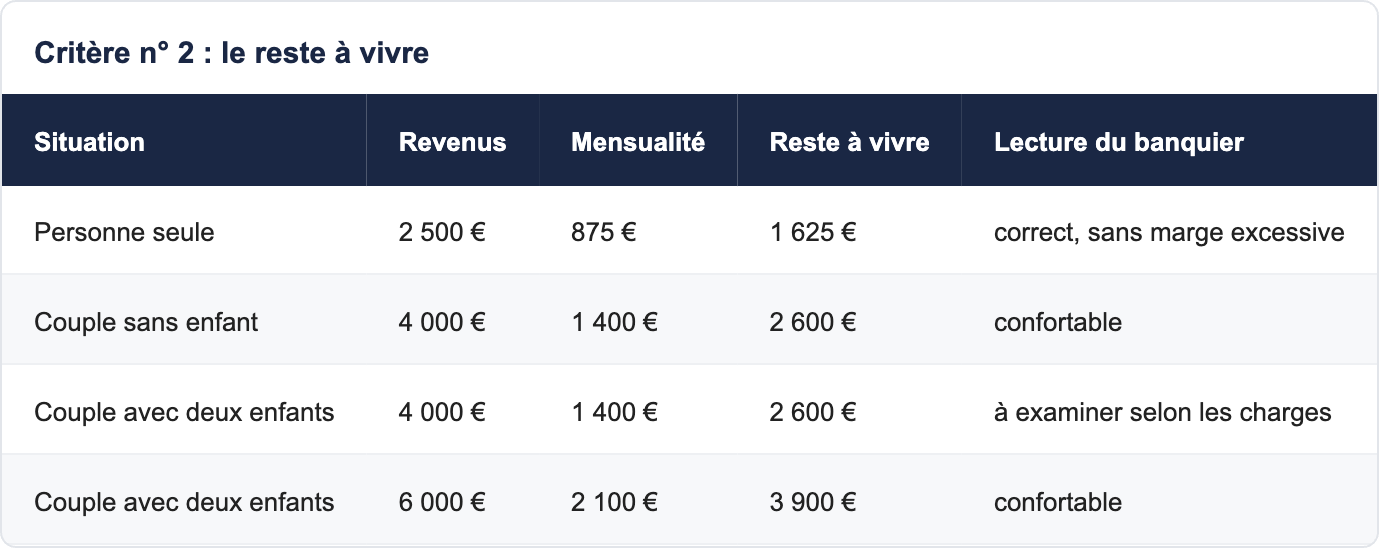
Critère n° 2 : le reste à vivre
Le reste à vivre est ce qu'il vous reste chaque mois une fois toutes les charges de crédit payées. Deux foyers au même taux d'endettement n'ont pas la même solidité : 35 % de 2 500 € laisse 1 625 € pour vivre, 35 % de 6 000 € en laisse 3 900 €. Chaque banque fixe ses propres repères, qui tiennent compte de la composition du foyer.
Critère n° 3 : le saut de charge
C'est le critère le plus favorable aux locataires, et le plus méconnu. Le saut de charge compare votre loyer actuel à votre future mensualité. Si vous payez déjà 1 100 € de loyer et que votre mensualité sera de 1 200 €, le saut est faible : vous prouvez depuis des années que vous savez assumer une charge comparable. À l'inverse, passer de 600 € de loyer à 1 400 € de mensualité inquiète davantage.
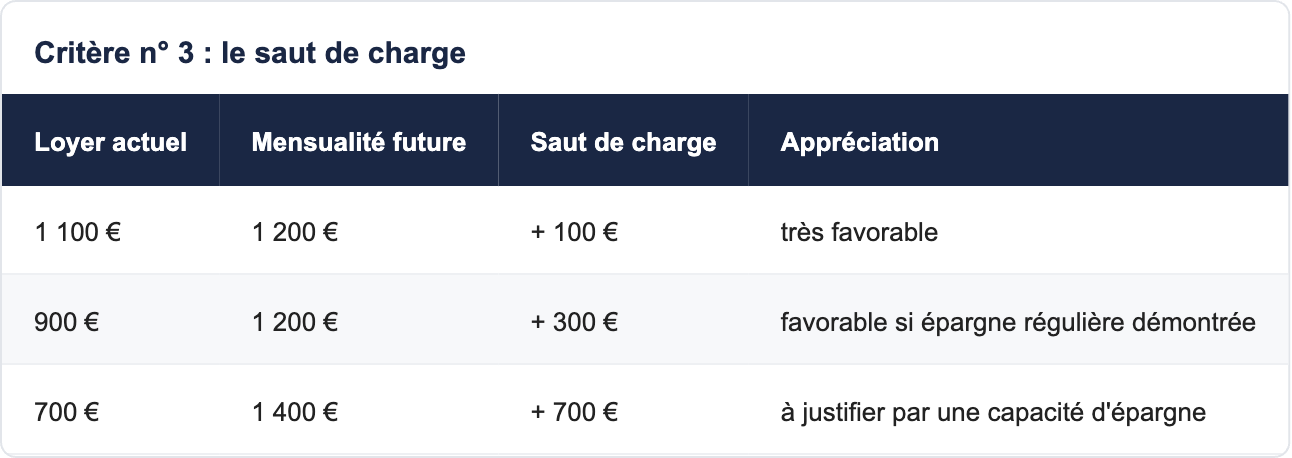
C'est exactement la logique de la page Devenir propriétaire : partir de votre loyer pour mesurer ce qu'il pourrait financer. Un saut de charge nul ou faible rend votre dossier nettement plus convaincant. Pour comparer plus largement location et achat, notre méthode de calcul complète louer ou acheter reprend tous les postes.
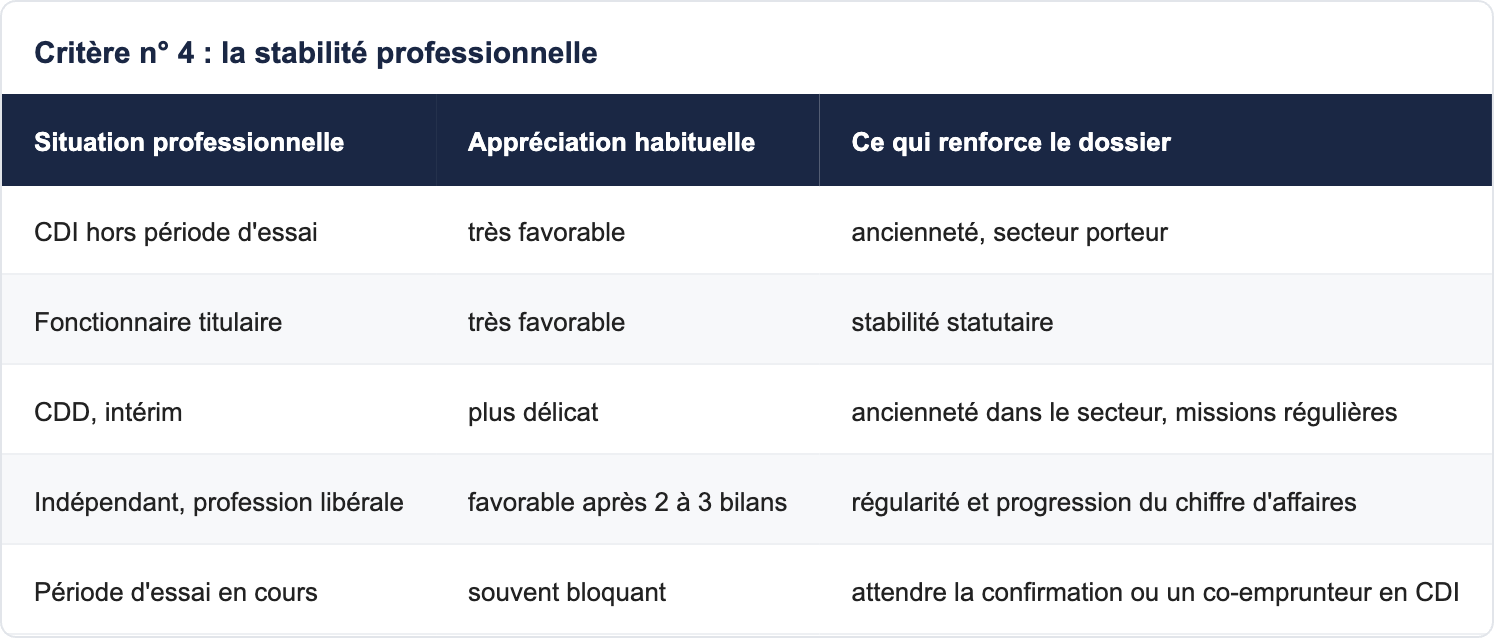
Critère n° 4 : la stabilité professionnelle
Le banquier cherche la régularité des revenus sur la durée du prêt.
Critère n° 5 : la tenue des comptes
Les trois derniers relevés de compte sont lus avec attention. Découverts répétés, frais d'incidents, paris en ligne, crédits renouvelables actifs : ces signaux pèsent parfois plus lourd que le niveau des revenus. À l'inverse, un virement régulier vers l'épargne est un argument fort.
- Soldez les crédits à la consommation quand c'est possible avant de déposer le dossier.
- Évitez les découverts dans les trois mois qui précèdent la demande.
- Mettez en place un virement d'épargne mensuel, même modeste.
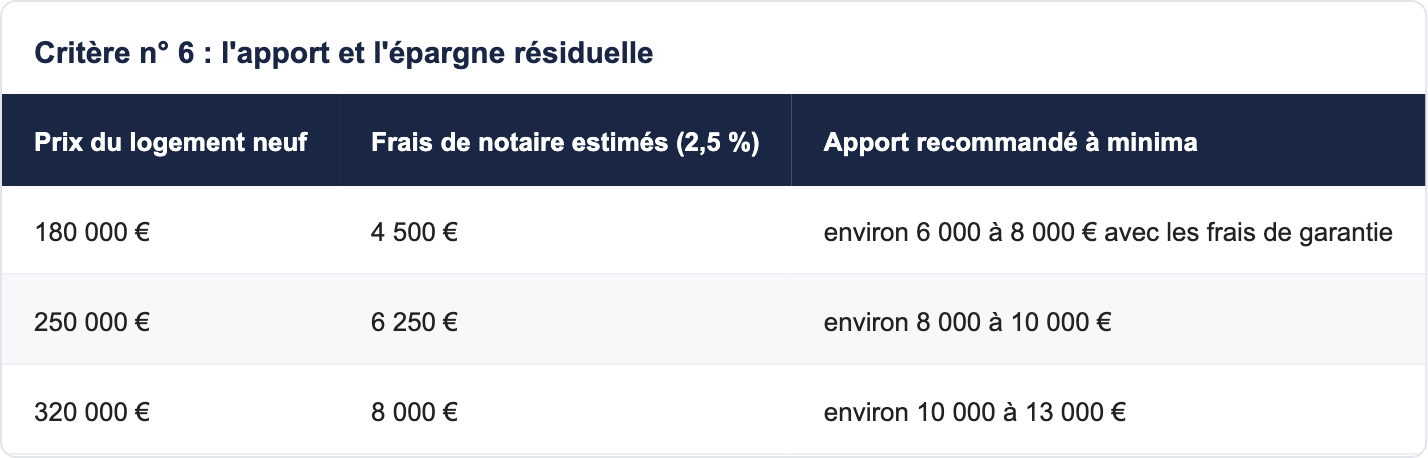
Critère n° 6 : l'apport et l'épargne résiduelle
La plupart des banques demandent un apport couvrant au moins les frais annexes : frais de notaire, garantie du prêt, frais de dossier. Dans le neuf, les frais de notaire réduits allègent cette exigence : notre article sur ce que vous payez vraiment chez le notaire dans le neuf détaille chaque ligne. Une épargne de précaution conservée après l'achat rassure aussi le prêteur.
Le rôle du PTZ et des prêts aidés dans le dossier
Le PTZ allège le coût, pas l'examen
Le prêt à taux zéro finance une partie de l'achat sans intérêts. Il entre dans le calcul du taux d'endettement pendant ses phases de remboursement, mais son différé, selon votre tranche de revenus, réduit la charge des premières années. Ouvert à tous les appartements neufs sur tout le territoire, il est l'outil le plus puissant du primo-accédant.
Les autres prêts aidés
Le prêt Action Logement (pour les salariés du secteur privé éligibles), le prêt d'accession sociale et le prêt conventionné, ainsi que la TVA réduite dans le neuf dans certains quartiers, complètent le plan de financement. Notre article sur les prêts et aides pour financer son premier achat détaille leurs conditions.
Où chercher avec votre capacité d'emprunt ?
Une capacité d'emprunt d'environ 230 000 à 290 000 € sur 20 ans, celle d'un couple aux revenus de 4 000 à 5 000 € nets, ouvre l'accès à un T2 ou à un T3 neuf dans de nombreuses communes. En Île-de-France, la grande couronne et une partie de la Seine-Saint-Denis proposent des programmes neufs dès 150 000 à 220 000 € pour les petites surfaces ; les pages Île-de-France, Haute-Garonne et Haute-Savoie recensent l'offre disponible. Pour les familles, notre article sur la sortie de l'incertitude locative grâce au neuf montre comment raisonner à budget constant.
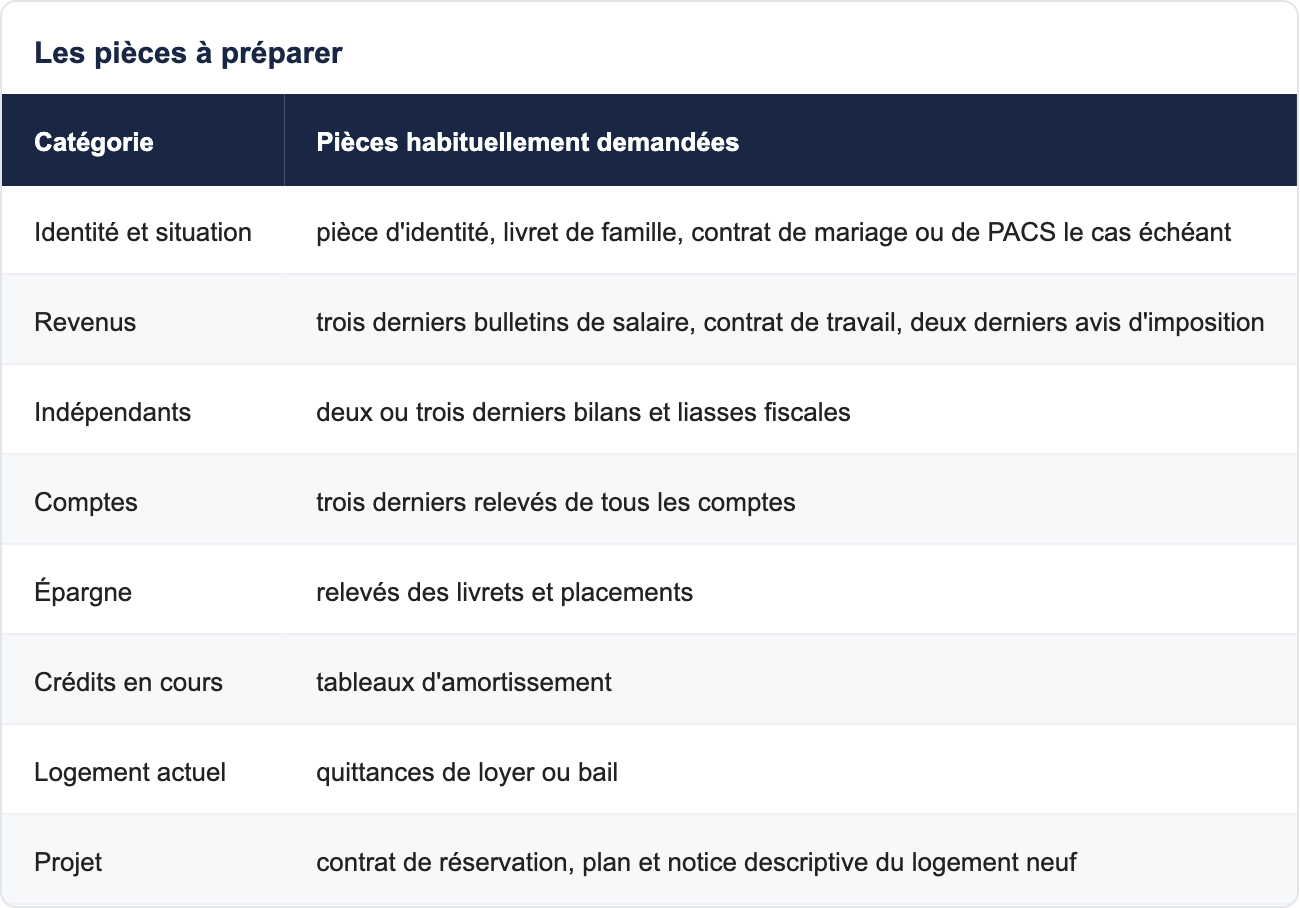
Les pièces à préparer
Le calendrier du dossier dans un achat en VEFA
Dans le neuf, le dossier bancaire s'inscrit dans un calendrier précis, qui laisse le temps de bien faire les choses à condition de s'y prendre tôt.
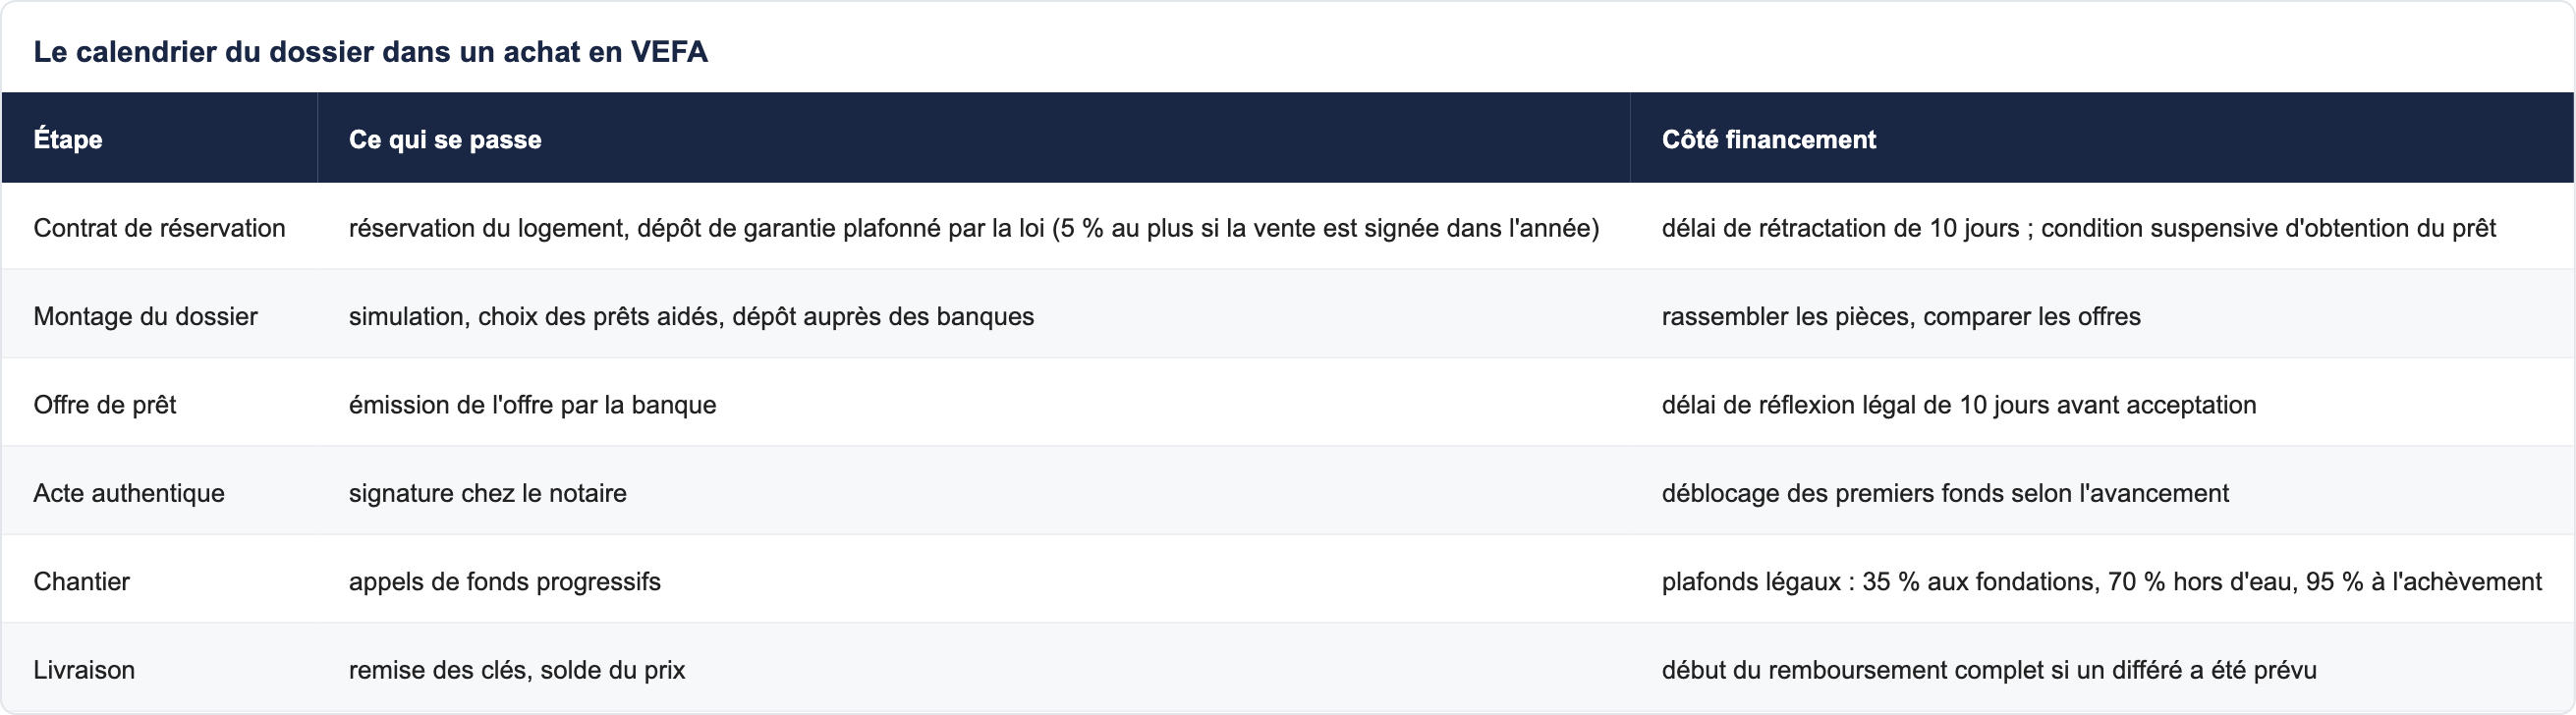
Ce calendrier est un atout pour le primo-accédant : il permet de continuer à payer son loyer pendant la construction tout en ne remboursant, au début, que les intérêts des sommes débloquées. Un différé d'amortissement bien calibré évite de cumuler loyer et mensualité pleine.
Les erreurs qui font échouer un premier dossier
- Présenter un budget calculé sur la mensualité maximale, sans marge.
- Oublier un crédit renouvelable encore ouvert, même inutilisé.
- Déposer le dossier pendant une période d'essai.
- Sous-estimer les frais annexes et arriver sans apport.
- Multiplier les demandes en même temps dans des établissements différents sans stratégie.
- Ne pas faire valoir le saut de charge favorable quand on paie déjà un loyer élevé.
Pour préparer les autres étapes, lisez aussi les huit bonnes questions à poser avant un achat immobilier et notre analyse pourquoi un T3 neuf devient plus rentable que la location.
Exemple : de la quittance de loyer au dossier bancaire
Claire et Mehdi, 32 et 34 ans, louent un T2 à 1 050 € par mois. Revenus nets cumulés : 4 200 € en CDI. Épargne : 22 000 €. Ils visent un T3 neuf à 250 000 €.
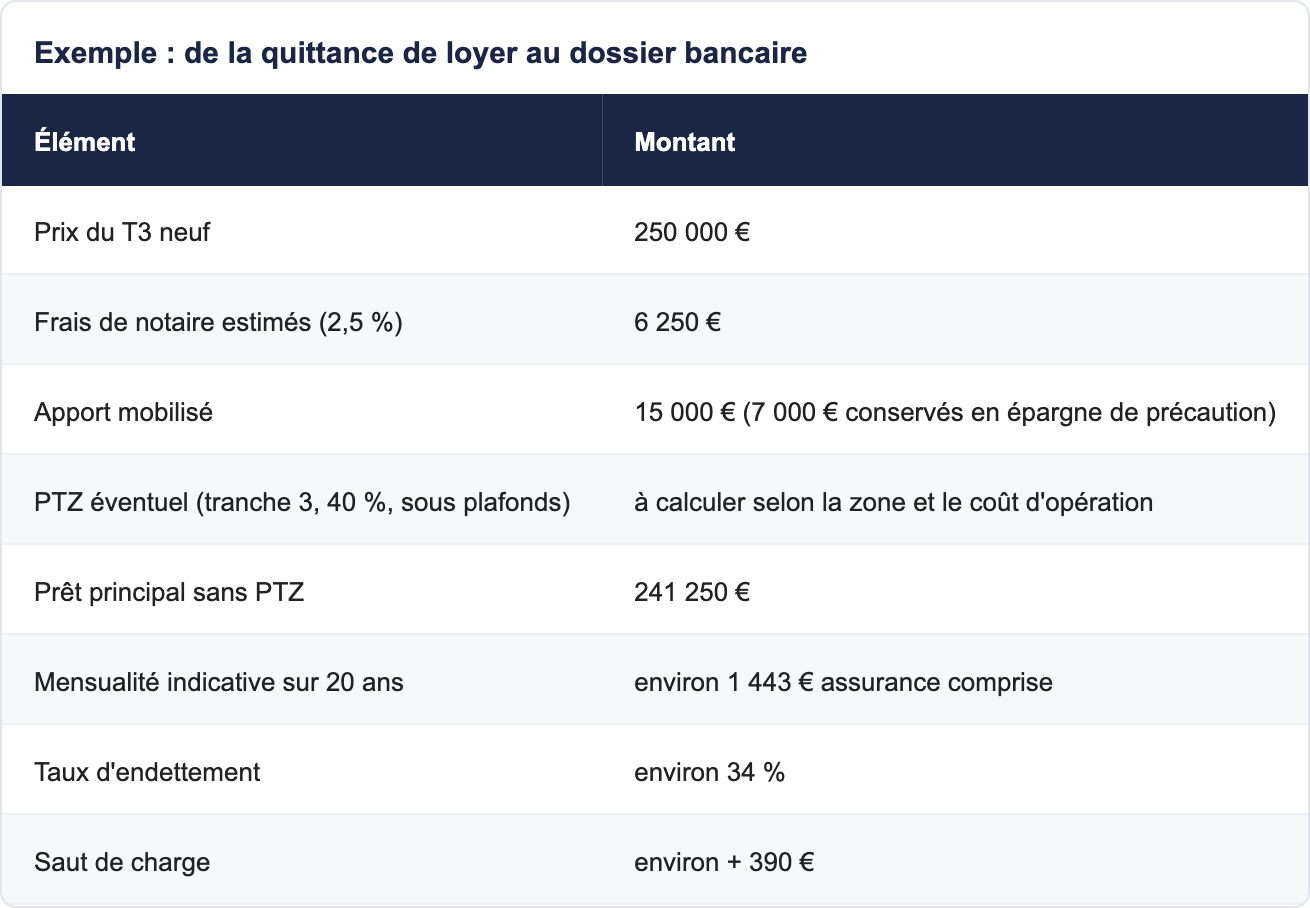
Le dossier tient dans la limite des 35 %, avec une épargne de précaution et un saut de charge modéré. Avec un PTZ, la mensualité des premières années diminuerait sensiblement. C'est ce type de montage qu'un conseiller Vianova construit avec vous avant la réservation.
Ce que Vianova fait pour votre dossier
Un conseiller Vianova réalise une étude de financement personnalisée, sans frais, en vérifiant votre éligibilité au PTZ, au prêt Action Logement, au prêt d'accession sociale et au prêt conventionné, à la TVA réduite et aux aides locales de la commune visée. Vous accédez aux logements neufs au prix du promoteur, avec un interlocuteur unique jusqu'à la remise des clés, et vous ne payez aucun honoraire. La sélection est préparée par un conseiller, pas par un algorithme. Pour estimer ce que votre loyer pourrait financer, ouvrez l'outil ce que votre loyer peut financer dans le neuf.
Questions fréquentes
Quel est le taux d'endettement maximal en 2027 ?
35 % des revenus nets, assurance emprunteur comprise, selon les règles du HCSF. Des dérogations limitées existent.
Sur quelle durée peut-on emprunter pour un premier achat neuf ?
25 ans au maximum, et jusqu'à 27 ans dans le neuf lorsque le différé lié à la construction ne dépasse pas deux ans.
Qu'est-ce que le saut de charge ?
La différence entre votre loyer actuel et votre future mensualité. Plus elle est faible, plus votre dossier est convaincant.
Qu'est-ce que le reste à vivre ?
Ce qu'il vous reste chaque mois après le paiement de vos crédits. Chaque banque fixe ses repères selon la composition du foyer.
Faut-il un apport pour un premier achat ?
La plupart des banques demandent de quoi couvrir au moins les frais annexes. Dans le neuf, les frais de notaire réduits allègent ce besoin.
Le PTZ compte-t-il dans le taux d'endettement ?
Oui, pendant ses phases de remboursement. Son différé allège toutefois les premières années pour de nombreux ménages.
Peut-on emprunter en période d'essai ?
C'est souvent difficile. Mieux vaut attendre la confirmation du poste ou s'appuyer sur un co-emprunteur en CDI.
Un indépendant peut-il obtenir un prêt immobilier ?
Oui, généralement après deux ou trois bilans, en démontrant la régularité de ses revenus.
Les primes sont-elles prises en compte ?
Souvent, mais lissées sur plusieurs années et parfois partiellement.
Un crédit à la consommation empêche-t-il d'acheter ?
Il réduit la capacité d'emprunt. Le solder avant le dépôt du dossier améliore la situation.
Combien de relevés bancaires faut-il fournir ?
En général les trois derniers mois de tous vos comptes.
Le neuf est-il mieux financé que l'ancien ?
Le neuf présente moins d'aléas pour la banque et donne accès au PTZ et à des frais de notaire réduits, ce qui facilite le montage.
Faut-il passer par un courtier ?
Ce n'est pas obligatoire. Votre conseiller Vianova peut vous orienter vers des partenaires financement adaptés à votre profil.
Combien de temps pour obtenir un accord de prêt ?
Comptez en général plusieurs semaines entre le dépôt d'un dossier complet et l'offre de prêt.
Le prêt Action Logement est-il cumulable avec le PTZ ?
Oui, sous conditions d'éligibilité, pour les salariés d'entreprises du secteur privé concernées.
Que faire si ma demande est refusée ?
Analyser la raison du refus (taux d'effort, apport, stabilité) et ajuster le projet : prix, durée, prêts aidés ou co-emprunteur.
Mon loyer actuel peut-il suffire à financer un achat ?
Souvent en partie, parfois en totalité selon la ville, les aides et votre apport. C'est précisément ce que calcule la page Devenir propriétaire.
Conclusion
Un dossier de prêt se prépare comme un projet : stabiliser ses revenus, soigner ses comptes, constituer un apport qui couvre les frais, et faire valoir un saut de charge favorable quand on paie déjà un loyer. Les règles du HCSF sont les mêmes pour tous ; la différence se fait sur la présentation et le montage. Pour savoir en dix secondes ce que votre loyer pourrait financer, rendez-vous sur la page Devenir propriétaire de Vianova, puis explorez les programmes de la carte des programmes neufs, les articles de la rubrique Premier achat, notre hub conseil investissement et les repères de la rubrique lois et fiscalité.