Vous êtes locataires, en couple, et l'idée de devenir propriétaires de votre résidence principale commence à prendre forme. Avant même de regarder une résidence ou un programme neuf, une série de questions très concrètes se pose : qui verse l'apport, qui rembourse quelle part du prêt, quel nom figure sur l'acte, et que se passe-t-il si le couple se sépare ou si l'un des deux disparaît ? Ces sujets sont moins visibles qu'un taux ou un prix au mètre carré, mais ils pèsent autant sur la réussite d'un premier achat.
Si vous souhaitez d'abord mesurer l'ordre de grandeur, vous pouvez découvrir en 10 secondes ce que votre loyer actuel pourrait financer dans le neuf, puis revenir ici pour structurer l'achat à deux. Cet article ne remplace ni un notaire ni un courtier : il pose les notions générales, fait les calculs à partir d'hypothèses communes et vous indique les questions à poser aux bons interlocuteurs.
Nous passerons en revue les trois statuts de couple, les modes de détention du bien, le partage de l'apport et des mensualités, les quotités d'assurance, l'effet de vos deux revenus sur le prêt à taux zéro, puis la séparation et le décès. Les repères juridiques viennent notamment de service-public.gouv.fr ; chaque situation doit être validée par un notaire avant toute signature.
Mariés, pacsés, concubins : ce que change votre statut pour un achat
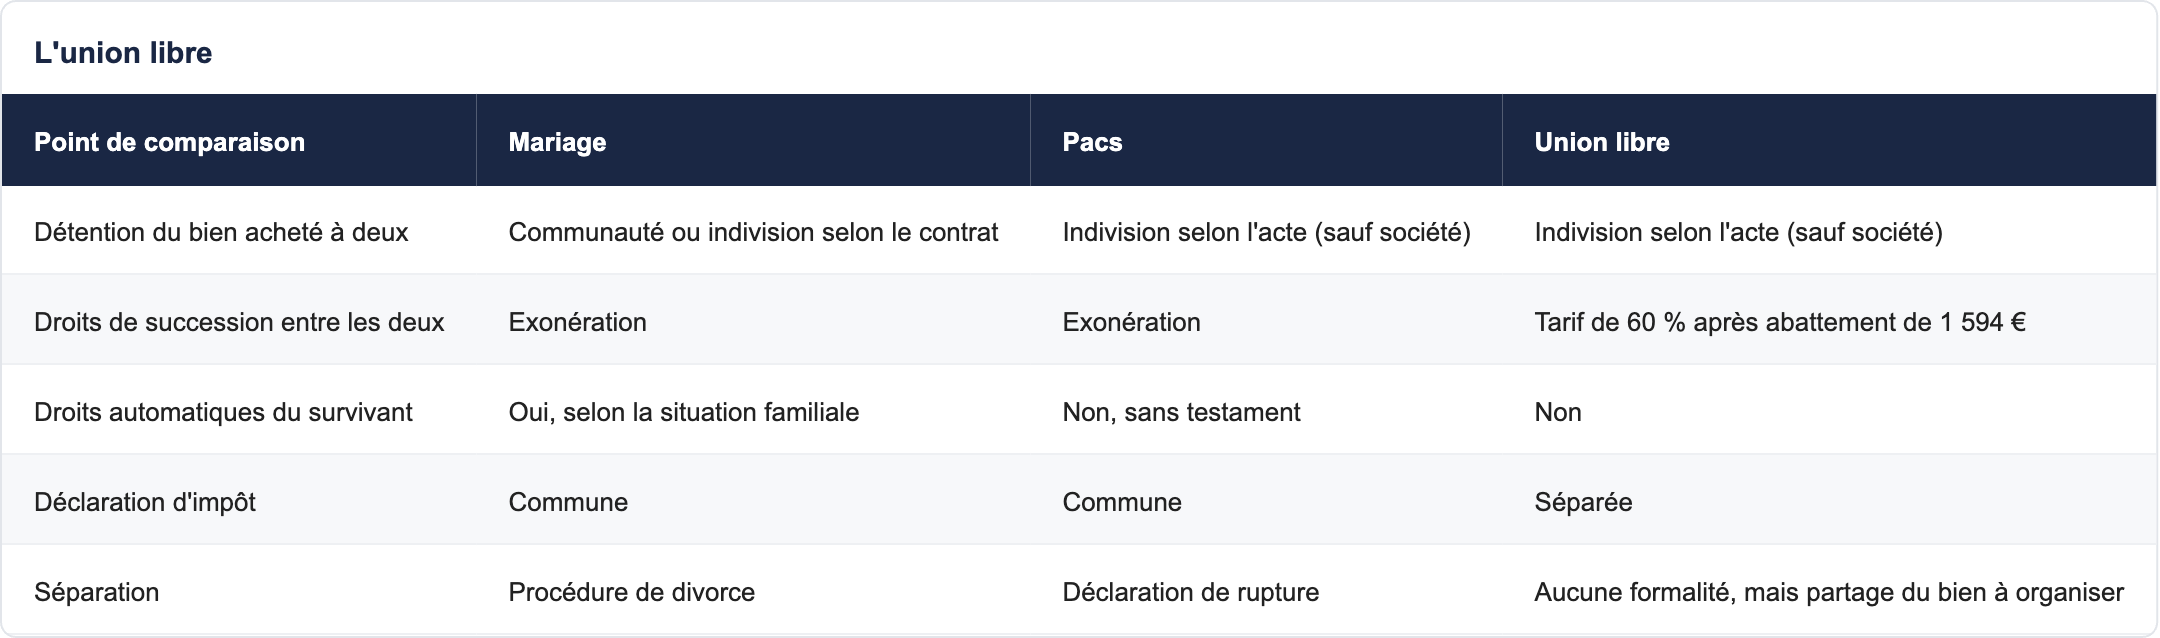
Le statut du couple ne conditionne pas l'accès au crédit : une banque étudie les revenus, l'apport, la stabilité professionnelle et le taux d'endettement des deux emprunteurs, quel que soit leur lien. Il détermine en revanche la propriété du bien, la protection du survivant et le sort du logement en cas de rupture. D'après la fiche de service-public.gouv.fr sur les différences entre mariage, Pacs et concubinage, les patrimoines des partenaires pacsés restent séparés sauf précision contraire, et un logement acheté ensemble est détenu en indivision selon la répartition inscrite dans l'acte.
Le mariage
Sans contrat de mariage, les époux relèvent en principe du régime de la communauté réduite aux acquêts : les biens acquis pendant le mariage tombent dans la communauté, même si un seul des deux a apporté l'essentiel des fonds. Cela simplifie la propriété du bien, mais pose la question de l'apport issu d'une somme reçue en héritage ou en donation, qui peut donner lieu à une récompense lors de la liquidation du régime. Avec un contrat de séparation de biens, chacun reste propriétaire de ce qu'il finance et le bien acheté à deux relève d'une indivision à parts définies dans l'acte. Les époux sont exonérés de droits de succession entre eux, comme l'indique service-public.gouv.fr.
Le Pacs
Le Pacs organise une vie commune et une déclaration d'impôt commune, mais il ne crée pas de droits successoraux automatiques. Pour un achat, les partenaires choisissent les quotes-parts et la forme de détention (indivision, tontine, société). Ils sont exonérés de droits de succession entre eux, mais le partenaire survivant n'hérite pas du défunt sans testament. C'est la raison pour laquelle le rôle du notaire est ici particulièrement important.
L'union libre
Les concubins n'ont aucun droit légal automatique l'un sur l'autre. Si l'un des deux décède sans testament, le survivant n'hérite pas, et un legs est taxé comme une transmission entre personnes sans lien de parenté. Selon service-public.gouv.fr, ce tarif est de 60 % après un abattement de 1 594 €. Cette fiscalité très lourde se discute avec un notaire avant l'achat.
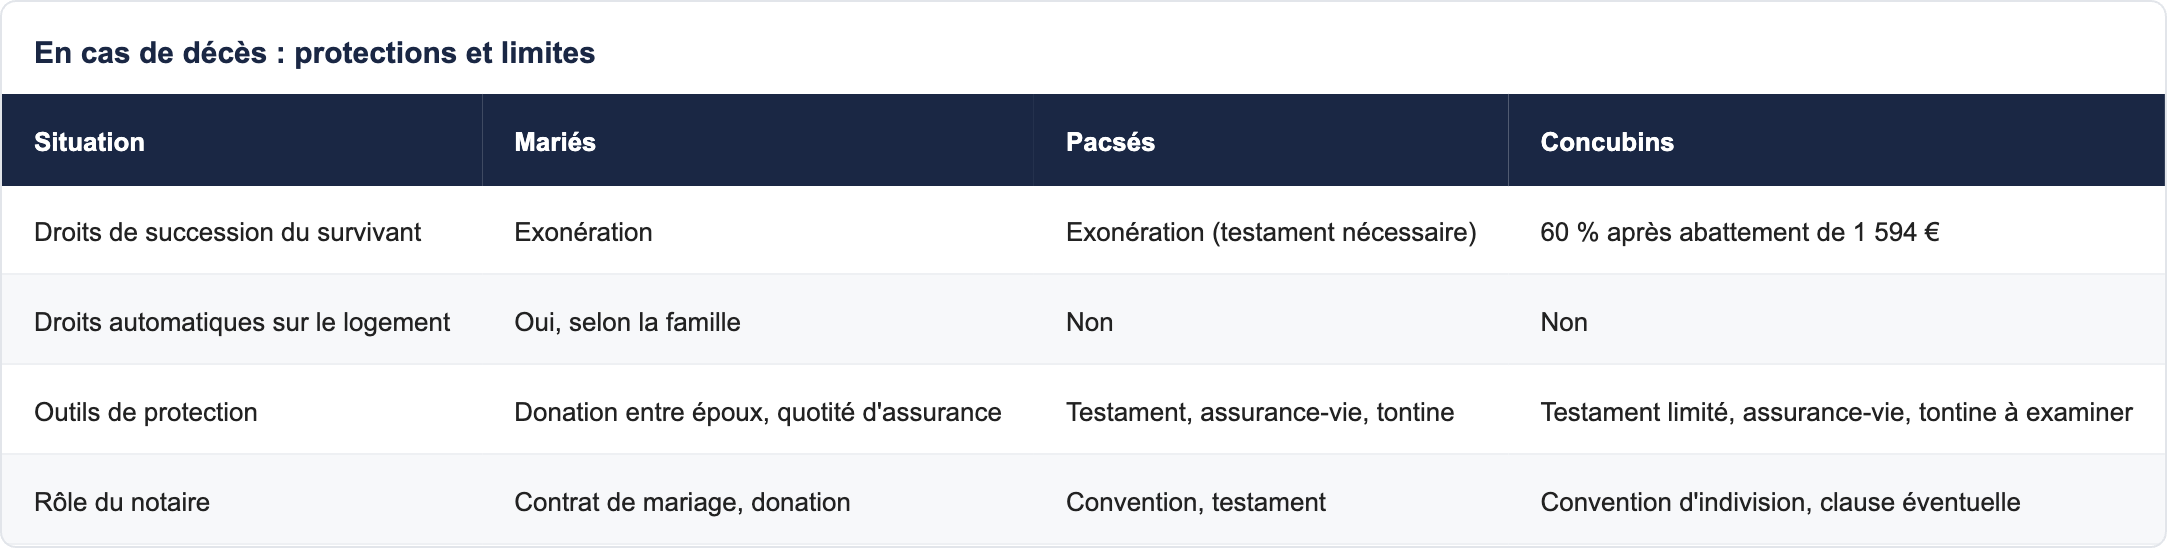
Le tableau suivant résume les repères généraux. Il ne couvre pas les cas particuliers (enfants d'une précédente union, donation entre époux, contrat de mariage spécifique), qui relèvent d'un conseil notarial.
Indivision, tontine, SCI : trois façons de détenir le logement
Lorsque deux personnes achètent ensemble, le notaire doit consigner dans l'acte la forme de détention. Chaque option répond à une logique différente et possède ses contraintes.
L'indivision, le schéma le plus courant
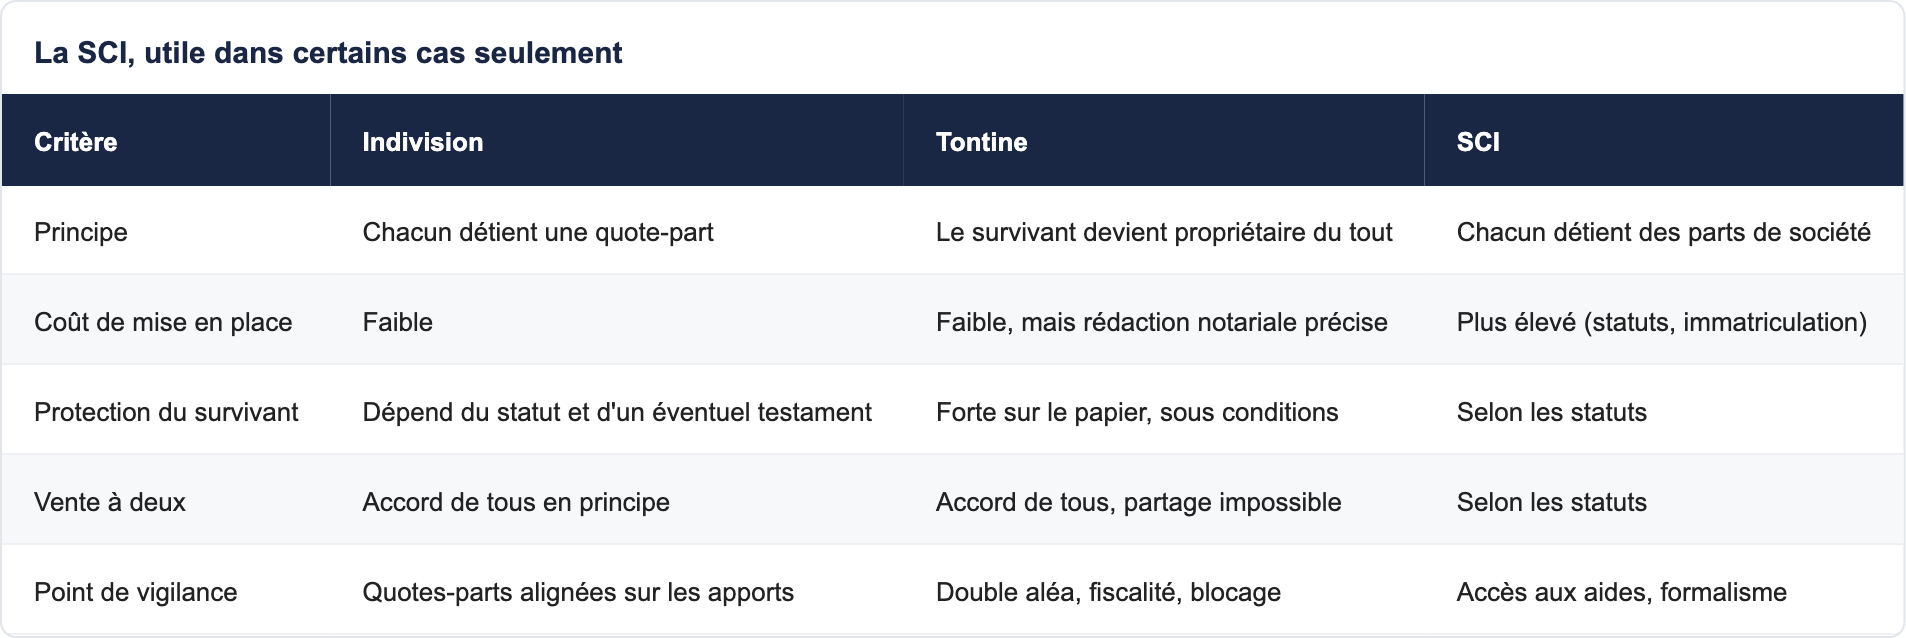
Dans l'indivision, chacun détient une quote-part, par exemple 50/50 ou 70/30. Il est recommandé que cette répartition reflète les financements réels de chacun. Si la répartition de l'acte diverge nettement des apports, l'opération peut être requalifiée en libéralité, avec des conséquences fiscales qui peuvent être lourdes entre personnes sans lien de parenté. Les actes de gestion courante peuvent être décidés à la majorité des deux tiers, mais la vente exige en principe l'accord de tous les indivisaires, ce qui peut bloquer une situation conflictuelle. Une convention d'indivision, rédigée par le notaire, permet de prévoir à l'avance les règles de gestion, la sortie et le rachat de la part de l'autre.
La clause de tontine, à manier avec prudence
La clause de tontine (ou clause d'accroissement) prévoit que le survivant des deux acquéreurs est réputé propriétaire de la totalité du bien depuis l'origine. Le bien n'entre donc pas dans la succession du premier décédé. Pour des concubins ou des pacsés, elle est souvent présentée comme une protection du survivant. Elle exige cependant de réunir plusieurs conditions et comporte des risques, qu'il faut regarder en face.
- Un aléa doit exister : si les acquéreurs ont des âges très éloignés ou si l'un est gravement malade, l'ordre des décès n'est plus incertain et la clause peut être contestée.
- Un aléa économique doit également exister : si un seul des deux finance l'ensemble du bien, la clause risque d'être requalifiée en donation, avec des droits à payer et une possible action des héritiers réservataires.
- Sur le plan fiscal, les biens recueillis au titre de la clause sont considérés comme transmis à titre gratuit et les droits dépendent du lien entre les personnes. Une exception existe pour une résidence principale commune d'une valeur inférieure à 76 000 € environ.
- Tant que les deux sont en vie, aucun des deux ne peut forcer la vente ni provoquer un partage : la situation peut rester bloquée en cas de rupture.
Pour ces raisons, la tontine n'est pas un réflexe. Elle peut convenir dans certains profils, elle est inadaptée dans d'autres, et son rédacteur doit être le notaire.
La SCI, utile dans certains cas seulement
Acheter via une société civile immobilière permet de moduler les pouvoirs, d'encadrer le départ d'un associé et d'organiser la transmission, au prix d'un formalisme plus lourd (statuts, immatriculation, assemblées, comptabilité). Point de vigilance pour un premier achat : le PTZ n'est en principe pas accordé pour l'acquisition de parts de société, ce qui peut faire perdre l'accès à certains financements. Demandez une validation écrite à la banque et au notaire avant de retenir cette option.
Qui apporte quoi : hypothèses communes et simulation de départ
Pour que les chiffres restent comparables, toutes les simulations de cet article reposent sur les mêmes hypothèses. Elles sont indicatives : elles ne constituent ni une offre de prêt ni un conseil personnalisé, et les taux évoluent.
Nous retenons un appartement neuf acheté en résidence principale. Le prix de 280 000 € est un exemple de budget, pas un prix constaté dans un programme. À titre de repère, le programme Alba à Vanves affiche 6 lots à partir de 159 400 € et Respiration à Rueil-Malmaison 24 lots à partir de 193 020 € (informations lues le 12 octobre 2026 sur les fiches des programmes) ; les surfaces et typologies de ces prix d'appel dépendent des lots.
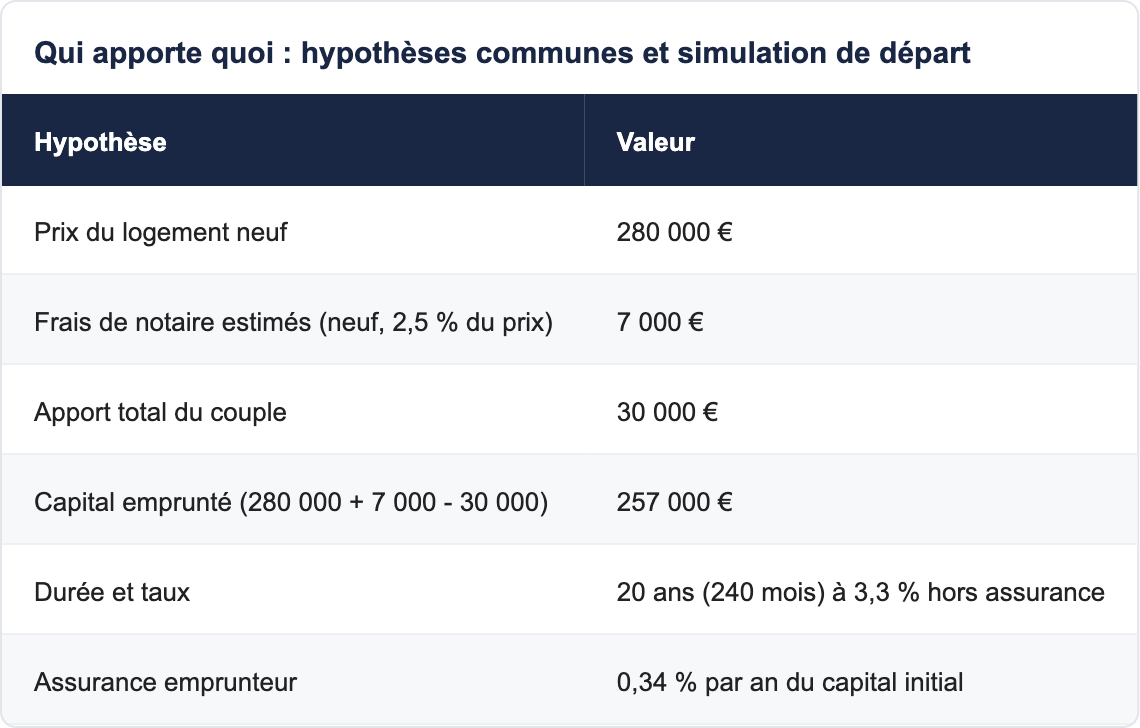
Le taux mensuel est de 3,3 % divisé par 12, soit 0,275 %. La mensualité hors assurance se calcule avec la formule M = C × t / (1 - (1 + t)^-n), soit 257 000 × 0,00275 / (1 - 1,00275^-240), ce qui donne environ 1 464,22 €. L'assurance représente 257 000 × 0,34 % / 12, soit 72,82 € par mois. La mensualité totale est donc d'environ 1 537,04 €, et le coût total du crédit hors assurance (intérêts) s'élève à environ 94 413 € sur 20 ans, auxquels s'ajoutent près de 17 476 € d'assurance.
Du point de vue de la banque, un taux d'endettement maximal de 35 % assurance comprise est la norme du Haut Conseil de stabilité financière. Avec 1 537 € de mensualité, il faut environ 4 392 € de revenus nets mensuels cumulés, avant prise en compte des autres charges. C'est ce calcul qui explique que les deux revenus soient examinés ensemble, quelle que soit la répartition choisie entre vous.
Partager les mensualités : 50/50 ou 70/30
La banque ne partage pas la dette : les deux emprunteurs sont en principe solidaires de la totalité. La répartition des mensualités est donc une affaire interne au couple, qui doit être cohérente avec la propriété du bien. Comparons deux options avec une même mensualité de 1 537,04 € (assurance comprise).
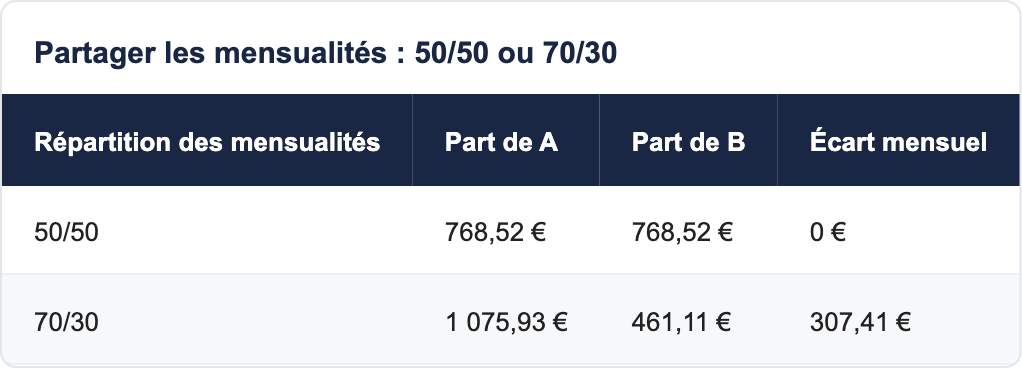
Sur 60 mois, l'écart cumulé atteint environ 18 445 € (307,41 × 60). S'il n'est reconnu nulle part, celui qui paie davantage finance en réalité la part de l'autre.
Trois approches existent : aligner les quotes-parts sur les financements (70/30 dans l'acte), garder des quotes-parts égales avec une créance prévue par convention notariée en cas de revente, ou rééquilibrer par d'autres dépenses du foyer, à condition que la logique soit écrite. L'essentiel est d'éviter le flou : un écart de contribution jamais formalisé est la principale source de désaccord à la revente ou à la séparation.
Un apport inégal : comment le reconnaître
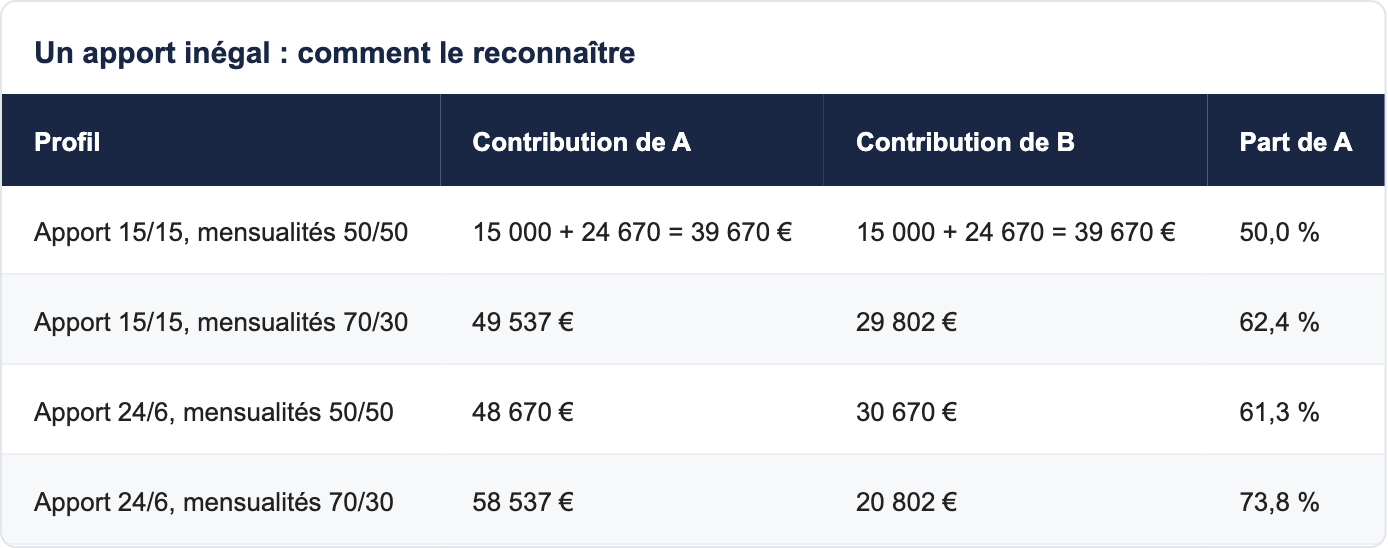
L'apport est rarement symétrique. Un des deux peut avoir épargné plus longtemps, reçu une donation ou vendu un bien. Reprenons notre apport total de 30 000 € avec des mensualités égales : un apport de 24 000 € et 6 000 € représente 80 % de l'apport pour A, un écart de 18 000 € à traiter dans l'acte. Si un seul des deux apporte tout, l'aléa économique d'une éventuelle tontine disparaît et le risque de requalification augmente.
On peut aussi raisonner en contribution totale (apport plus capital remboursé). Après 5 ans, 49 339 € de capital ont été remboursés sur notre prêt (capital restant dû d'environ 207 661 €). Voici quatre profils, en supposant que la contribution se mesure par l'apport et le capital remboursé selon la part de chacun.
Et si vous revendez ? Ce que donne la répartition après 5 ans
Imaginons une revente après 5 ans au prix de 280 000 €, sans plus-value ni moins-value et sans frais pour simplifier (hypothèse volontairement neutre, qui ne préjuge d'aucune évolution du marché). Le capital restant dû est de 207 661 €, soit un produit net d'environ 72 339 € à partager.
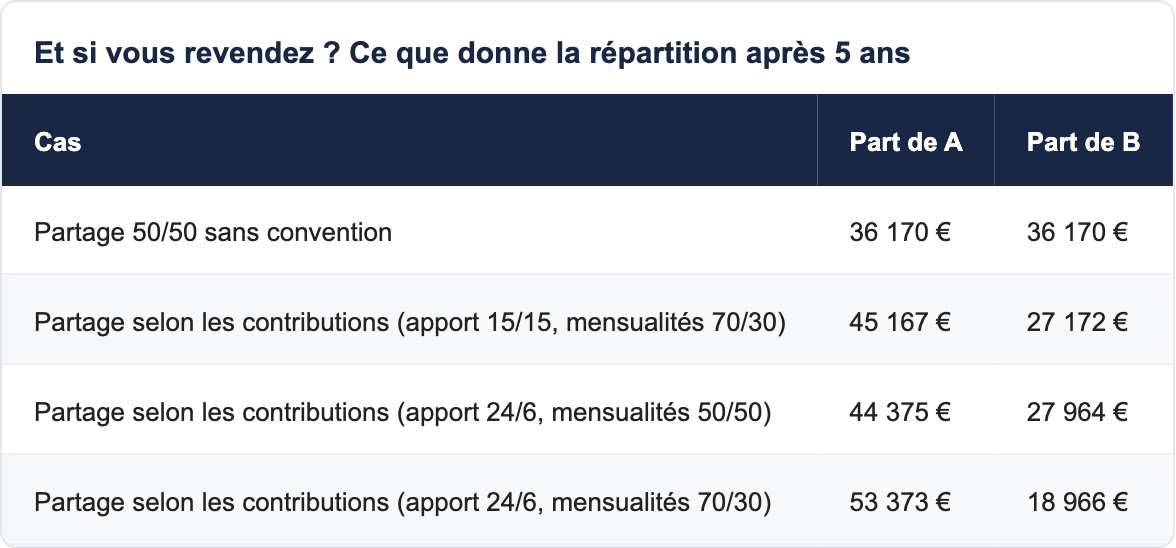
Dans le dernier cas, celui qui a le plus contribué récupèrerait environ 17 200 € de plus qu'avec un partage strictement égal, mais seulement si cela a été prévu et écrit. C'est tout l'enjeu d'une convention d'indivision ou d'un contrat de mariage adaptés.
Le prêt solidaire : ce que la banque exige et ce que cela implique
Pour un achat à deux, le prêt est en principe accordé aux deux avec une clause de solidarité : chacun peut être poursuivi pour la totalité des échéances en cas de défaillance de l'autre, même si vos contributions internes sont de 50/50 ou 70/30. Cette solidarité ne disparaît pas en cas de séparation : le prêt continue, et c'est le sort de l'emprunt qu'il faut négocier avec la banque (rachat de la part de l'autre par un nouveau prêt, vente du bien, ou maintien à titre transitoire).
Assurance emprunteur à deux : choisir les quotités
Quand deux personnes empruntent, l'assurance couvre le prêt en répartissant la couverture entre elles : c'est la quotité. Le total doit couvrir au moins 100 % du prêt, mais chacun peut être assuré à 50 %, 100 %, ou selon une répartition inégale telle que 70/30. Selon l'analyse de l'association UFC-Que Choisir, la formule 50/50 est la plus courante, mais en cas de décès de l'un, l'assurance ne rembourse que la moitié du prêt, et le survivant continue à rembourser le reste.
Nous reprenons l'hypothèse de 0,34 % par an du capital initial pour une couverture de 100 %. La formule 100/100 (200 % au total) est simplifiée ici comme doublant ce coût ; les tarifs réels dépendent de l'âge, de la santé et de la profession de chacun.
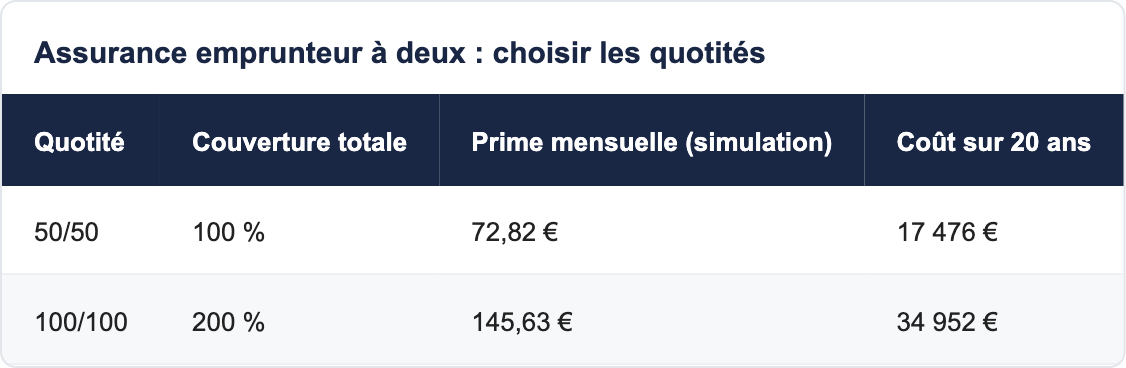
Le surcoût du 100/100 est d'environ 72,82 € par mois, soit 17 476 € sur 20 ans dans cette simulation. La bonne question est : « le survivant pourrait-il, seul, payer la moitié restante ? ». Si les revenus sont très inégaux, une quotité alignée sur les revenus peut avoir du sens ; elle peut être modifiée en cours de prêt, par exemple après une hausse de salaire ou une séparation.
PTZ à deux : ressources, plafonds et composition du foyer
Le prêt à taux zéro est un prêt sans intérêts accordé à des primo-accédants pour financer leur résidence principale. Pour un couple, trois éléments comptent : la somme des ressources des personnes qui vont occuper le logement, le nombre de personnes logées et la zone du logement. Le guide du PTZ 2026 détaille l'ensemble du dispositif ; voici les points qui concernent spécifiquement un achat à deux.
Les ressources sont additionnées
D'après service-public.gouv.fr, le revenu à retenir est le revenu fiscal de référence de l'année N-2 de l'ensemble des personnes qui vont occuper le logement. Pour un couple, on additionne donc les deux revenus, que vous soyez mariés, pacsés ou concubins. Le revenu retenu est le plus élevé entre ce montant et le coût total de l'opération divisé par 9. Pour une offre de prêt émise en 2026, c'est donc, en principe, le revenu fiscal de référence de 2024 qui sert de base. Le PTZ s'adresse en principe à des personnes n'ayant pas été propriétaires de leur résidence principale dans les deux ans précédents, avec des exceptions : faites vérifier la situation de chaque emprunteur.
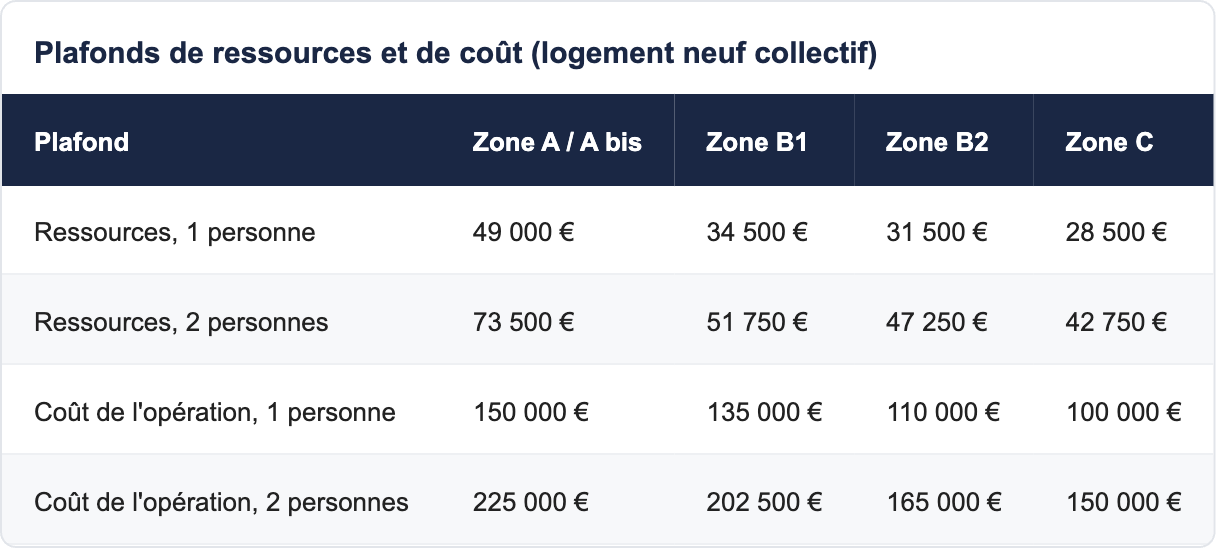
Plafonds de ressources et de coût (logement neuf collectif)
Voici les plafonds applicables aux offres émises à partir d'avril 2025, tels que publiés sur service-public.gouv.fr (vérifiés en octobre 2026) pour un foyer d'une ou deux personnes.
Un exemple chiffré à deux
Le montant maximal dépend de la tranche, calculée en divisant les revenus par un coefficient familial (1,5 pour deux personnes). Pour le neuf collectif, la part maximale du PTZ est de 50 % du coût retenu pour la tranche 1, 40 % pour les tranches 2 et 3, et 20 % pour la tranche 4. Prenons un couple de deux personnes en zone A ou A bis, avec un coût retenu plafonné à 225 000 € (notre prix de 280 000 € dépasse le plafond). Ces montants sont des maxima théoriques ; le PTZ vient en complément d'un autre prêt et son montant définitif est fixé par la banque.
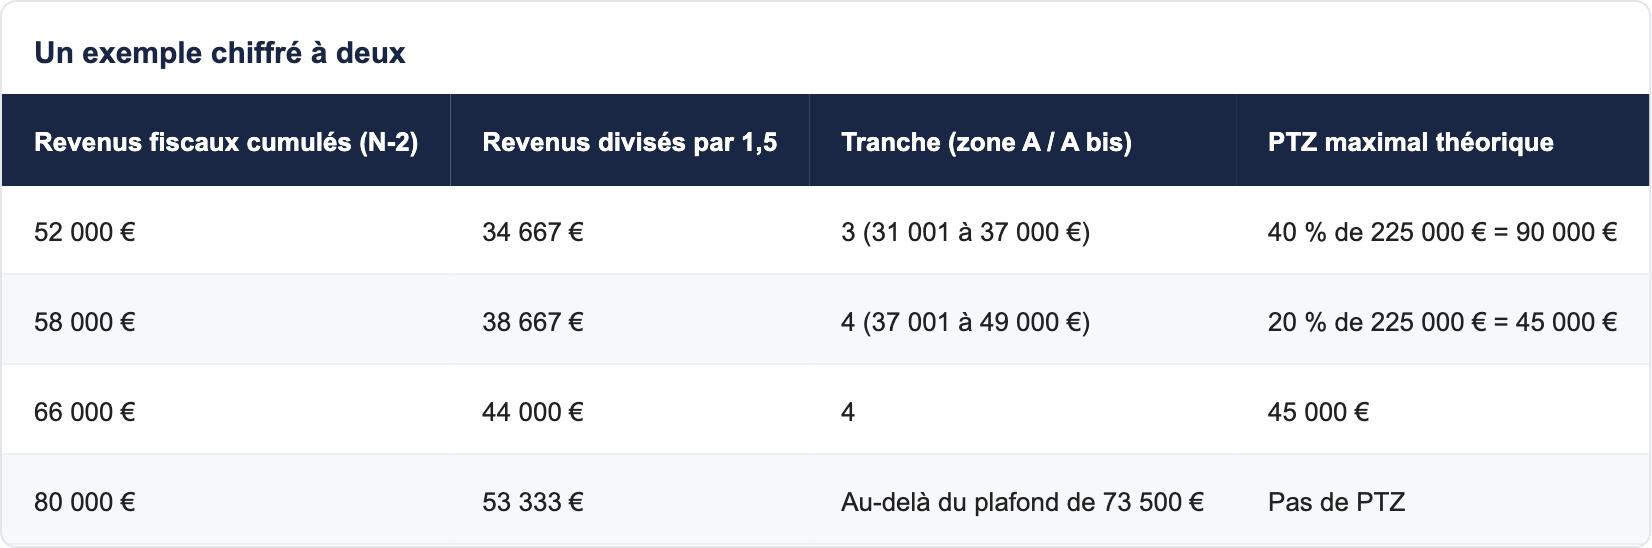
À titre de comparaison, une personne seule avec 42 000 € de revenus serait en tranche 4 de la zone A / A bis, avec un coût retenu plafonné à 150 000 €, soit un maximum théorique de 30 000 € (20 %). Acheter à deux élargit donc le plafond de coût, mais additionne aussi les revenus : un couple dont les revenus cumulés dépassent le plafond ne peut pas contourner la règle en n'inscrivant qu'un seul emprunteur si les deux occuperont le logement.
Quand le couple se sépare : les notions générales
Aucun couple n'achète en pensant à la rupture, mais l'acte et le prêt doivent la prévoir. Les notions ci-dessous sont générales et ne remplacent pas l'avis d'un notaire ou d'un avocat.
En cas de séparation, plusieurs issues sont possibles : la vente du bien et le partage du prix après remboursement du prêt, ou le rachat de la part de l'autre par l'un des deux. Le rachat suppose en général que le conservant puisse financer la soulte et reprendre seul le prêt, ce que la banque doit accepter. À défaut d'accord, un juge peut être saisi pour organiser le partage. Un divorce suit la procédure de droit commun, la liquidation du régime matrimonial incluant le logement ; pour un Pacs ou une union libre, le partage de l'indivision s'organise sans procédure de couple.
La banque reste créancière des deux tant qu'elle n'a pas accepté un changement d'emprunteur : la séparation n'efface pas la solidarité. Vente, reprise du prêt par un seul ou rachat de crédit se négocient avec elle, et la quotité d'assurance s'adapte. Plus l'écart de contribution est documenté, plus le partage est simple.
En cas de décès : protections et limites
Si l'assurance emprunteur couvre le décès, elle rembourse la part du prêt correspondant à la quotité du défunt (50 % en 50/50, 100 % en 100/100, etc.), sous réserve des conditions du contrat. C'est la quotité qui fait la différence pour le survivant.
Pour les époux, le conjoint survivant dispose de droits successoraux qui varient selon la présence d'enfants, d'un testament ou d'une donation entre époux. Pour les pacsés et les concubins, rien n'est automatique : sans testament, le survivant n'hérite pas. Les outils courants sont le testament, l'assurance-vie, la donation (entre pacsés, service-public.gouv.fr mentionne un abattement de 80 724 €) et, avec les limites vues plus haut, la clause de tontine.
Acheter dans le neuf à deux : ce qui change concrètement
Dans une vente en l'état futur d'achèvement (VEFA), vous signez un contrat de réservation puis un acte de vente chez le notaire. Décidez de vos quotes-parts avant la réservation, car l'acte les fige. Le neuf offre des frais de notaire réduits (estimés ici à 2,5 % du prix), les garanties légales (parfait achèvement, biennale, décennale) et un logement conforme à la RE2020. La TVA réduite pour le neuf peut aussi s'appliquer sous conditions.
Pour aller plus loin, consultez les conseils de financement et d'achat et les repères sur les lois et la fiscalité. Si vous hésitez entre louer et acheter, la page louer ou acheter propose un premier comparatif, et la page logement pour une famille s'adresse à ceux qui cherchent plus d'espace.
Côté programmes, la région Île-de-France et les Hauts-de-Seine offrent un large choix. À Sartrouville, Eclosia affiche 56 lots à partir de 181 999 € (information lue le 12 octobre 2026 sur la fiche du programme). Pour comparer desserte, écoles et commerces, parcourez la commune de Meudon. Hors Île-de-France, la région Occitanie et la Haute-Garonne offrent d'autres budgets, et la carte des programmes neufs aide à repérer les zones proches de votre trajet quotidien.
Pourquoi Vianova pour un premier achat à deux
Vianova est une marketplace de l'immobilier neuf. Vous accédez aux prix du promoteur, et l'accompagnement est gratuit pour l'acquéreur, car les honoraires sont payés par le promoteur. Un conseiller unique vous suit du premier appel à la remise des clés, avec une sélection de programmes préparée par un conseiller plutôt que par un algorithme et sans pression commerciale. Les dispositifs (PTZ, prêt Action Logement, prêt d'accession sociale, prêt conventionné, TVA réduite, aides locales) sont vérifiés commune par commune. Pour les questions de statut, de quotes-parts et de succession, le conseiller vous renvoie vers votre notaire.
Questions fréquentes sur l'achat à deux
Peut-on acheter à deux sans être mariés ?
Oui. Rien n'interdit à des concubins ou à des partenaires de Pacs d'acheter ensemble. L'acte fixe les quotes-parts et la forme de détention, et le prêt est en principe souscrit par les deux. En revanche, les protections du survivant ne sont pas automatiques et doivent être organisées avec un notaire.
Comment répartir les quotes-parts quand l'apport est inégal ?
Il est recommandé d'aligner les quotes-parts sur les financements réels, ou de prévoir une convention qui reconnaît la créance de celui qui a davantage apporté. Un écart non documenté peut être requalifié en libéralité. Le notaire vous aide à choisir la rédaction adaptée.
Les mensualités doivent-elles être réparties selon les quotes-parts ?
Ce n'est pas une obligation légale, mais c'est cohérent. Si l'un paie 70 % des mensualités tout en détenant 50 % du bien, l'écart doit être reconnu quelque part. Dans notre simulation, 70/30 revient à 1 075,93 € et 461,11 € par mois.
La clause de tontine protège-t-elle toujours le survivant ?
Non. Elle suppose un aléa réel sur l'ordre des décès et une participation économique équilibrée, faute de quoi elle peut être requalifiée en donation. Elle a aussi des conséquences fiscales et ne permet pas de sortir de l'indivision tant que les deux sont en vie. Faites-la valider par un notaire.
Une SCI est-elle utile pour un premier achat à deux ?
Parfois, mais ce n'est pas la solution par défaut. Elle apporte de la souplesse, au prix d'un formalisme plus lourd, et peut priver d'aides comme le PTZ. Vérifiez l'éligibilité auprès de la banque avant d'en créer une.
Qu'est-ce que l'indivision ?
C'est la situation de deux personnes propriétaires ensemble d'un même bien, chacune pour une quote-part. La vente suppose en principe l'accord de tous. Une convention d'indivision peut organiser la gestion et la sortie.
Les deux emprunteurs sont-ils solidaires du prêt ?
En principe, oui : chacun peut être poursuivi pour la totalité en cas de défaillance. Cette solidarité subsiste en cas de séparation tant que la banque n'a pas accepté un changement d'emprunteur. Il faut donc négocier le sort du prêt avec elle.
Quelle quotité d'assurance choisir ?
Tout dépend des revenus et de la capacité du survivant à rembourser seul. Le 50/50 est la formule la plus courante, mais n'assure que la moitié du prêt pour chacun. Le 100/100 coûte environ le double dans notre simulation.
Les revenus des deux sont-ils pris en compte pour le PTZ ?
Oui. Selon service-public.gouv.fr, on additionne le revenu fiscal de référence de l'année N-2 de toutes les personnes qui occuperont le logement. Le nombre de personnes logées détermine les plafonds de ressources, le coût retenu et le coefficient familial.
Un couple de concubins peut-il obtenir le PTZ ?
Oui, sous réserve de remplir les conditions : primo-accession, résidence principale, plafonds de ressources et de coût selon la zone. Le statut du couple ne change pas les règles, mais la composition du foyer, elle, compte.
Quel plafond de ressources s'applique à un couple sans enfant ?
Pour un foyer de deux personnes, le plafond est de 73 500 € en zone A ou A bis, 51 750 € en B1, 47 250 € en B2 et 42 750 € en C pour une offre émise à partir d'avril 2025. Vérifiez les valeurs en vigueur auprès de votre banque ou de service-public.gouv.fr.
Que devient le logement en cas de séparation ?
Le bien peut être vendu et le prix partagé après remboursement du prêt, ou racheté par l'un des deux, ce qui suppose de financer la soulte et de faire accepter par la banque la reprise du prêt. Sans accord, un juge peut organiser le partage. Un notaire ou un avocat est indispensable.
Que se passe-t-il en cas de décès de l'un des deux ?
L'assurance emprunteur rembourse la part du prêt correspondant à la quotité du défunt. Pour le logement, les droits du survivant dépendent du statut : mariage, Pacs ou union libre. Sans protection spécifique, un concubin n'hérite pas.
Les concubins paient-ils plus de droits en cas de décès ?
Oui. Selon service-public.gouv.fr, la transmission entre personnes non parentes est taxée à 60 % après un abattement de 1 594 €, alors que les époux et partenaires de Pacs sont exonérés. C'est un point à traiter avec un notaire avant l'achat.
Un notaire est-il obligatoire pour organiser tout cela ?
Pour l'achat, oui : l'acte de vente est reçu par un notaire. Pour la convention, le testament ou la clause de protection, son conseil est fortement recommandé. Ce guide est informatif et ne constitue pas un avis juridique.
Conclusion : décider à deux avant de signer
Un premier achat à deux se prépare comme un projet commun : un statut clarifié, des quotes-parts cohérentes avec les apports, des mensualités réparties en connaissance de cause, une quotité d'assurance adaptée et un PTZ calculé sur les revenus cumulés. Les simulations de cet article restent indicatives et reposent sur des hypothèses communes (20 ans, 3,3 %, assurance à 0,34 %, notaire à 2,5 %). Les points juridiques doivent être confirmés par votre notaire avant toute signature.
Pour passer de la réflexion à un chiffrage, vous pouvez estimer ce que votre loyer pourrait financer dans le neuf, puis demander à un conseiller Vianova de vous rappeler ou de fixer un rendez-vous : il étudie avec vous votre budget, les dispositifs de votre commune et les programmes qui correspondent à votre projet, sans frais pour vous.