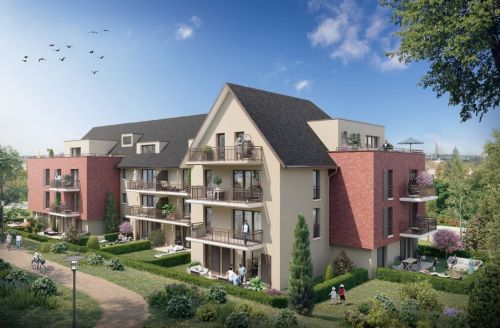
Vous louez depuis plusieurs années, vous commencez à vous projeter dans un logement à vous, et une même question revient : que se passe-t-il concrètement entre le premier appel avec un conseiller et le jour où l'on tourne la clé dans sa propre porte ? Acheter un appartement neuf sur plan, c'est signer pour un logement qui n'existe pas encore. Cela surprend, parfois cela inquiète, et c'est pourtant l'un des parcours d'achat les mieux encadrés par la loi française. Si vous en êtes au tout début de votre réflexion, la page Devenir propriétaire présente la démarche d'ensemble ; ce guide, lui, prend le chemin dans l'ordre chronologique.
Nous allons suivre un premier achat en VEFA (vente en l'état futur d'achèvement) de bout en bout : le calendrier réaliste, les paiements échelonnés au rythme du chantier, les garanties qui vous protègent avant et après la livraison, et les points de vigilance à chaque étape. Les chiffres donnés sont des ordres de grandeur, calculés sur un exemple unique à 250 000 euros, pour que vous puissiez comparer avec votre propre situation. Ils ne constituent ni une offre de prêt ni un engagement.
La VEFA en bref : ce que vous achetez, et ce qui change pour vous
En VEFA, le promoteur vous vend un logement avant ou pendant sa construction. Vous devenez propriétaire du sol et des constructions existantes dès la signature de l'acte authentique, puis la propriété s'enrichit au fur et à mesure que l'immeuble sort de terre. Vous ne payez pas tout d'un coup : le prix est versé par échéances, liées à l'avancement des travaux. C'est la différence majeure avec l'ancien, où l'on règle le prix et les frais le jour de la signature.
Pour un locataire qui devient propriétaire de sa résidence principale, cela a deux conséquences très concrètes. D'une part, vous continuez à payer votre loyer pendant le chantier, puisque vous n'avez pas encore les clés. D'autre part, votre banque débloque le prêt par tranches, ce qui change la manière de calculer vos premières charges. Nous y reviendrons en détail plus bas.
L'immobilier neuf présente aussi des atouts propres : un logement conforme à la RE2020, un DPE généralement très favorable, des frais de notaire réduits (nous retenons 2,5 % dans nos simulations) et des garanties légales complètes. Pour comparer sereinement avec votre loyer actuel, le guide louer ou acheter vous aidera à poser les ordres de grandeur, et nous n'y reviendrons pas ici.
Le calendrier d'un premier achat en VEFA, étape par étape
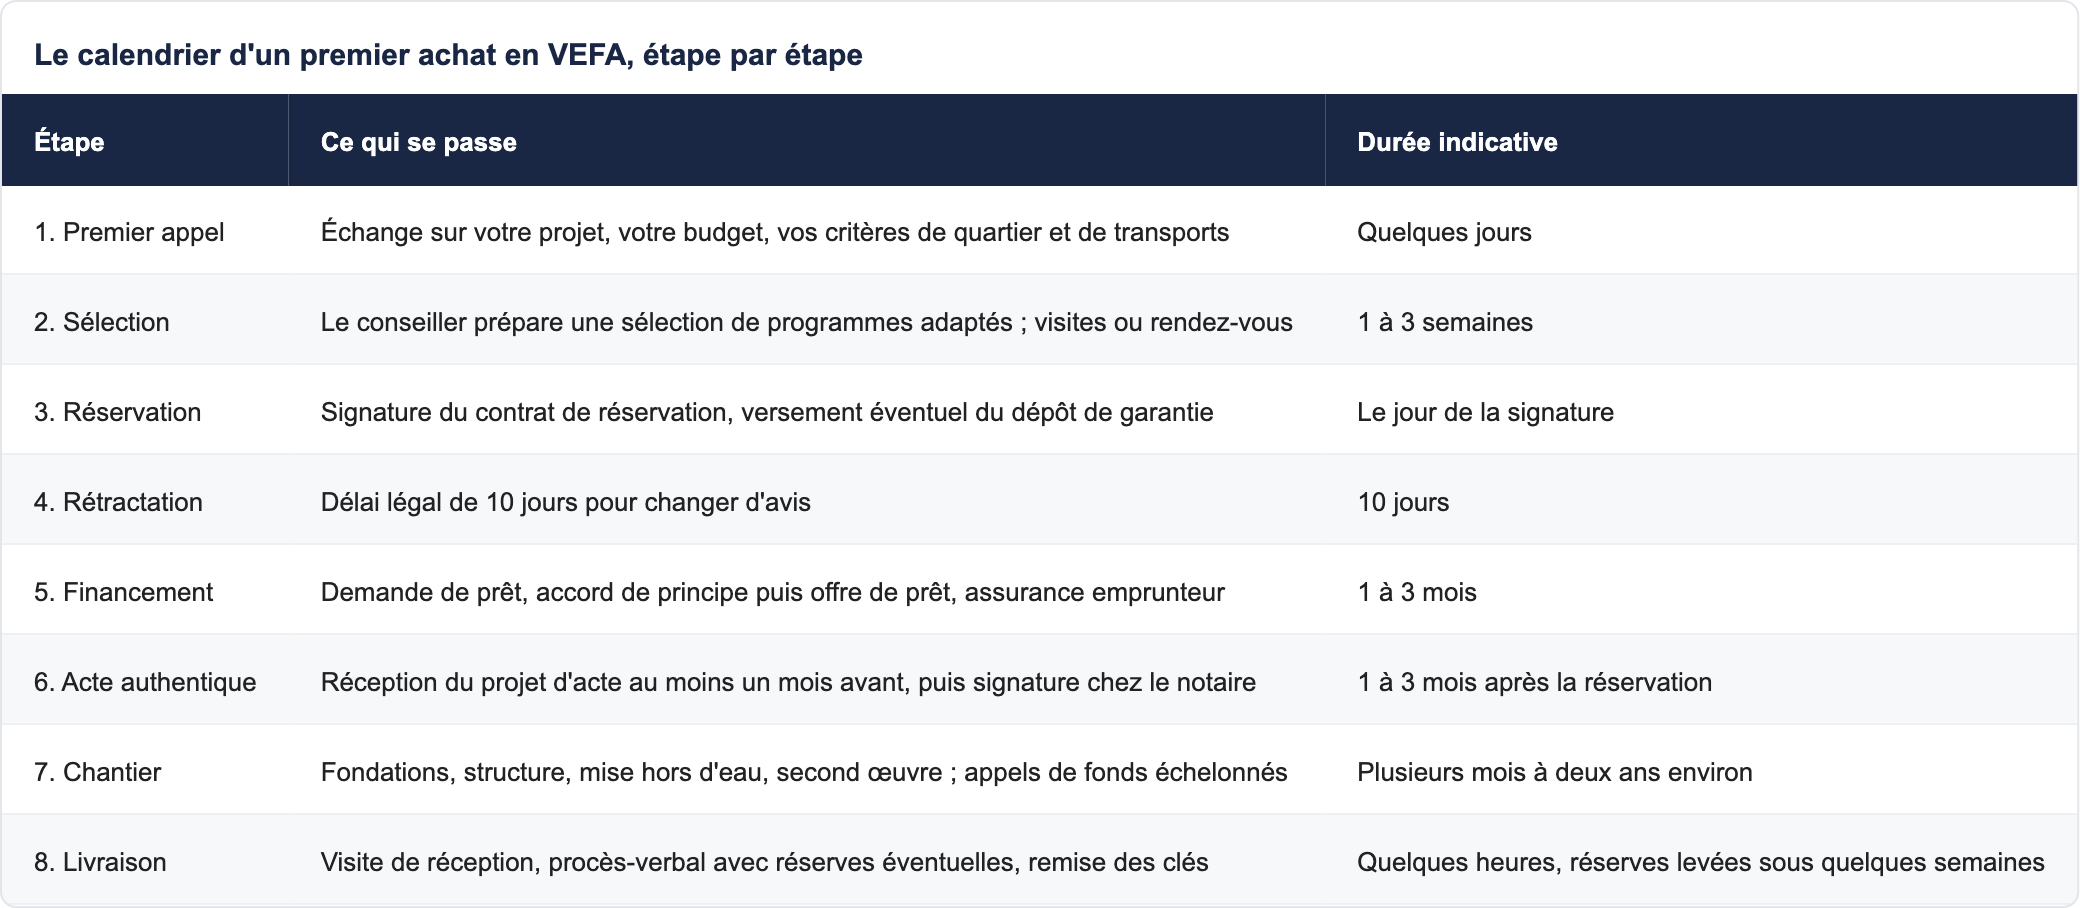
Entre le premier échange et la remise des clés, comptez en général entre vingt et trente mois dans la plupart des cas, selon l'avancement du programme au moment où vous réservez. Si vous choisissez un programme déjà en chantier, la période est évidemment plus courte ; si vous réservez très tôt, elle est plus longue. Le tableau ci-dessous résume les grandes étapes, avec des durées indicatives.
Étapes 1 et 2 : le premier appel et la sélection
Tout démarre par une conversation, sans engagement. On y parle de vous avant de parler de logements : ce que vous payez aujourd'hui en loyer, l'épargne dont vous disposez, la taille de logement recherchée, la proximité de la gare, des écoles, des commerces ou du bassin d'emploi. Chez Vianova, c'est un conseiller qui prépare la sélection, pas un algorithme, et il reste votre interlocuteur unique. Si vous hésitez encore sur la zone, la carte des programmes neufs permet d'explorer les secteurs avant même cet appel.
Profitez de cette phase pour poser vos questions sur la date de livraison prévue, le niveau de prestations, les charges de copropriété estimées et l'orientation des pièces. Un bon conseiller vous donnera des réponses chiffrées, ou vous dira honnêtement qu'il doit vérifier.
Étapes 3 et 4 : le contrat de réservation et le délai de rétractation
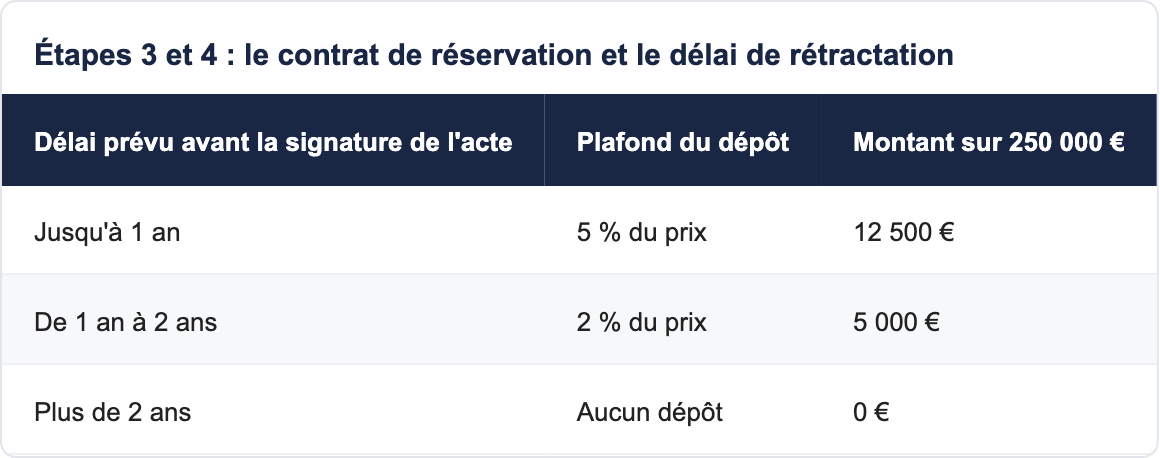
Quand un logement vous convient, vous signez un contrat de réservation (on parle aussi d'avant-contrat). Il fixe le logement, son prix, ses surfaces, la date prévisionnelle de livraison et les conditions de financement. Il peut prévoir un dépôt de garantie, dont le plafond dépend du délai avant la signature de l'acte : 5 % du prix si l'acte est signé dans un délai d'un an, 2 % entre un et deux ans, aucun dépôt au-delà.
Vous disposez ensuite d'un délai de rétractation de 10 jours, qui court à compter du lendemain de la première présentation de la lettre recommandée ou de la remise en main propre. Dans ce délai, vous pouvez renoncer et récupérer votre dépôt. Le dépôt n'est pas versé au promoteur : il reste bloqué sur un compte spécial chez le notaire ou un organisme de garantie, et il est restitué dans des cas prévus par le contrat, par exemple si votre prêt est refusé.
Étape 5 : le financement, en parallèle
Dès la réservation, vous déposez votre dossier de prêt. Le contrat de réservation prévoit une condition suspensive d'obtention du prêt : si la banque refuse dans le délai fixé, le dépôt vous est rendu intégralement et l'opération s'arrête. C'est une protection, pas une formalité : mieux vaut un dossier prêt dès le départ, avec l'aide d'un courtier si vous le souhaitez. Si votre projet s'inscrit dans une première acquisition de résidence principale, regardez aussi le prêt à taux zéro en 2026, ouvert à toutes les zones pour le neuf collectif depuis avril 2025 sous conditions de ressources.
Étape 6 : l'acte authentique chez le notaire
Le notaire du promoteur vous adresse le projet d'acte au minimum un mois avant la date de signature. Ce délai est fait pour être utilisé : lisez le descriptif des travaux, la notice technique, l'échéancier de paiement, la garantie financière d'achèvement et le règlement de copropriété. Posez toutes vos questions avant de signer. La signature de l'acte authentique marque le vrai point de départ du calendrier d'appels de fonds.
Les frais de notaire en VEFA sont réduits par rapport à l'ancien ; nous retenons une estimation de 2,5 % du prix pour nos simulations, soit 6 250 € sur 250 000 €. Ils comprennent notamment les droits d'enregistrement allégés et la rémunération du notaire, et varient légèrement selon les cas.
Les paiements échelonnés : le cadre légal expliqué simplement
C'est le point qui rassure le plus quand on le comprend bien : en VEFA, le promoteur n'a pas le droit de vous demander le prix en une fois. L'article R261-14 du Code de la construction et de l'habitation fixe, étape par étape, un plafond cumulé de ce que vous pouvez avoir payé. Les montants réellement appelés sont précisés dans votre contrat et peuvent être inférieurs à ces plafonds, jamais supérieurs.
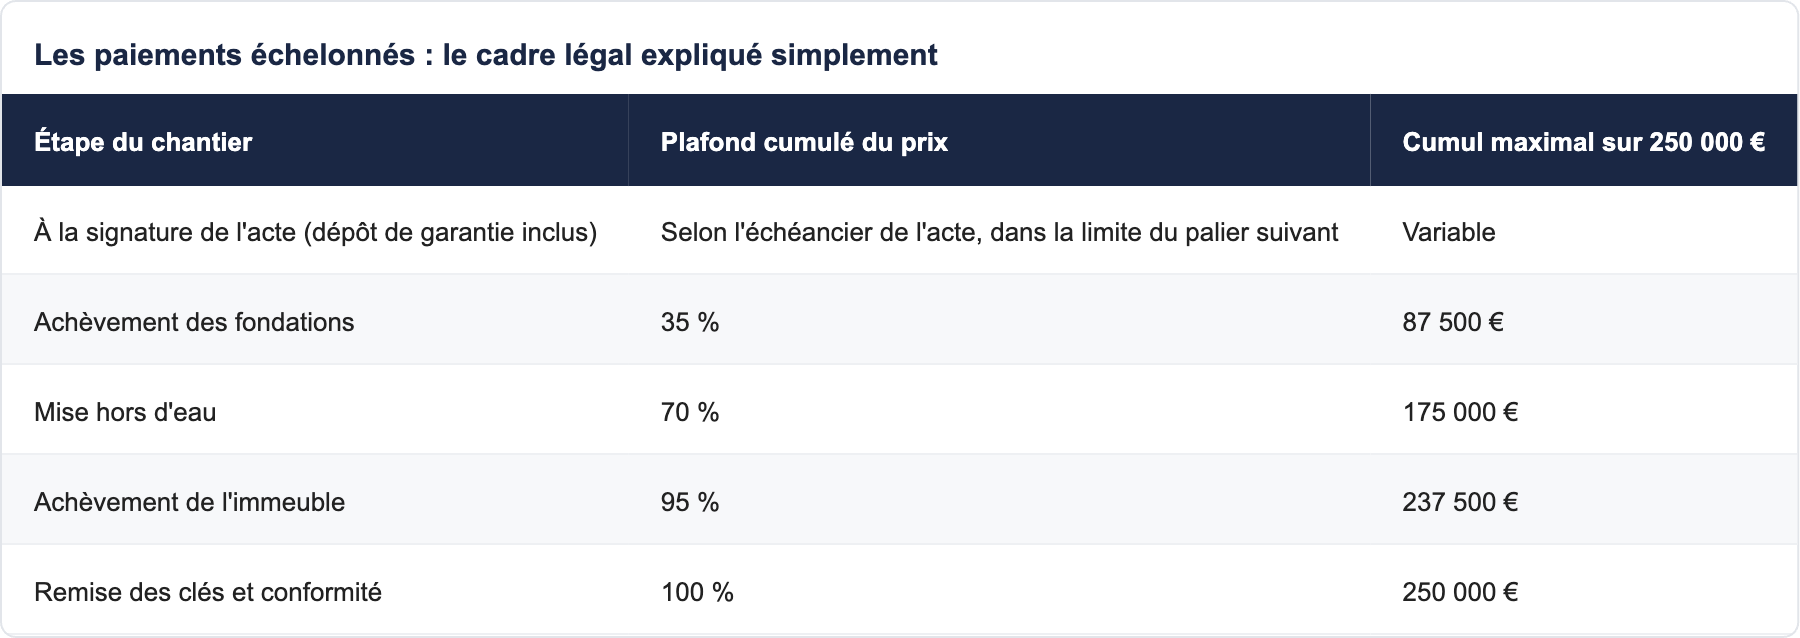
Le solde de 5 % est le plus important à retenir. Il est dû à la remise des clés, ou consigné si vous constatez des défauts non corrigés à la réception : vous gardez ainsi un levier tant que les réserves ne sont pas levées. Les pénalités de retard de paiement sont elles aussi plafonnées par la loi, ce qui évite les mauvaises surprises en cas de décalage de quelques jours.
Comment les appels de fonds arrivent concrètement
À chaque étape franchie, le promoteur vous envoie un appel de fonds, accompagné d'une attestation de l'architecte ou du maître d'œuvre qui confirme l'avancement. Vous transmettez cet appel à votre banque, qui libère la tranche correspondante de votre prêt directement vers le promoteur. En pratique, vous n'avez presque jamais à avancer l'argent de votre poche, sauf pour votre apport si vous choisissez de le verser en premier.
- Vous recevez l'appel de fonds et son justificatif d'avancement.
- Vous vérifiez qu'il correspond à l'échéancier signé dans l'acte.
- Vous le transmettez à la banque, qui débloque la tranche.
- Vous gardez trace de chaque règlement jusqu'à la remise des clés.
Un exemple chiffré : 250 000 € et 25 000 € d'apport
Prenons un appartement neuf à 250 000 €, des frais de notaire estimés à 2,5 % (6 250 €) et un apport de 25 000 €, soit 10 % du prix. Le montant à emprunter est alors de 231 250 €. Le tableau suivant montre comment l'argent circule si le promoteur appelle les fonds aux plafonds maximaux, ce qui est un cas extrême : un échéancier réel peut être plus lissé.
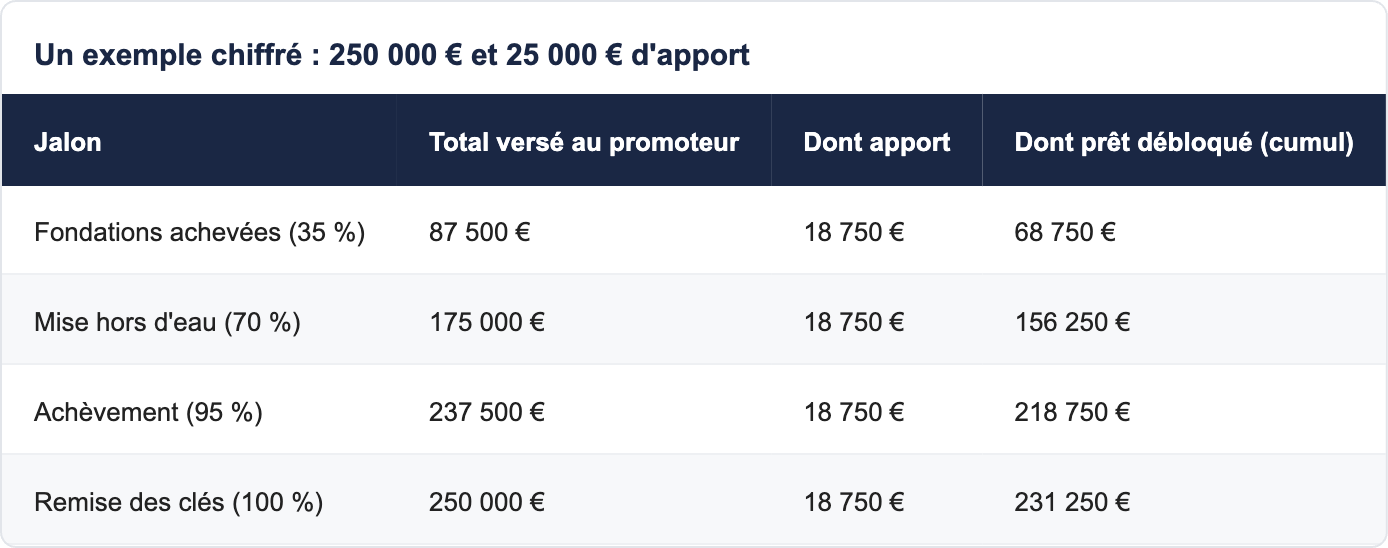
Dans cet exemple, les 6 250 € de frais de notaire sont réglés par l'apport, qui finance le reste du prix à hauteur de 18 750 €. C'est une hypothèse de simulation, la répartition réelle dépendant de votre dossier et de la banque.
Financer le chantier : ce que vous payez avant d'avoir les clés
Voici la question que se posent presque tous les locataires : si le prêt est débloqué petit à petit, que paie-t-on pendant le chantier ? Vous payez des intérêts sur les seules sommes déjà débloquées, souvent appelés intérêts intercalaires, et l'assurance emprunteur. Vous ne remboursez pas encore le capital. Selon les banques, ces intérêts s'ajoutent à l'ensemble de vos charges ou sont régularisés au fil du temps ; demandez le fonctionnement exact avant de signer l'offre de prêt.
Sur notre exemple, si les tranches sont débloquées aux dates indiquées dans le tableau, avec un taux de 3,3 % hors assurance, les intérêts intercalaires cumulés sur 22 mois représentent environ 6 150 € (environ 280 € par mois en moyenne). C'est un ordre de grandeur calculé sur ces hypothèses précises : votre situation dépendra de la date de livraison réelle et du calendrier des déblocages.
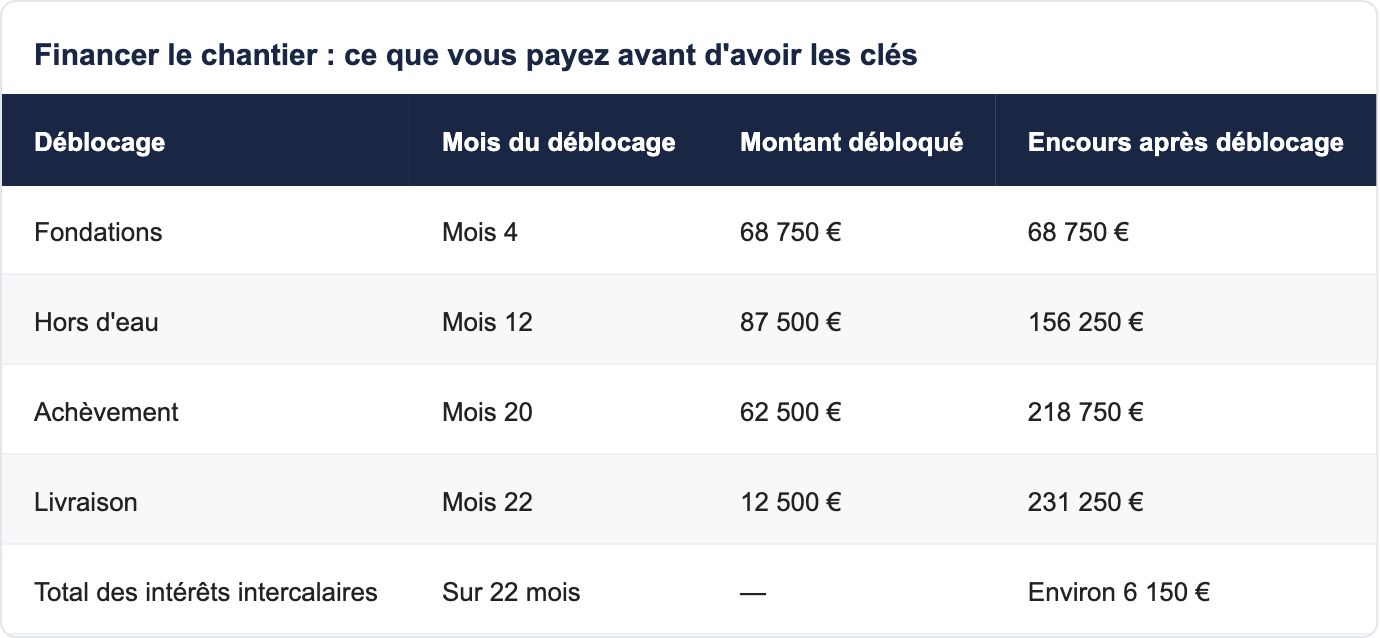
Pendant ce temps, votre loyer continue. Il est donc prudent de budgéter, jusqu'à la livraison, votre loyer, les intérêts intercalaires et l'assurance. Cette période de chevauchement est temporaire, mais elle doit être anticipée dès le plan de financement. Un courtier ou votre conseiller peut en tenir compte dans la simulation.
La mensualité finale, une fois le prêt entièrement débloqué
Une fois le logement livré et le prêt entièrement débloqué, vous remboursez une mensualité constante. Voici le calcul avec nos hypothèses (20 ans, 3,3 % hors assurance, assurance emprunteur 0,34 % du capital emprunté par an) pour trois niveaux d'apport sur le même logement à 250 000 € et 6 250 € de frais de notaire.
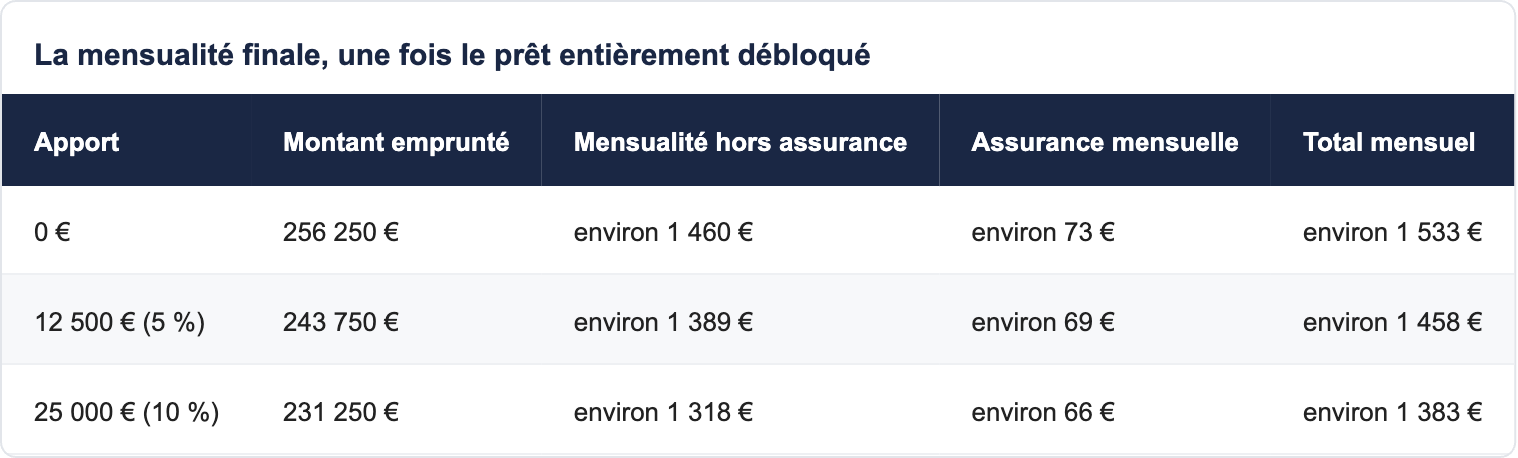
Ces montants sont des estimations arrondies, calculées avec la formule d'annuité classique ; l'offre de prêt de votre banque fait foi. Pour connaître les conditions réelles qui s'appliquent à votre situation, rapprochez-vous de votre banque ou d'un courtier. Si votre achat est un projet familial, la page logement neuf pour une famille détaille d'autres critères de choix.
Les aides à connaître avant la signature
Selon votre situation, plusieurs aides peuvent entrer dans le plan de financement : le PTZ, le prêt Action Logement, le prêt d'accession sociale, le prêt conventionné et, dans certains secteurs, la TVA réduite pour le neuf ou des aides locales. Leur éligibilité dépend des ressources, de la composition du foyer et de la commune ; elle doit être vérifiée avant la réservation, car certaines aides se demandent avant la signature de l'acte. Le hub lois et fiscalité rassemble les guides de référence sur ces sujets.
Les garanties qui vous protègent, de la réservation aux dix ans suivant la livraison
Acheter sur plan repose sur la confiance, et la loi l'organise en deux temps : des garanties pour que le chantier aille à son terme, puis des garanties sur la qualité de la construction une fois que vous habitez.
Avant la livraison : la garantie d'achèvement ou de remboursement
Le vendeur doit justifier d'une garantie financière d'achèvement ou, selon le montage retenu, d'une garantie de remboursement. Si le promoteur venait à défaillir, cette garantie permet de financer l'achèvement de l'immeuble ou de vous rembourser les sommes versées. Vérifiez qu'elle est bien mentionnée dans l'acte et demandez à votre conseiller de vous en expliquer les termes, ainsi que les conditions d'appel de la garantie.
Après la livraison : parfait achèvement, biennale, décennale
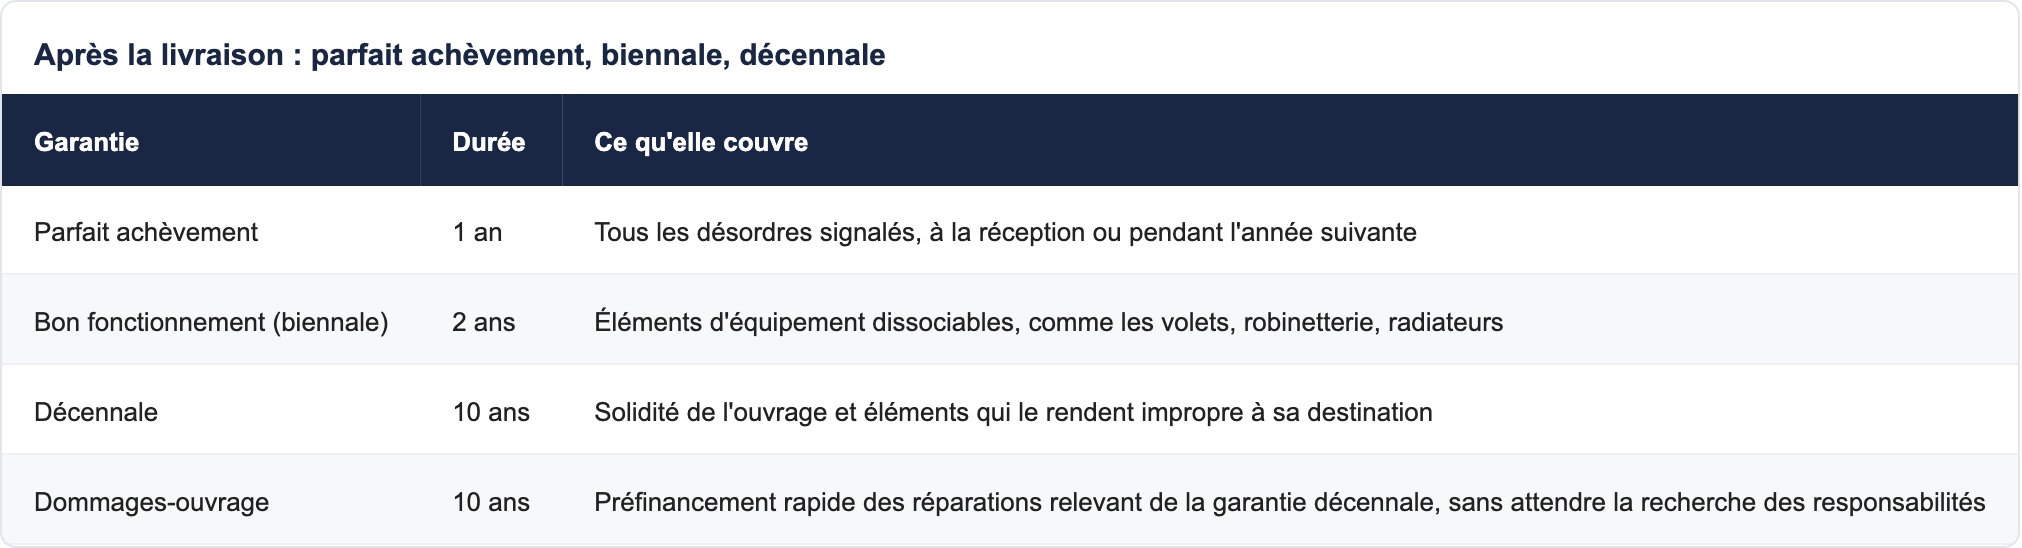
Ces garanties sont attachées au logement : elles bénéficient aux propriétaires successifs en cas de revente. C'est un avantage concret du neuf face à l'ancien, où les travaux sont à la charge de l'acquéreur dès le premier jour.
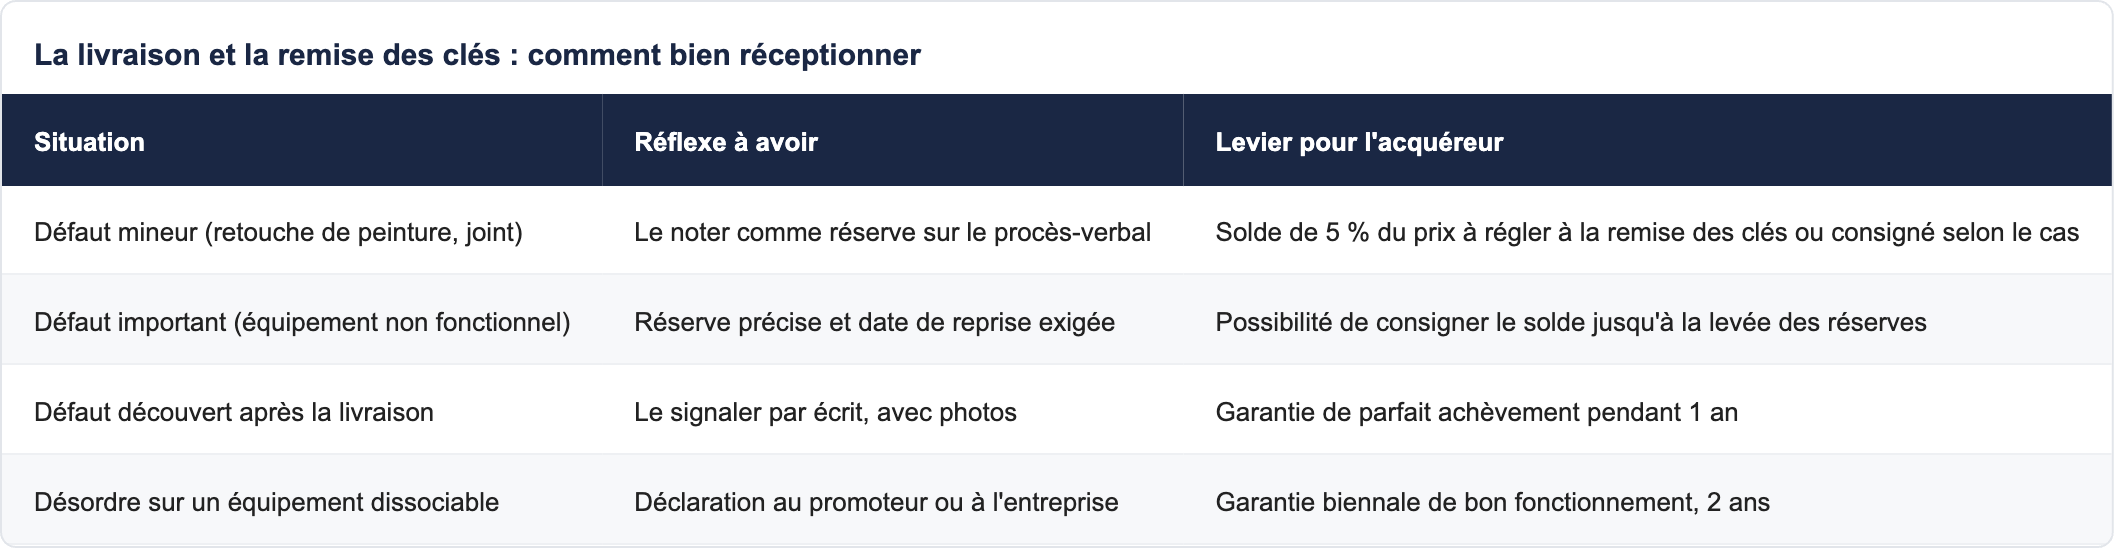
La livraison et la remise des clés : comment bien réceptionner
La livraison est le moment où tout se joue en quelques heures. Vous visitez le logement avec le représentant du promoteur, vous contrôlez chaque pièce et vous consignez les défauts dans un procès-verbal de livraison. Ne vous sentez pas pressé : vous pouvez prendre le temps, revenir, vous faire accompagner. Les défauts notés sous forme de réserves doivent ensuite être levés par le promoteur.
- Prenez rendez-vous à la lumière du jour pour mieux voir les défauts de peinture, de joints ou de fenêtres.
- Testez les ouvrants, les prises, l'interphone, la ventilation, le chauffage et l'eau chaude.
- Mesurez les pièces et comparez avec les plans annexés à l'acte.
- Notez chaque défaut précisément sur le procès-verbal, avec une photo à l'appui.
- Ne signez pas un procès-verbal sans réserve si vous avez un doute : mieux vaut différer.
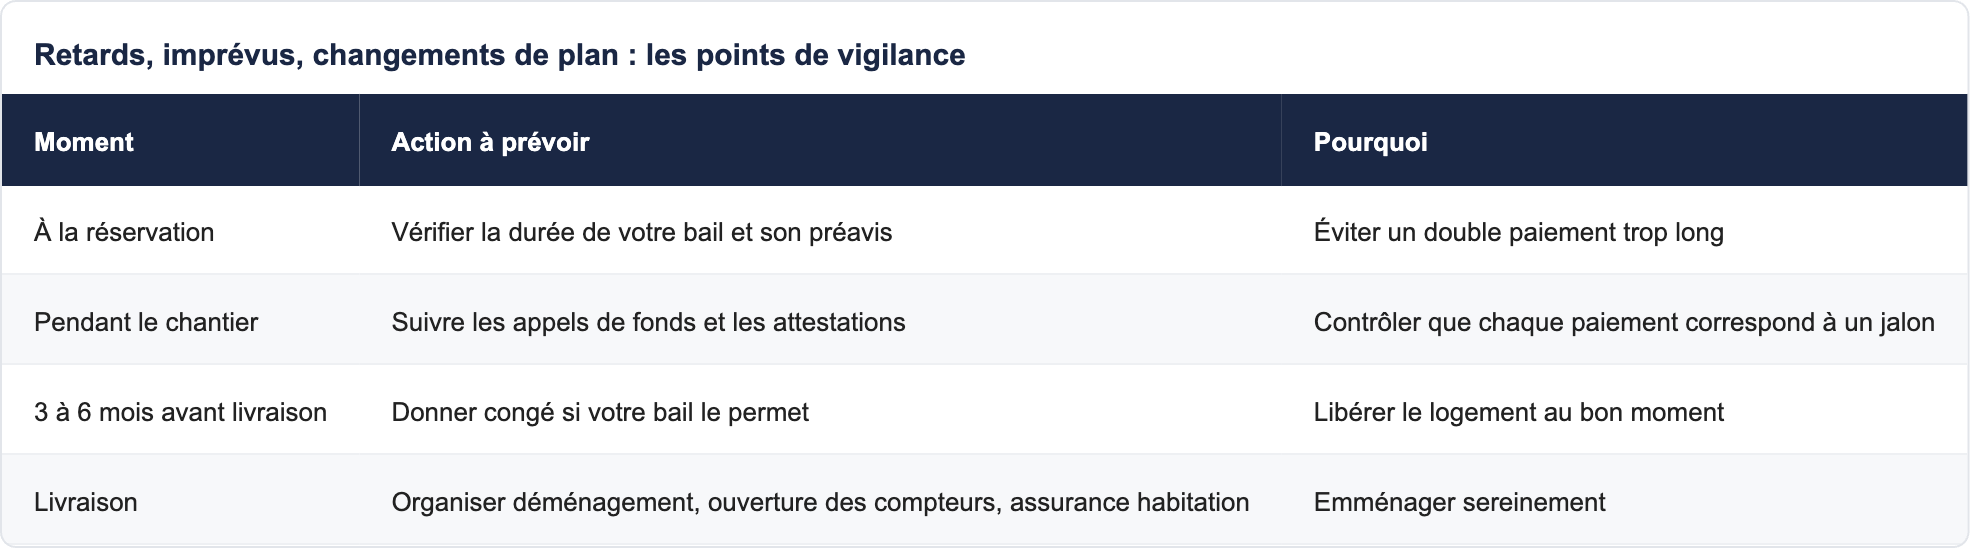
Retards, imprévus, changements de plan : les points de vigilance
Un chantier peut connaître des aléas : météo, approvisionnement, disponibilité des entreprises. Les contrats prévoient généralement une date de livraison prévisionnelle et listent les causes légitimes de report. Gardez à l'esprit que le calendrier de votre propre vie (fin de bail, préavis de congé) doit tenir compte d'une marge de sécurité.
- Gardez une marge de quelques mois entre la livraison prévue et la fin de votre bail, ou négociez un préavis adapté.
- Faites relire les conditions de pénalités de retard et les causes de report dans l'acte.
- Conservez tous vos courriers et attestations d'avancement.
- Ne changez pas de situation professionnelle ou de statut bancaire sans en parler à votre conseiller avant la signature du prêt.
Choisir le bon quartier, un critère aussi important que le prix
Un appartement se livre, mais un quartier se vit. Avant de réserver, regardez la distance à la gare, les écoles, les commerces, le bassin d'emploi, et imaginez le quartier une fois les travaux voisins terminés. Les pages par région aident à comparer : programmes neufs en Île-de-France, programmes neufs en Auvergne-Rhône-Alpes ou encore programmes neufs en Occitanie. À l'échelle d'un département, les pages des Hauts-de-Seine, du Val-d'Oise ou de la Haute-Savoie donnent une idée de l'offre disponible, sans engagement.
Pourquoi faire ce parcours avec Vianova
Vianova est une marketplace d'immobilier neuf qui vous propose les prix du promoteur : l'accompagnement est gratuit pour vous, les honoraires étant payés par le promoteur. Un conseiller unique vous suit du premier appel à la remise des clés. Sa sélection est préparée par une personne et non par un algorithme, sans pression commerciale. Les dispositifs (PTZ, prêt Action Logement, prêt d'accession sociale et prêt conventionné, TVA réduite et aides locales) sont vérifiés commune par commune. Pour comparer avec un projet locatif, la page investir dans le neuf et le conseil en investissement précisent notre approche, sans rendement garanti.
FAQ : vos questions sur l'achat en VEFA, du premier appel aux clés
Combien de temps faut-il entre la réservation et la remise des clés ?
Cela dépend de l'avancement du programme. Pour un projet réservé avant le début des travaux, il faut compter en général entre un an et demi et deux ans et demi environ. Pour un programme déjà en cours, ce délai est plus court. La date prévisionnelle figure dans le contrat de réservation.
Puis-je renoncer après avoir signé le contrat de réservation ?
Oui, pendant un délai de rétractation de 10 jours à compter du lendemain de la première présentation de la lettre recommandée ou de la remise en main propre. Au-delà, vous ne pouvez renoncer que dans les cas prévus au contrat, comme le refus de prêt.
Qu'est-ce que le dépôt de garantie, et où est-il placé ?
C'est une somme versée à la réservation, plafonnée à 5 % du prix si l'acte est signé dans l'année et à 2 % entre un et deux ans. Elle est consignée sur un compte spécial et non versée au promoteur ; elle s'impute ensuite sur le prix.
Que se passe-t-il si ma banque refuse le prêt ?
Le contrat de réservation contient une condition suspensive d'obtention du prêt. Si le prêt est refusé dans les conditions prévues, la vente ne se fait pas et le dépôt de garantie vous est restitué.
Quand dois-je payer le notaire ?
Les frais de notaire du neuf, estimés à environ 2,5 % du prix dans nos simulations, sont réglés à la signature de l'acte. Ils sont plus faibles que dans l'ancien.
Quel est le pourcentage maximal que je peux payer avant la livraison ?
L'article R261-14 du Code de la construction et de l'habitation plafonne les paiements cumulés à 35 % à l'achèvement des fondations, 70 % à la mise hors d'eau et 95 % à l'achèvement de l'immeuble. Le solde de 5 % est dû à la remise des clés.
Que paie-t-on pendant la construction ?
Vous payez des intérêts sur les sommes déjà débloquées et l'assurance emprunteur, tout en conservant votre loyer actuel. Le capital ne se rembourse qu'une fois le prêt entièrement débloqué, selon les conditions de votre offre de prêt.
Que se passe-t-il si le promoteur fait faillite ?
Le vendeur doit fournir une garantie financière d'achèvement ou de remboursement. Elle sert à terminer l'immeuble ou à vous rembourser les sommes versées, selon le cas. Vérifiez sa mention dans l'acte.
Quelle différence entre garantie de parfait achèvement, biennale et décennale ?
Le parfait achèvement dure 1 an et couvre tous les désordres signalés. La biennale dure 2 ans et couvre les équipements dissociables. La décennale dure 10 ans et couvre la solidité de l'ouvrage et ce qui le rend impropre à sa destination.
Qu'est-ce que l'assurance dommages-ouvrage ?
Elle permet de financer rapidement les réparations relevant de la garantie décennale sans attendre de déterminer les responsabilités. Elle est valable 10 ans à compter de la réception.
Comment se passe la visite de livraison ?
Vous visitez le logement avec le promoteur, contrôlez chaque pièce et notez les défauts dans un procès-verbal. Vous pouvez être accompagné, et vous pouvez émettre des réserves à lever par le promoteur.
Comment éviter de payer deux fois, loyer et crédit ?
En anticipant : choisissez un préavis adapté, gardez une marge entre livraison prévue et fin de bail, et intégrez dans votre budget les intérêts intercalaires dès la simulation.
Le PTZ est-il possible pour un appartement neuf en VEFA ?
Depuis avril 2025, le PTZ est ouvert à toutes les zones pour le neuf collectif, sous conditions de ressources et pour une première acquisition en résidence principale. Votre conseiller en vérifie les conditions pour votre commune.
La TVA réduite s'applique-t-elle à mon achat ?
Elle est réservée à certains secteurs et situations, sous conditions de ressources et d'usage en résidence principale. Votre conseiller vérifie l'éligibilité commune par commune.
Un courtier est-il utile en VEFA ?
Souvent, car le déblocage progressif du prêt et le plan de financement pendant le chantier demandent une attention particulière. Un courtier compare les offres et peut négocier des conditions ; ce n'est pas obligatoire.
Que faire si je constate des défauts après avoir emménagé ?
Signalez-les par écrit au promoteur, avec photos, dans l'année de la réception pour la garantie de parfait achèvement. Les équipements relèvent ensuite de la biennale, et les désordres graves de la décennale.
Puis-je revendre avant la livraison ?
C'est juridiquement possible dans certains cas, mais la revente avant livraison est encadrée et dépend des clauses du contrat ; il est préférable de la considérer comme une exception et d'en parler à un notaire.
Conclusion : un parcours long, mais balisé de garanties
Du premier appel à la remise des clés, l'achat en VEFA suit un chemin précis : sélection, réservation et rétractation de 10 jours, financement, acte authentique, appels de fonds plafonnés à 35 %, 70 % puis 95 %, livraison et solde de 5 %. À chaque étape, la loi vous donne un point d'appui. L'essentiel est d'anticiper les chiffres, notamment la période où vous payez loyer et intérêts, et de vous faire accompagner par un interlocuteur unique.
Si vous voulez un avis chiffré sur votre propre cas, parler à un conseiller Vianova ne vous engage à rien. Vous pouvez aussi reprendre le point de départ sur la page devenir propriétaire en neuf puis explorer, avec la carte des programmes ou la ville d'Annemasse ou de Cergy, les secteurs qui comptent pour vous.