Une annonce affiche 750 € de loyer mensuel pour un appartement neuf à 200 000 €. Le calcul est vite fait : 9 000 € par an, soit 4,5 % de rentabilité brute. Le chiffre est séduisant, et il n’est pas faux. Mais il décrit ce que le locataire paie, pas ce que le propriétaire garde. Entre les deux s’intercalent la vacance, les charges de copropriété non récupérables, la taxe foncière, la gestion locative, l’assurance et les petites dépenses d’entretien. Pris un par un, ces postes paraissent modestes. Additionnés, ils absorbent facilement un tiers du loyer.
Cet article suit le chemin du loyer affiché jusqu’au loyer réellement encaissé, poste par poste, avec un exemple chiffré refait de bout en bout. Si vous préparez un investissement dans l’immobilier neuf, c’est le calcul à faire avant de signer, pas après. Tous les montants qui suivent sont purement illustratifs : ils servent à comprendre la mécanique, ils ne constituent ni une promesse de rendement ni une estimation pour un bien précis. Aucun rendement n’est garanti, et le vôtre dépendra de la commune, du quartier, du prix d’achat, du loyer obtenu et de votre situation fiscale.
Pour les calculs de financement, nous reprenons des hypothèses simples et toujours identiques : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur à 0,34 % du capital emprunté, frais de notaire du neuf estimés à 2,5 % du prix. Chaque mensualité a été recalculée avec la formule d’annuité, pas estimée à la louche.
Brute, nette, nette d’impôt : trois rentabilités, trois réalités
Le mot « rentabilité » recouvre au moins trois notions, et les confondre est la première source de déception chez les investisseurs débutants. La rentabilité brute rapporte le loyer annuel au prix du bien. C’est le chiffre des annonces et des simulateurs rapides. La rentabilité nette de charges retire du loyer toutes les dépenses du propriétaire et rapporte le résultat au coût total d’acquisition, frais de notaire inclus. La rentabilité nette-nette ajoute enfin l’impôt sur les revenus fonciers ou sur les revenus meublés, ainsi que les prélèvements sociaux.
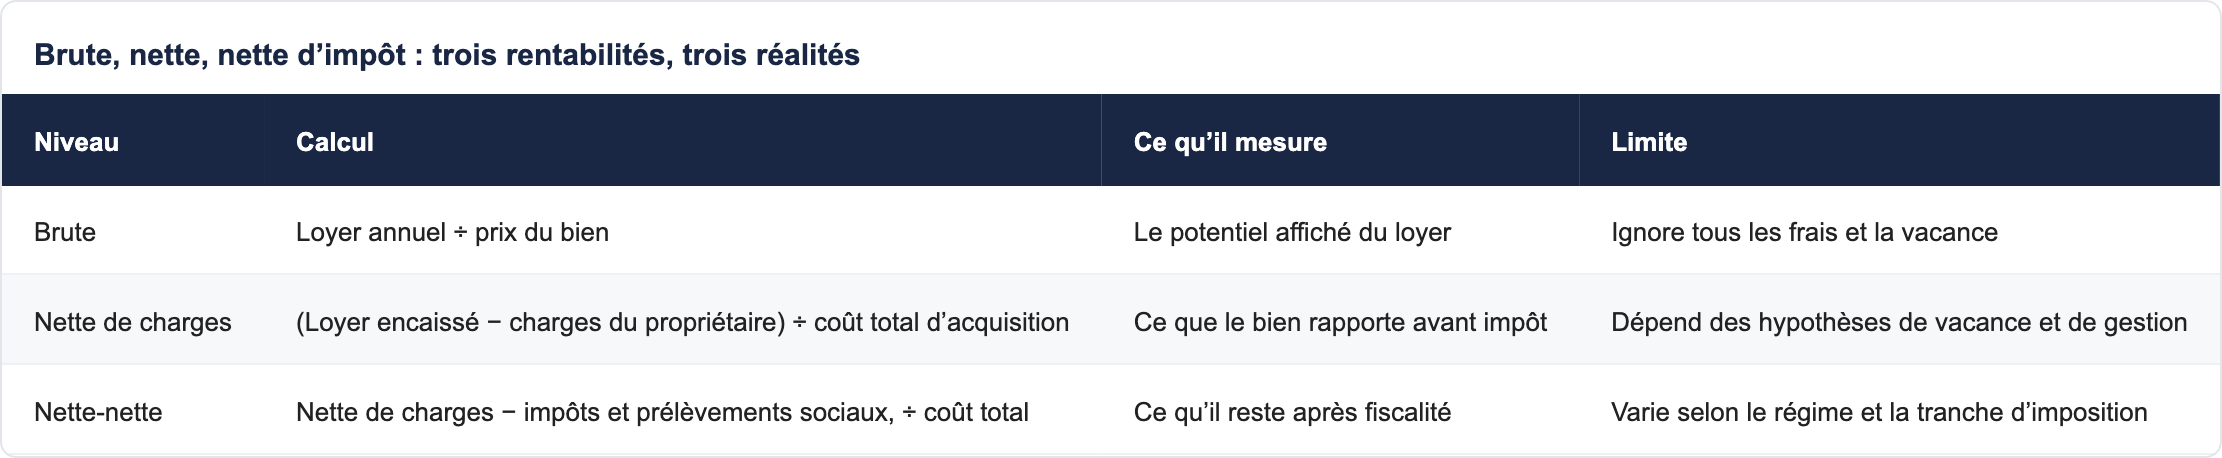
Dans cet article, nous nous arrêtons à la rentabilité nette de charges, avant impôt. La couche fiscale mérite son propre traitement, et plusieurs guides de Vianova la détaillent déjà : nous y renvoyons plus bas. L’objectif ici est de rendre visible tout ce qui sépare le loyer affiché du loyer encaissé, parce que c’est là que se jouent la plupart des mauvaises surprises.
Le cas illustratif : un appartement neuf à 200 000 €
Pour que les chiffres restent lisibles, prenons un appartement neuf acheté en VEFA auprès d’un promoteur, sans désigner de programme particulier. Le prix est de 200 000 €, le loyer de marché supposé de 750 € par mois, le tout dans une commune bien desservie, avec une gare, des écoles, des commerces et un bassin d’emploi à proximité. Ces valeurs sont fictives et choisies pour leur simplicité de calcul.
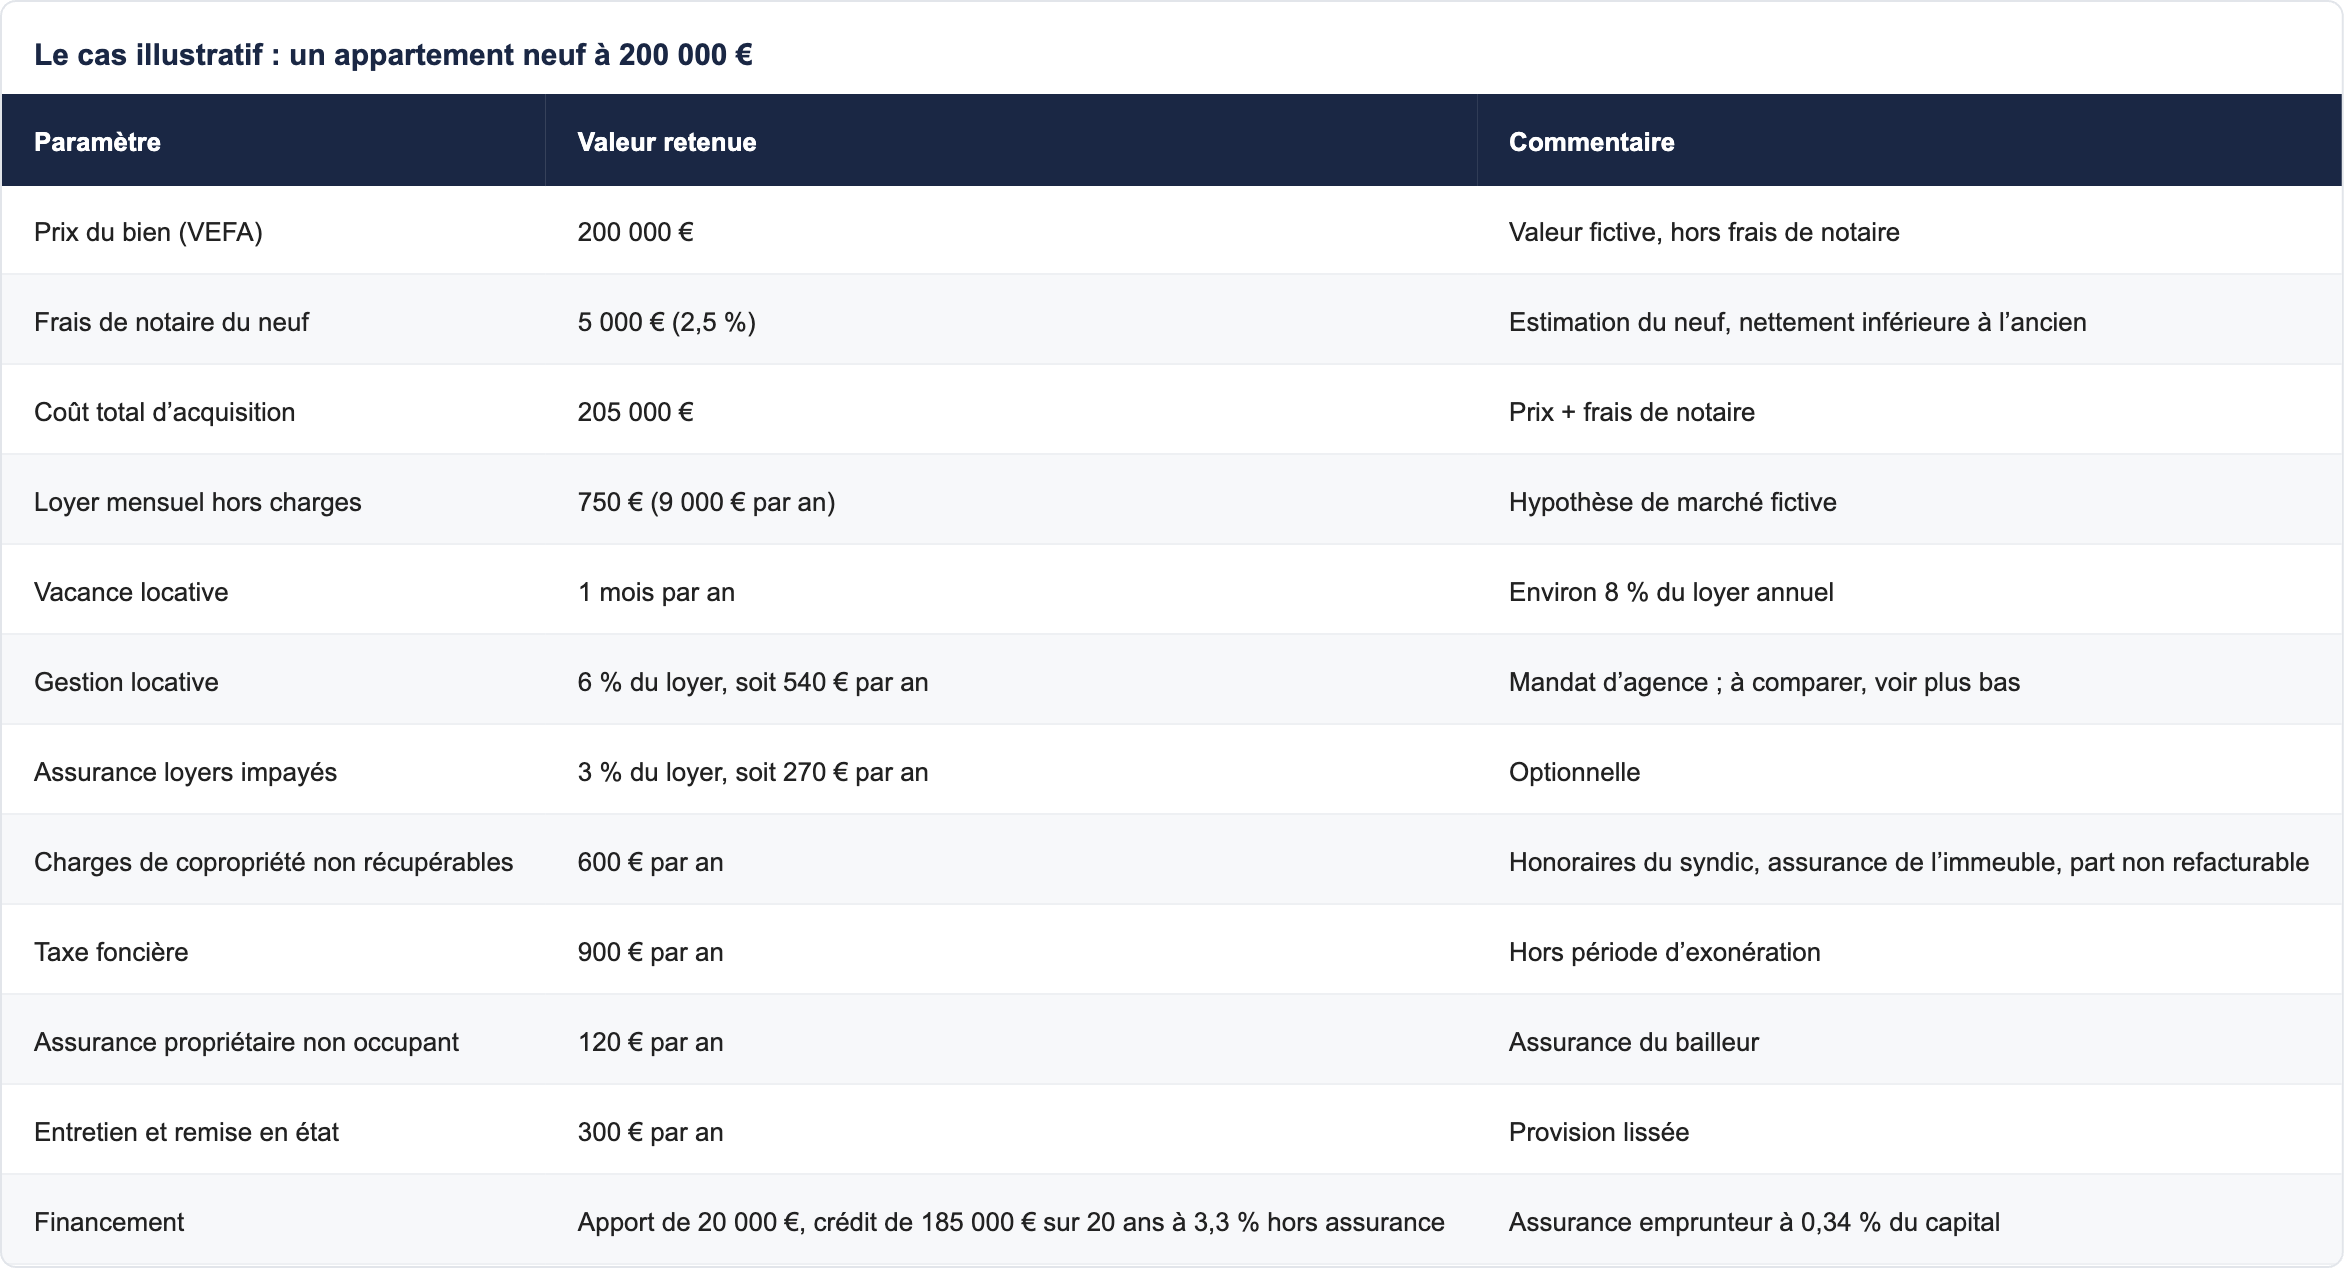
Rapportée au prix seul, la rentabilité brute de cet exemple est de 4,5 %. Rapportée au coût total, frais de notaire inclus, elle tombe à 4,39 %. Premier enseignement : même avant la moindre charge, choisir le bon dénominateur change déjà le résultat. Un investisseur sérieux compare toujours les biens sur la base du coût total d’acquisition.
Poste par poste : tout ce qui se retranche du loyer
La vacance locative : le trou invisible dans les annonces
Aucun appartement n’est loué 12 mois sur 12 sur toute la durée de détention. Entre deux locataires, il faut donner congé, faire l’état des lieux de sortie, remettre en état si nécessaire, publier l’annonce, organiser les visites et monter le dossier du nouveau locataire. Un mois d’inoccupation par an est une hypothèse prudente dans un secteur très demandé, mais elle peut être dépassée dans une commune où l’offre locative abonde ou lorsque le loyer est fixé trop haut.
Dans notre exemple, un mois de vacance représente 750 €, soit près de 0,37 point de rentabilité. Le tableau suivant montre à quel point ce seul paramètre déplace le résultat, toutes autres hypothèses égales par ailleurs.
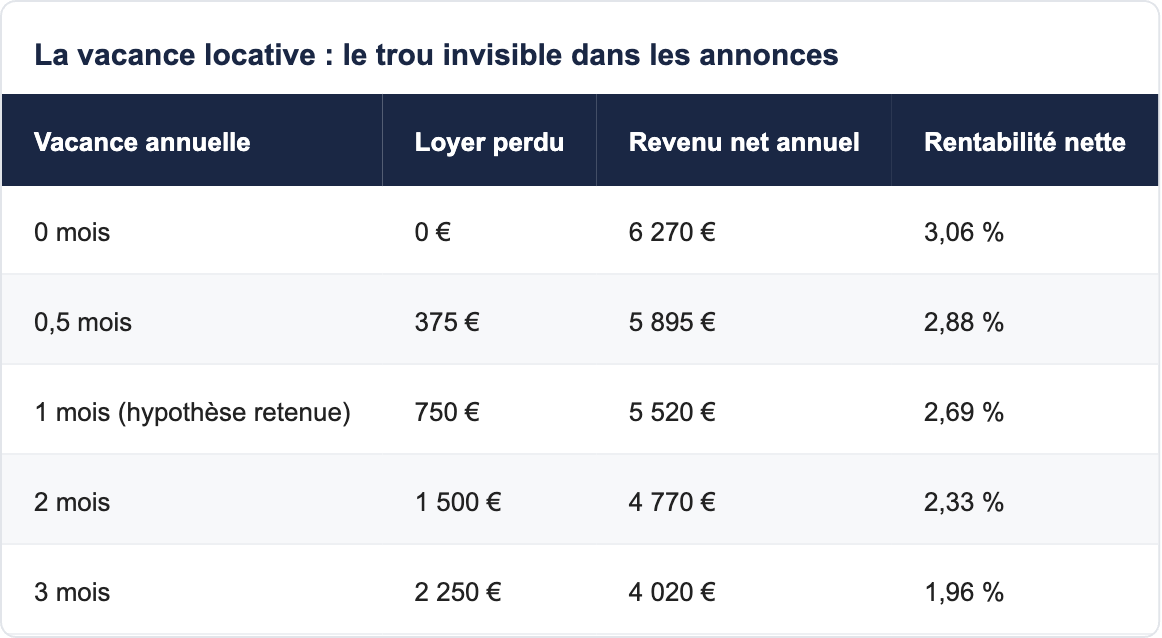
Deux mois de vacance de plus font perdre plus d’un demi-point de rentabilité nette. La première protection contre ce risque n’est pas un contrat d’assurance, c’est l’emplacement : un logement proche d’une gare, d’établissements scolaires et de commerces, dans un bassin d’emploi dynamique, se relouera plus vite qu’un bien isolé. Nous y revenons dans une section dédiée.
Les charges de copropriété : récupérables ou non ?
Le locataire rembourse au propriétaire une partie des charges de l’immeuble : eau froide collective, entretien des parties communes, ascenseur, ordures ménagères, selon le décret sur les charges récupérables. Mais d’autres dépenses restent entièrement à la charge du bailleur : honoraires du syndic, assurance de l’immeuble, gros travaux, frais de gestion de la copropriété, provision pour le fonds de travaux. Le propriétaire doit donc raisonner en charges non récupérables, et non en charges totales.
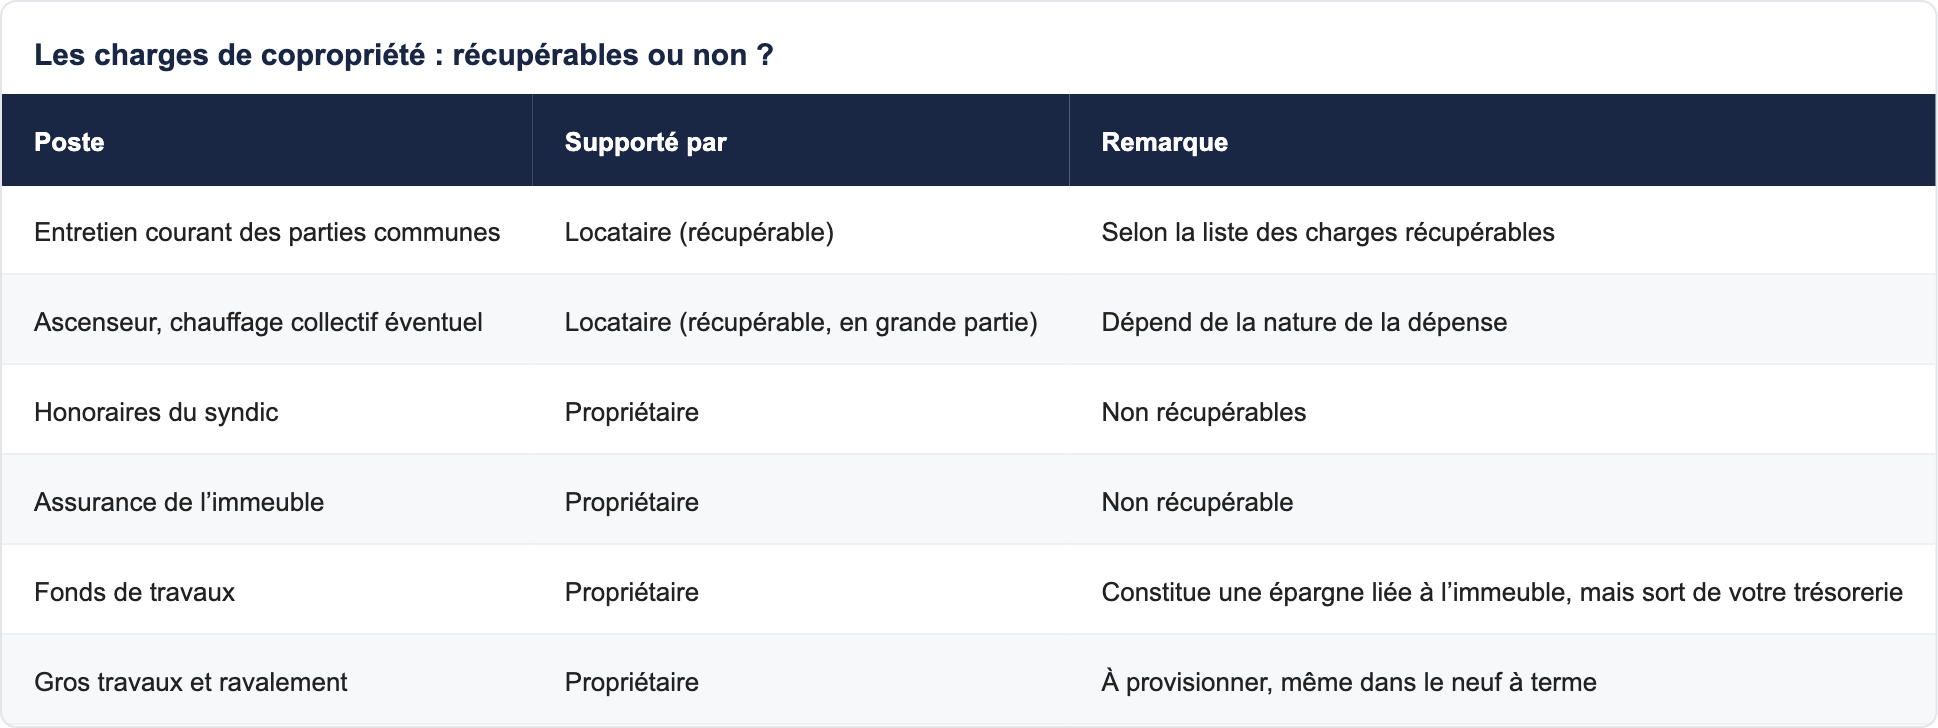
Un avantage du neuf : un immeuble livré récemment, construit selon la RE2020, n’appelle pas de gros travaux de façade ou de toiture avant de longues années. La garantie décennale couvre les désordres graves, la garantie biennale les équipements dissociables, et la garantie de parfait achèvement les défauts signalés dans l’année suivant la livraison. Ces protections réduisent le risque de dépenses imprévues pendant la première décennie, ce qui est précieux pour la prévisibilité du budget.
La taxe foncière : un poste qui change selon l’âge du bien
La taxe foncière est due par le propriétaire et ne peut pas être refacturée au locataire. En principe, une construction neuve bénéficie d’une exonération de deux ans, à compter du 1er janvier de l’année qui suit son achèvement, à condition de déposer la déclaration auprès de l’administration fiscale dans les trois mois de la fin des travaux. Attention toutefois : certaines communes ont supprimé ou réduit cette exonération pour leur part de la taxe, ou l’ont limitée aux logements financés par des prêts aidés. Il faut donc se renseigner commune par commune, ce que fait précisément un conseiller avant toute présentation de programme.
Après l’exonération, la taxe foncière s’applique pleinement, et son niveau varie beaucoup d’une commune à l’autre. Notre exemple retient 900 € par an, valeur fictive. Le tableau montre l’effet d’une différence de taux locaux.
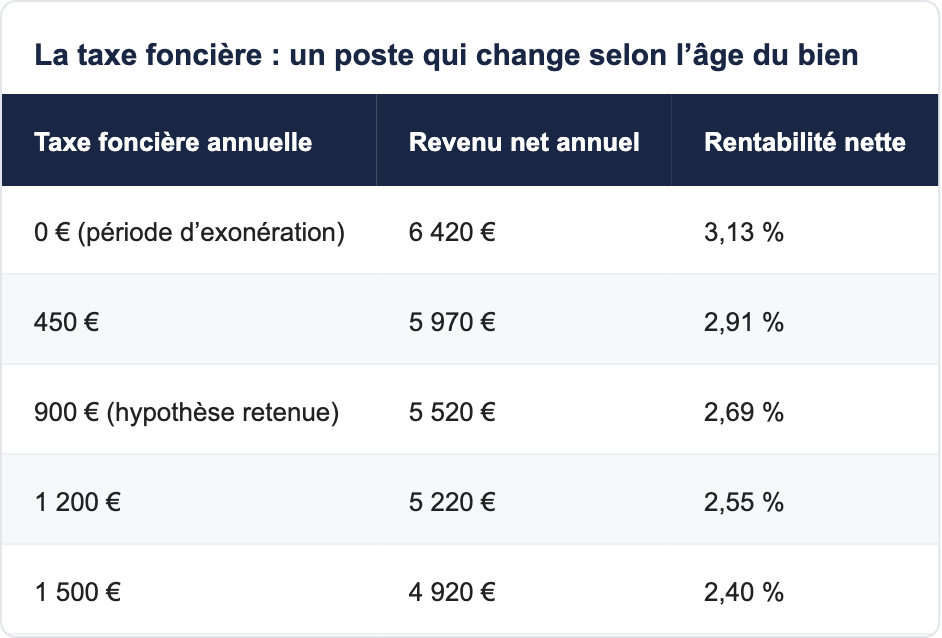
Retenez un point de méthode : ne bâtissez pas votre projet sur les deux années d’exonération. Elles sont un bonus pendant lequel la trésorerie respire, pas un régime permanent. Testez toujours votre simulation avec la taxe foncière pleine.
La gestion locative et la garantie des loyers impayés
Confier le bien à une agence soulage le propriétaire : recherche du locataire, rédaction du bail, quittancement, régularisation des charges, suivi des travaux. Ce service a un prix. Les barèmes publiés par les agences se situent en général entre 6 % et 10 % TTC du loyer charges comprises, et certaines plateformes en ligne annoncent des tarifs plus bas, de l’ordre de 3,5 % à 6 %, avec un accompagnement plus restreint. Gérer soi-même ne coûte rien en argent, mais coûte du temps et de la disponibilité, surtout si le bien est éloigné de votre domicile.
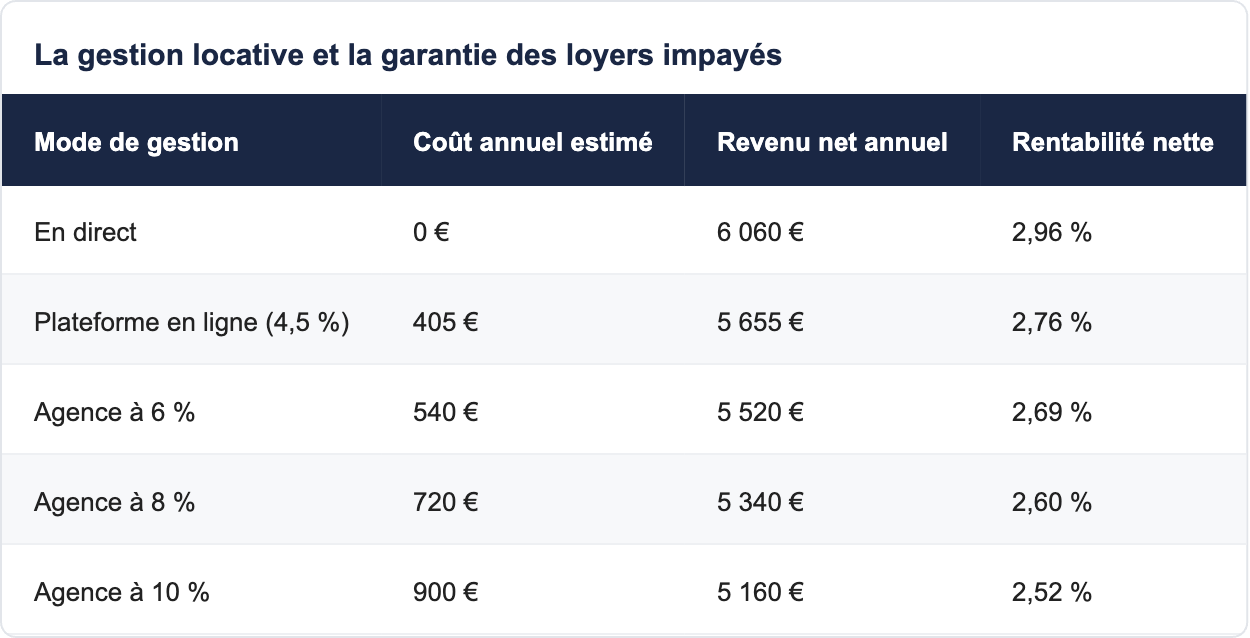
La garantie des loyers impayés est un poste distinct. Les contrats se situent généralement entre 2,5 % et 5 % du loyer annuel charges comprises selon l’assureur et les garanties retenues. Notre exemple retient 3 %, soit 270 € par an. Cette assurance ne crée pas de rentabilité : elle protège contre un événement rare mais coûteux. La question à se poser n’est pas « combien ça coûte ? » mais « puis-je absorber plusieurs mois d’impayés sans fragiliser mon budget ? ».
L’assurance propriétaire non occupant, l’entretien et les imprévus
Un propriétaire bailleur souscrit une assurance propriétaire non occupant, qui complète l’assurance du locataire et celle de la copropriété. Son coût est modeste, 120 € par an dans notre exemple. S’y ajoute une provision d’entretien : peinture entre deux locataires, remplacement d’un appareil, petites réparations non imputables au locataire. Même dans un appartement neuf, prévoir 300 € par an est un ordre de grandeur raisonnable, car l’usure ne se manifeste pas le jour de la livraison mais elle finit par arriver.
Le bilan : la cascade complète du loyer affiché au loyer encaissé
Reprenons tous les postes dans l’ordre. Le tableau part de 9 000 € de loyer annuel théorique et retire successivement chaque dépense. La colonne de droite indique la rentabilité sur le coût total d’acquisition de 205 000 € après chaque retrait.
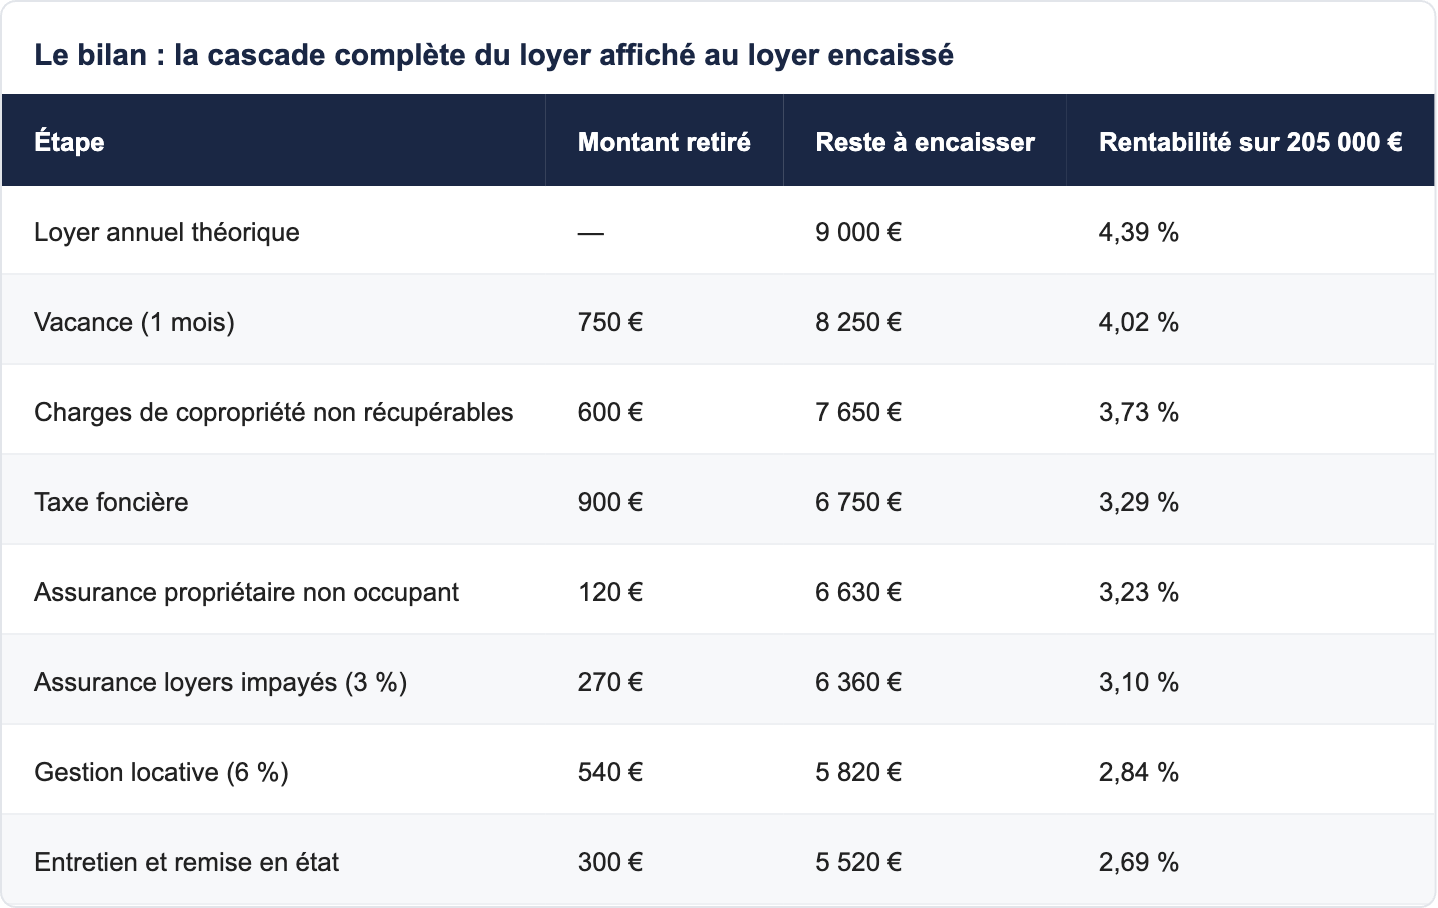
Sur un loyer théorique de 9 000 €, il reste 5 520 € : environ 39 % du loyer sont absorbés par les charges et la vacance. La rentabilité nette de charges est de 2,69 %, contre 4,5 % annoncés au départ, soit un écart d’environ 1,7 point. Ce n’est pas un échec : c’est la réalité arithmétique de presque tout investissement locatif, qu’il soit dans le neuf ou dans l’ancien. L’échec, c’est de ne pas l’avoir calculé avant d’acheter.
Notons aussi les leviers dont vous disposez. Le prix d’achat et le loyer se négocient ou se choisissent en amont. La gestion se choisit. La vacance se réduit par le bon emplacement et un loyer réaliste. La taxe foncière se vérifie avant l’achat. Les charges de copropriété s’estiment à partir du budget prévisionnel que le promoteur ou le syndic provisoire peut présenter. Une grande partie de l’écart entre brut et net est donc anticipable.
Avec un crédit : la rentabilité nette ne dit pas tout, il faut regarder le cash-flow
La rentabilité nette ignore le financement. Or la plupart des acquéreurs empruntent. Dans notre exemple, avec 20 000 € d’apport, le capital emprunté est de 185 000 € (coût total de 205 000 € moins l’apport). Sur 20 ans à 3,3 % hors assurance, la mensualité du crédit est d’environ 1 054 €, auxquels s’ajoutent 52 € par mois d’assurance emprunteur à 0,34 % du capital initial, soit environ 1 106 € par mois au total.
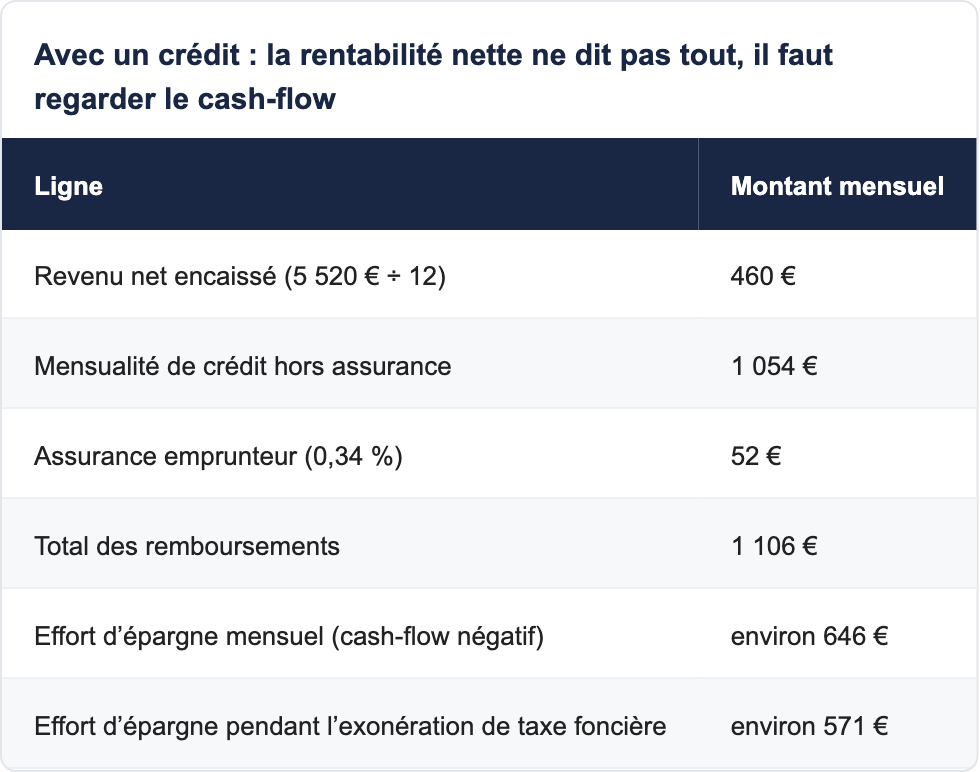
Lecture honnête : avec cette structure de financement, le loyer net ne couvre pas la mensualité, et l’investisseur complète chaque mois. C’est fréquent lorsque l’apport est limité et que la durée est de 20 ans. Mais l’effort d’épargne n’est pas une perte sèche : sur la première année, environ 6 600 € des remboursements servent à rembourser du capital, c’est-à-dire à constituer un patrimoine, le reste correspondant aux intérêts. Autrement dit, l’investissement locatif financé à crédit est avant tout un mécanisme d’épargne forcée, dont la valeur dépend de l’évolution du bien et de sa revente, qui n’est pas garantie.
Allonger la durée, augmenter l’apport ou viser un loyer plus élevé change l’équation. Un courtier ou un conseiller peut simuler plusieurs scénarios avant toute décision. Les aides à l’accession ne concernent pas l’investissement locatif : le PTZ, par exemple, est réservé à l’achat d’une résidence principale. Si vous hésitez entre acheter pour vous loger et acheter pour louer, le guide du prêt à taux zéro en 2026 vous aidera à comparer les deux logiques.
Le loyer : le seul levier qui joue sur le haut de la cascade
Toutes les charges ci-dessus sont des montants à peu près fixes. Le loyer, lui, agit sur le haut de l’équation, et il entraîne mécaniquement une partie de la gestion et de l’assurance, calculées en pourcentage. Le tableau montre l’effet d’un loyer plus faible ou plus fort de 50 € par mois sur le même bien, à charges fixes identiques.
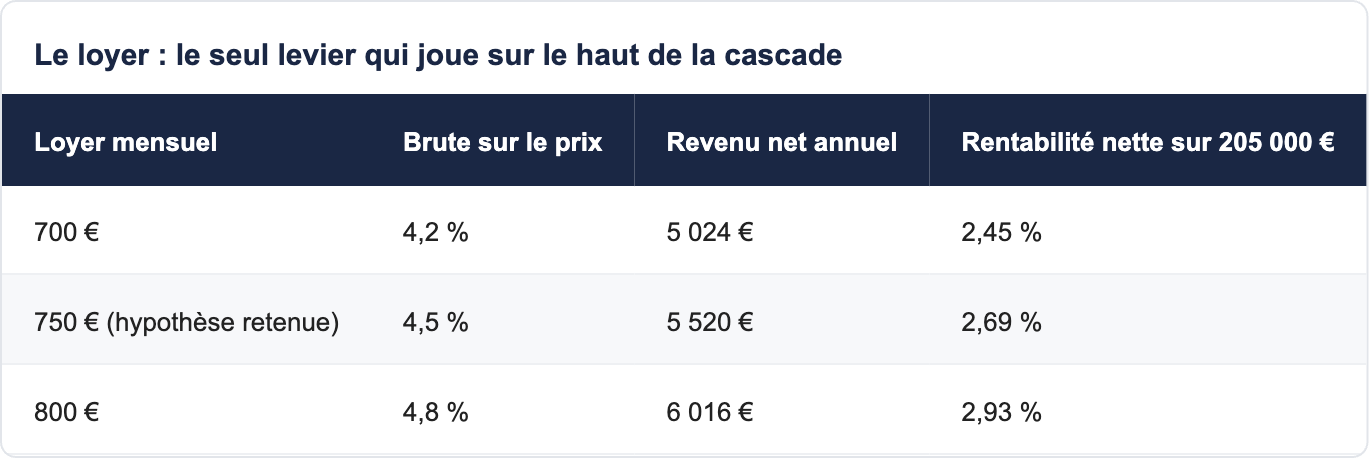
50 € de loyer en plus représentent environ 0,24 point de rentabilité nette. Mais attention : un loyer fixé trop haut allonge la vacance, et un mois de vacance supplémentaire, soit environ 800 €, efface plus d’une année de ces 50 € de loyer en plus, soit 600 €. Il faut se caler sur le marché local, pas sur ses besoins. Dans certaines communes, le loyer est en outre encadré ou plafonné selon le dispositif fiscal choisi, ce qui est un autre sujet à vérifier avant l’achat.
La dernière couche : la fiscalité, à traiter séparément
Tout ce qui précède se situe avant impôt. Les revenus locatifs sont ensuite imposés, selon le régime choisi : location nue ou meublée, micro ou réel, amortissement ou non. Cette couche peut réduire fortement l’impôt à payer et donc rapprocher la rentabilité nette-nette de la rentabilité nette, ou au contraire l’en éloigner.
Deux régimes sont aujourd’hui au cœur des discussions. Le dispositif Jeanbrun, promulgué le 20 février 2026, permet un amortissement allant jusqu’à 5,5 % par an en location nue, avec un engagement de location de 9 ans minimum ; le détail figure dans le dossier sur la loi Jeanbrun. Le statut LMNP, en location meublée, voit en 2026 les amortissements réintégrés dans le calcul de la plus-value et des prélèvements sociaux à 18,6 % ; le guide LMNP en explique les conséquences. Le Pinel, enfin, est clos pour les nouveaux investissements : on ne doit plus compter dessus pour un achat aujourd’hui.
Dans le neuf, la TVA joue aussi un rôle à l’achat : selon les cas, un taux réduit s’applique et peut changer le prix d’entrée. Le point est expliqué dans la page consacrée à la TVA réduite pour le neuf. Pour une vue d’ensemble de toutes les règles, le hub lois et fiscalité rassemble les articles de référence. Un conseil pratique : simulez toujours le net de charges avant impôt d’abord, puis seulement la fiscalité, afin de savoir à quelle couche chaque euro appartient.
L’emplacement, premier outil de réduction de la vacance
Parmi tous les postes de la cascade, la vacance est celui que l’on subit le plus et que l’on maîtrise pourtant le mieux, en choisissant bien la commune et le quartier. Les critères sont connus : proximité d’une gare et des transports, écoles à pied, commerces de proximité, présence d’un bassin d’emploi qui renouvelle la demande locative, et qualité du bâti, notamment un bon DPE grâce à la RE2020, qui devient un argument de location à mesure que la performance énergétique pèse dans les décisions des locataires.
Pour explorer les marchés, la carte des programmes neufs permet de visualiser les communes où des résidences sont en commercialisation. En Île-de-France, on peut parcourir l’offre à l’échelle de la région francilienne, des Hauts-de-Seine ou du Val-d’Oise, avec des villes comme Cergy et ses transports vers Paris. Dans la région lémanique, le marché de la Haute-Savoie, tiré par le bassin d’emploi transfrontalier, s’observe notamment à Annemasse. Ces pages présentent l’offre, pas une promesse de loyer : à vous de confronter chaque commune aux données de loyers locales avant de décider.
Un loyer de marché dépend de la tension locative de la commune, mais aussi de la qualité du logement : orientation, extérieur, stationnement, performance énergétique. Un appartement neuf, avec des charges d’énergie plus faibles pour le locataire, peut justifier un loyer cohérent avec le marché sans entraîner d’allongement de vacance. Mais seul un conseiller connaissant le terrain peut vous donner des ordres de grandeur actualisés.
Pourquoi Vianova pour préparer ce calcul
Vianova est une marketplace d’immobilier neuf : elle réunit des programmes de promoteurs et vous les présente avec un accompagnement gratuit et prix direct promoteur. Un conseiller unique vous suit du premier appel à la remise des clés. La sélection est préparée par ce conseiller, pas par un algorithme, sans pression commerciale. Les dispositifs sont vérifiés commune par commune (PTZ, prêt Action Logement, prêt d’accession sociale et prêt conventionné, TVA réduite et aides locales), et aucun rendement n’est garanti côté investisseur. Pour être guidé dans vos arbitrages, la page conseil en investissement immobilier présente l’accompagnement proposé.
Checklist avant de signer : les neuf questions à poser
- Quel est le coût total d’acquisition, frais de notaire inclus, et sur quelle base le rendement m’est-il présenté ?
- Sur quelles données de loyers locales repose le loyer annoncé, et comment se compare-t-il aux annonces actuelles ?
- Quel est le budget prévisionnel de charges de copropriété, et quelle part est récupérable sur le locataire ?
- Quel est le taux de taxe foncière de la commune, et l’exonération de deux ans s’y applique-t-elle ?
- Quelle vacance ai-je intégrée dans mon calcul, et pourquoi ?
- Quel mode de gestion est prévu, à quel coût, et quels services sont inclus ?
- Puis-je absorber l’effort d’épargne mensuel, y compris en cas de vacance ou d’impayé ?
- Quelle fiscalité s’appliquera à mes revenus, et ai-je simulé le net-net ?
- Que se passe-t-il si je dois revendre avant le terme de l’engagement de location éventuel ?
FAQ : rentabilité nette et immobilier neuf
Quelle est la différence entre rentabilité brute et rentabilité nette ?
La rentabilité brute rapporte le loyer annuel au prix du bien et ignore tous les frais. La rentabilité nette retire du loyer la vacance, les charges non récupérables, la taxe foncière, l’assurance, la gestion et l’entretien, puis rapporte le résultat au coût total d’acquisition. Dans notre exemple illustratif, on passe de 4,5 % à 2,69 %.
Comment calculer la rentabilité nette d’un appartement neuf ?
Additionnez le prix et les frais de notaire pour obtenir le coût total. Retirez du loyer annuel théorique la vacance et toutes les charges du propriétaire. Divisez le résultat par le coût total et multipliez par 100. Faites le calcul avec une taxe foncière pleine, même si les deux premières années sont exonérées.
Quel taux de vacance faut-il prévoir dans une simulation ?
Il n’existe pas de chiffre universel : la vacance dépend de la commune, du quartier, du loyer et de la qualité du logement. Un mois par an est une hypothèse courante et prudente en zone tendue. Testez systématiquement un scénario à deux ou trois mois pour mesurer la sensibilité de votre projet, comme dans le tableau de cet article.
La taxe foncière est-elle vraiment exonérée dans le neuf ?
En principe, une construction neuve est exonérée pendant deux ans à partir du 1er janvier de l’année suivant son achèvement, sous réserve de la déclaration dans les trois mois. Certaines communes ont toutefois supprimé ou limité l’exonération pour leur part. Vérifiez la situation de la commune avant d’acheter.
Peut-on refacturer la taxe foncière au locataire ?
Non. La taxe foncière est un impôt du propriétaire et ne figure pas parmi les charges récupérables. Seule la taxe d’enlèvement des ordures ménagères, incluse sur l’avis, peut être récupérée auprès du locataire. Le reste doit être intégré à votre calcul de rentabilité.
Combien coûte une gestion locative en agence ?
Les barèmes publiés se situent en général entre 6 % et 10 % TTC du loyer charges comprises, avec des offres en ligne à des tarifs plus bas. Les prestations incluses varient : comparez ce qui est compris (recherche du locataire, quittancement, suivi des travaux, contentieux) avant de comparer les pourcentages.
Faut-il souscrire une assurance loyers impayés ?
Ce n’est pas obligatoire, mais elle protège contre des impayés qui peuvent peser lourd. Les contrats coûtent généralement de 2,5 % à 5 % du loyer annuel charges comprises. Elle est surtout utile si vous ne pouvez pas absorber plusieurs mois sans loyer, et ses conditions d’éligibilité du locataire doivent être lues avec attention.
Les charges de copropriété sont-elles plus faibles dans le neuf ?
Elles peuvent être plus prévisibles : l’immeuble est récent, les gros travaux sont lointains, et les garanties décennale, biennale et de parfait achèvement couvrent les premiers désordres. Mais les services de la résidence (ascenseur, espaces verts, gardiennage) peuvent faire monter le budget. Demandez toujours le budget prévisionnel.
Les frais de notaire du neuf améliorent-ils la rentabilité ?
Oui, indirectement. Estimés à 2,5 % dans nos hypothèses, ils sont nettement plus bas que dans l’ancien, ce qui réduit le coût total d’acquisition et donc améliore la rentabilité calculée sur ce coût. Sur 200 000 €, ils représentent environ 5 000 €.
Pourquoi mon cash-flow est-il négatif alors que mon bien rapporte ?
Parce que la rentabilité nette est calculée sans le financement. Si la mensualité de crédit dépasse le loyer net, vous complétez chaque mois. Dans notre exemple, l’effort d’épargne est d’environ 646 € par mois, une partie des remboursements servant toutefois à constituer du capital. Ce n’est pas un rendement : c’est un mode de constitution de patrimoine.
Le PTZ peut-il financer un investissement locatif ?
Non. Le prêt à taux zéro est destiné à l’acquisition d’une résidence principale. Un investisseur locatif doit financer son projet par un prêt immobilier classique, avec apport. Le PTZ est ouvert à toutes les zones depuis avril 2025 pour le neuf collectif, mais uniquement pour un primo-accédant qui y habite.
Quel est l’impact de la fiscalité sur la rentabilité ?
Il peut être important. Les revenus sont imposés selon le régime choisi, et des dispositifs comme Jeanbrun ou le LMNP modifient l’assiette imposable grâce à l’amortissement. Le Pinel est clos pour les nouveaux investissements. La rentabilité nette-nette dépend de votre tranche d’imposition et doit être simulée individuellement.
Un bon DPE améliore-t-il vraiment la rentabilité locative ?
Un logement neuf, conçu selon la RE2020, offre en général de bonnes performances énergétiques, ce qui est un atout face aux restrictions de location des logements énergivores. Le locataire paie moins de chauffage, ce qui soutient la demande et limite la vacance, mais ne garantit pas un loyer supérieur.
Vaut-il mieux acheter pour louer ou pour habiter ?
Cela dépend de vos objectifs, de votre horizon et de votre situation. Habiter son bien évite le loyer, alors que louer un bien constitue un patrimoine mais coûte de l’effort d’épargne. Le comparatif louer ou acheter et la page devenir propriétaire aident à trancher.
Un rendement est-il garanti dans l’immobilier neuf ?
Non. Aucun rendement n’est garanti, ni par Vianova ni par un promoteur sérieux. Les loyers, la vacance, les charges, les impôts et la valeur à la revente varient. Les chiffres de cet article sont des exemples pédagogiques et ne valent pas promesse. Un conseiller peut vous aider à bâtir des scénarios prudents.
Conclusion : raisonner en loyer encaissé, pas en loyer affiché
Le loyer affiché n’est que le point de départ. Entre lui et ce que vous encaissez réellement, la vacance, les charges non récupérables, la taxe foncière, la gestion et l’entretien retirent, dans notre exemple fictif, environ 39 % du loyer théorique, et ramènent 4,5 % bruts à 2,69 % nets de charges. Ajoutez le financement et la fiscalité, et vous obtenez la vraie photographie de votre projet : un effort d’épargne qui construit un patrimoine plutôt qu’un revenu automatique.
La bonne démarche tient en quelques réflexes : comparer sur le coût total, vérifier la taxe foncière commune par commune, tester la vacance à deux ou trois mois, comparer les modes de gestion, et regarder le cash-flow autant que le rendement. Si vous voulez transformer ces principes en projet, la page investir dans le neuf avec Vianova présente l’approche, et vous pouvez aussi découvrir comment se construire un patrimoine locatif en VEFA avec l’appui d’un conseiller dédié. Une fois les chiffres posés sur la table, la décision n’en sera que plus sereine.