Vous attendez un deuxième, un troisième enfant, ou la famille s'agrandit autrement, et la question du logement revient à table chaque soir. Un T4 neuf fait rêver : des chambres séparées, un séjour lumineux, un balcon ou une terrasse, un parking, une résidence récente. Mais une fois la visite terminée, une question plus terre à terre prend le relais : combien cela coûtera-t-il vraiment, chaque mois, une fois les clés en poche ? Entre la mensualité du prêt immobilier, les charges de copropriété, l'énergie, la taxe foncière et l'entretien, le budget réel d'une famille ne se résume pas au prix affiché au mètre carré.
Cet article prend le problème par l'usage quotidien. Il détaille, poste par poste, ce que l'immobilier neuf change dans le budget d'un foyer de quatre personnes : une facture d'énergie encadrée par la RE2020, un DPE généralement favorable, une exonération temporaire de taxe foncière à vérifier commune par commune, des garanties qui limitent les mauvaises surprises d'entretien. Il s'appuie sur des hypothèses chiffrées explicites, que vous pouvez adapter à votre situation. Pour situer l'ensemble de la démarche, vous pouvez aussi consulter notre page dédiée au logement neuf pour les familles, qui rassemble les repères essentiels avant de lancer votre projet.
Un mot de méthode avant d'entrer dans le détail. Les chiffres présentés ici sont des ordres de grandeur construits sur un cas type : un T4 d'environ 80 m² acheté en VEFA comme résidence principale, au prix illustratif de 400 000 euros, avec un crédit sur 20 ans à 3,3 % hors assurance, une assurance emprunteur à 0,34 % et des frais de notaire du neuf estimés à 2,5 %. Il ne s'agit ni d'une offre ni d'un programme particulier : les prix, les charges et les taxes varient fortement d'une commune et d'une résidence à l'autre. Chaque tableau indique ses hypothèses, et chaque mensualité a été recalculée avec la formule d'annuité.
Ce que le neuf change dans le budget d'une famille
Quand on compare un appartement neuf à un appartement ancien, on compare le plus souvent les prix d'achat. C'est une erreur de perspective : sur vingt ans, le coût d'usage pèse parfois autant que l'écart de prix. Un logement ancien classé E ou F au DPE peut coûter plusieurs milliers d'euros par an en énergie, et réclamer des travaux de toiture, de façade, de fenêtres ou de chauffage qui tombent rarement au bon moment. Dans le neuf, ces postes sont sensiblement atténués, sans être supprimés pour autant.
Quatre postes qui évoluent
- L'énergie : la RE2020 impose des seuils de consommation et de performance de l'enveloppe du bâtiment, ce qui limite en principe les besoins de chauffage.
- Les charges de copropriété : elles ne sont pas plus faibles par principe, car une résidence récente comporte souvent ascenseur, interphone, espaces verts et local à vélos, mais l'entretien lourd est repoussé dans le temps.
- La taxe foncière : une exonération temporaire s'applique en règle générale aux constructions neuves, avec des nuances locales importantes.
- L'entretien du logement : les garanties légales du neuf (parfait achèvement, biennale, décennale) prennent en charge une partie des défauts qui, dans l'ancien, restent à la charge du propriétaire.
Ce que le neuf ne change pas
Le neuf n'échappe ni à la taxe d'ordures ménagères, ni à l'assurance habitation, ni aux contrats d'abonnement (eau, électricité, internet). Il n'évite pas non plus l'effet du temps : au bout de quelques années, il faut peindre, remplacer un joint, entretenir une chaudière ou une pompe à chaleur. Surtout, le neuf ne dispense pas de vérifier que le budget global reste soutenable pour un foyer qui, par définition, voit ses dépenses augmenter avec l'arrivée d'un enfant : mode de garde, alimentation, activités, mobilité. Un bon dossier de financement raisonne donc en reste à vivre, pas seulement en taux d'endettement.
Le plan de financement d'un T4 neuf : de quoi parle-t-on ?
Le point de départ d'un budget réaliste est le plan de financement. Dans l'immobilier neuf, les frais de notaire sont réduits par rapport à l'ancien : on retient ici une estimation de 2,5 % du prix, contre une fourchette plus élevée dans l'ancien. Cette différence représente, sur un bien à 400 000 euros, plusieurs milliers d'euros d'économie à la signature. Les autres frais (garantie du prêt, dossier bancaire, éventuels frais de courtier) restent à ajouter selon votre banque.
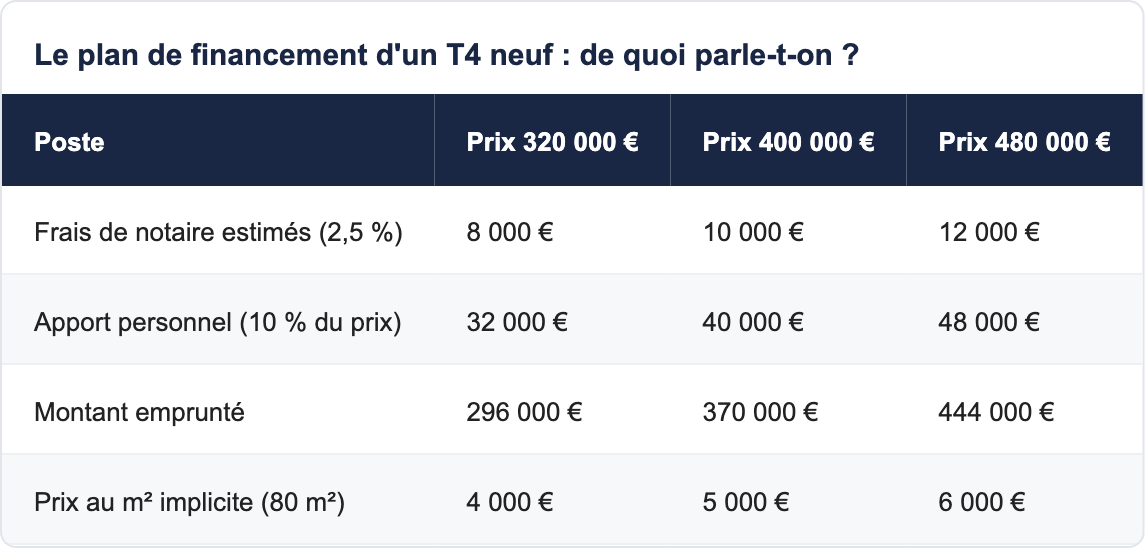
Ce tableau montre une règle simple : chaque tranche de 80 000 euros de prix ajoute environ 74 000 euros à emprunter. L'apport conditionne en partie les conditions de la banque, mais il n'est pas le seul critère : la stabilité des revenus, le reste à vivre et la capacité d'épargne comptent tout autant. Un courtier ou un conseiller dédié à votre projet d'achat peut vous aider à calibrer ce plan avant toute réservation.
Si vous achetez votre résidence principale, vérifiez aussi les dispositifs mobilisables : prêt à taux zéro, prêt Action Logement, prêt d'accession sociale, prêt conventionné, TVA réduite dans certains périmètres ou aides locales. Leur disponibilité dépend de vos revenus, de la composition du foyer et de la commune. Notre guide du PTZ en 2026 rappelle que le prêt à taux zéro est ouvert à toutes les zones pour le neuf collectif depuis avril 2025, sous conditions de ressources.
La mensualité : le poste qui domine, et sa part réelle
Sur un budget de famille, la mensualité de remboursement représente de loin la première ligne. Elle est calculée ici sur 20 ans à 3,3 % hors assurance, avec une assurance emprunteur à 0,34 % du capital initial par an. Les mensualités ci-dessous ont été recalculées avec la formule d'annuité et arrondies à l'euro.
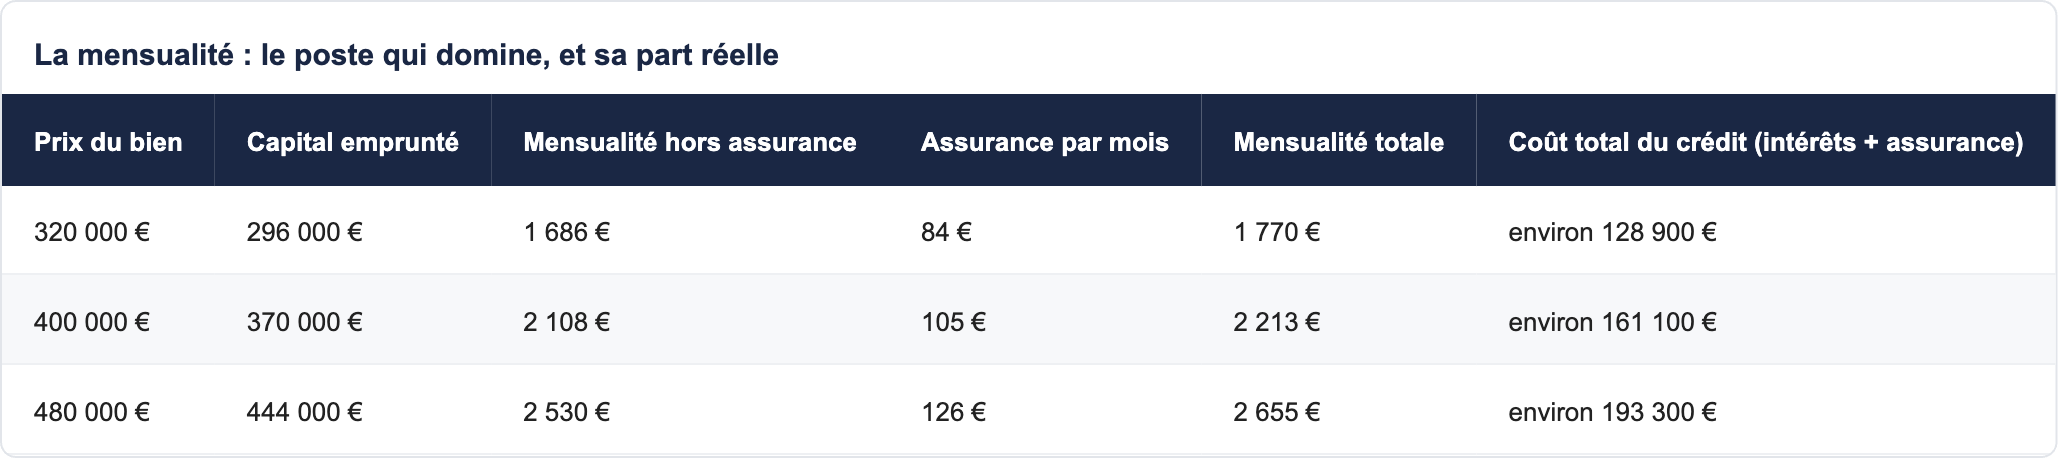
Pour mémoire, les règles de prudence fixées par le Haut Conseil de stabilité financière limitent en principe l'endettement à 35 % des revenus, assurance comprise. Avec une mensualité de 2 213 euros, il faut donc un revenu net mensuel d'environ 6 300 euros pour entrer dans ce cadre, en l'absence d'autres crédits. Ce seuil est un repère, pas une promesse : chaque banque apprécie le dossier au cas par cas, et peut accorder des dérogations limitées.
Pourquoi raisonner en reste à vivre
Le taux d'endettement ne dit pas ce qu'il reste pour vivre. Une famille avec deux enfants a des dépenses incompressibles plus élevées qu'un couple sans enfant : alimentation, vêtements, santé, garde, transports scolaires. Avant de signer, simulez votre budget mensuel complet, y compris les postes détaillés plus loin dans cet article, et conservez une marge pour l'imprévu. Une mensualité confortable sur le papier peut devenir pesante si la famille s'agrandit à nouveau.
Les charges de copropriété d'une résidence neuve
Les charges de copropriété couvrent l'entretien des parties communes, l'éclairage, l'eau des espaces communs, l'assurance de l'immeuble, la rémunération du syndic et, selon les résidences, l'ascenseur, l'interphone, le chauffage collectif ou les espaces verts. Les estimations publiées par les spécialistes de la gestion de copropriété situent les charges courantes d'un immeuble standard avec ascenseur entre 25 et 40 euros par mètre carré et par an, avec des écarts marqués selon la région, la taille de la résidence et le niveau de services. Ce sont des ordres de grandeur, pas des tarifs.
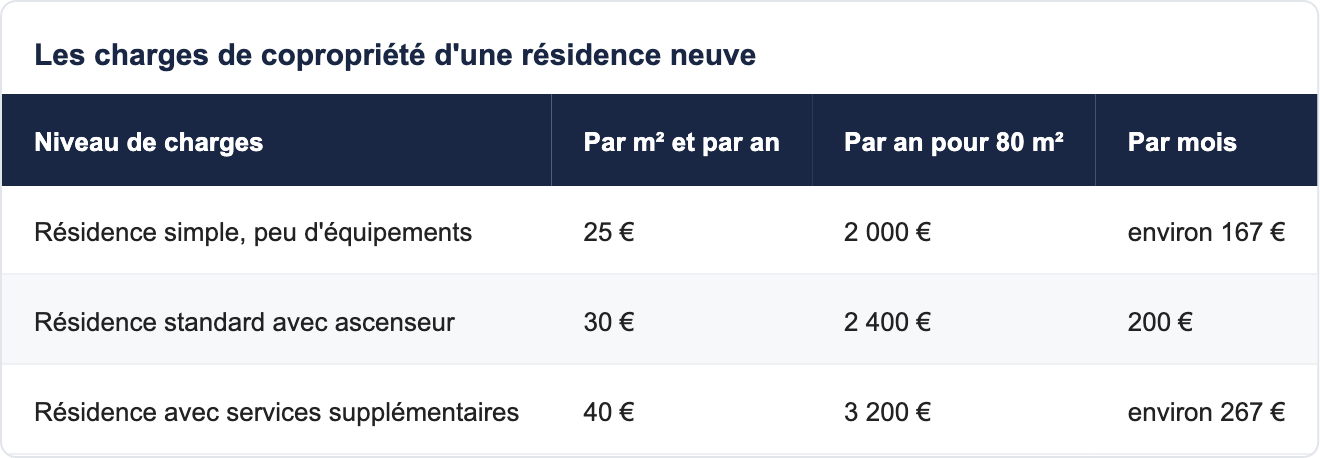
Dans une résidence neuve, les premiers exercices sont souvent particuliers. Les contrats d'entretien des équipements communs sont neufs, les gros travaux sont éloignés et les garanties couvrent certains désordres. En contrepartie, le budget prévisionnel de la première année est parfois établi sans recul : il peut être réajusté après la première assemblée générale. Demandez donc au promoteur ou au syndic provisoire le budget prévisionnel détaillé, et comparez-le avec les charges de résidences récentes de la même commune.
Les questions à poser sur les charges
- Quel est le budget prévisionnel annuel de la copropriété, et sur quelles hypothèses repose-t-il ?
- Le chauffage et l'eau chaude sont-ils collectifs ou individuels ? Dans le premier cas, ils figurent dans les charges ; dans le second, ils s'ajoutent à votre facture d'énergie.
- Quels équipements génèrent des contrats d'entretien (ascenseur, ventilation, portail, espaces verts, local vélos) ?
- Un fonds de travaux est-il prévu, et quel est son montant annuel ? Cette provision est obligatoire dans la plupart des copropriétés et protège contre les appels de fonds exceptionnels.
Un appartement neuf avec peu d'équipements communs peut avoir des charges modestes, mais une famille y perdra peut-être en confort : pas de local poussettes, pas de garage à vélos sécurisé. À l'inverse, une résidence très équipée coûte plus cher chaque mois. Le bon équilibre dépend de votre mode de vie, et mérite d'être arbitré avant de signer plutôt que subi ensuite.
Énergie : ce que la RE2020 change sur la facture
La réglementation environnementale RE2020 s'applique aux logements neufs depuis le 1er janvier 2022. Elle remplace la RT2012 et fixe des exigences sur trois axes : la sobriété énergétique du bâtiment (besoin bioclimatique, enveloppe isolée), la consommation d'énergie et l'empreinte carbone, ainsi que le confort d'été. Pour un budget familial, c'est le premier axe qui compte : un logement bien conçu consomme moins pour se chauffer et reste plus agréable en période de chaleur.
Les seuils de la RE2020 pour le collectif
Selon les synthèses publiées par les acteurs du secteur, la consommation d'énergie primaire d'un logement collectif neuf est plafonnée à environ 85 kWh par mètre carré et par an, dont 70 kWh pour la part non renouvelable. Ces seuils sont des plafonds réglementaires calculés de manière conventionnelle, et non une garantie de facture : la consommation réelle dépend du mode de chauffage, de l'orientation du logement, du nombre d'occupants, de la température de consigne et du comportement de chacun. Les seuils ont été durcis par paliers, avec une étape importante en 2025.
DPE et logement neuf
Le diagnostic de performance énergétique classe les logements de A à G. Un logement conforme à la RE2020 vise en pratique les meilleures classes, souvent A ou B selon les cas, mais ce classement doit être vérifié sur le document remis pour le logement concerné, car il dépend du mode de chauffage, de l'orientation et de la méthode de calcul en vigueur. Un DPE favorable a un double intérêt : il traduit une consommation théorique plus basse et il protège la valeur de revente, à mesure que les logements les plus énergivores subissent des restrictions de location et une décote.
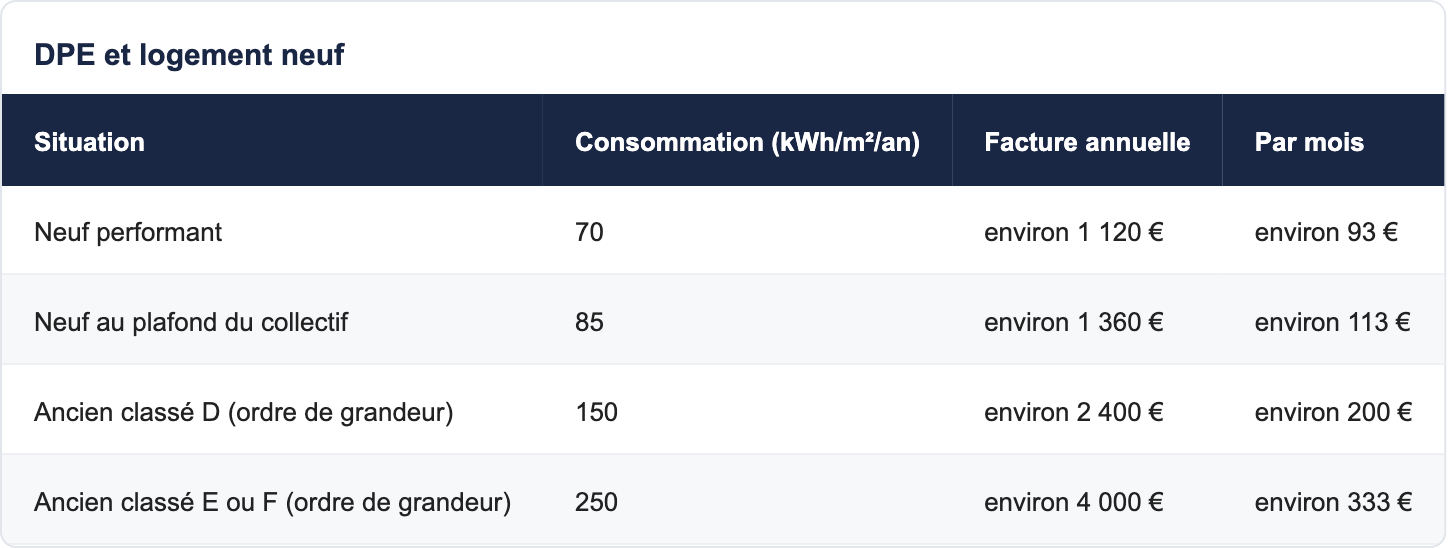
Ce tableau est volontairement simplifié : il applique un prix unique de 0,20 euro par kWh à des consommations conventionnelles, alors que les tarifs varient selon l'énergie, le fournisseur et l'année, et que les unités du DPE (énergie primaire) ne correspondent pas exactement à ce que mesure votre compteur. Il sert à comparer des ordres de grandeur, pas à prévoir votre facture. L'écart potentiel, de l'ordre de plusieurs centaines d'euros par mois entre un ancien énergivore et un neuf performant dans cette hypothèse, explique pourquoi l'énergie est le premier levier de budget du neuf.
Pour une famille, deux éléments s'ajoutent. D'abord, un logement mieux isolé et ventilé offre un confort plus régulier, ce qui compte avec de jeunes enfants. Ensuite, la RE2020 encourage les solutions de chauffage à faible émission de carbone et le confort d'été, ce qui limite le besoin de climatisation lors des étés chauds. Pensez toutefois à lire la fiche technique du programme : mode de chauffage, production d'eau chaude, ventilation, protections solaires.
Taxe foncière : une exonération à vérifier, pas à présumer
La taxe foncière sur les propriétés bâties est due chaque année par le propriétaire. Dans le neuf, les constructions nouvelles bénéficient en règle générale d'une exonération temporaire de deux ans, qui court à partir du 1er janvier de l'année suivant l'achèvement. Selon le site officiel service-public, cette exonération ne concerne pas la taxe d'enlèvement des ordures ménagères, et elle suppose une déclaration à l'administration fiscale dans les 90 jours suivant l'achèvement des travaux, au moyen du formulaire H2 pour un appartement en immeuble collectif.
Les nuances à connaître
- La durée et la portée de l'exonération peuvent être modulées par une décision des collectivités locales : une commune ou un groupement de communes peut limiter l'exonération pour la part qui lui revient. L'exonération n'est donc pas identique partout.
- D'autres exonérations existent pour certains logements, notamment des logements à haute performance énergétique ou financés par des prêts aidés, mais elles dépendent de délibérations locales et de conditions précises. Elles ne doivent pas être présumées.
- La déclaration est une démarche à ne pas oublier : en pratique, le promoteur ou le syndic informe souvent les acquéreurs, mais c'est au propriétaire de vérifier que le dossier a bien été déposé.
- À l'issue de la période d'exonération, la taxe foncière devient due dans son intégralité : elle doit figurer dans le budget dès le départ, pour éviter l'effet de falaise la troisième année.
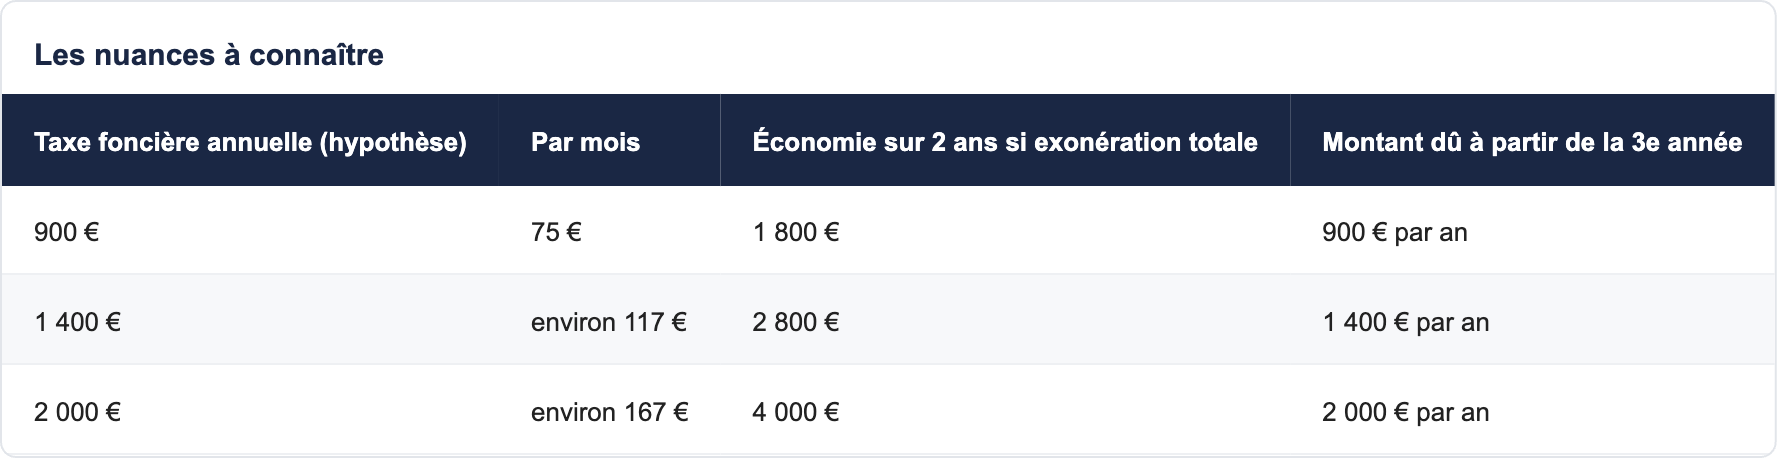
Pour votre propre projet, demandez au conseiller ou au promoteur une estimation de la taxe foncière de logements comparables dans la commune, et vérifiez auprès du service des impôts ou de la mairie les décisions locales applicables à l'exonération. Notre rubrique lois et fiscalité de l'immobilier recense les repères réglementaires, et les dispositifs comme la TVA réduite pour le neuf sont vérifiés commune par commune.
Entretien et garanties : ce que le neuf prend en charge
L'achat en VEFA, vente en l'état futur d'achèvement, s'accompagne de garanties légales qui protègent l'acquéreur après la remise des clés. Elles ne couvrent pas l'usure normale ni l'entretien courant, mais elles prennent en charge des défauts de construction qui, dans l'ancien, retomberaient sur le propriétaire.
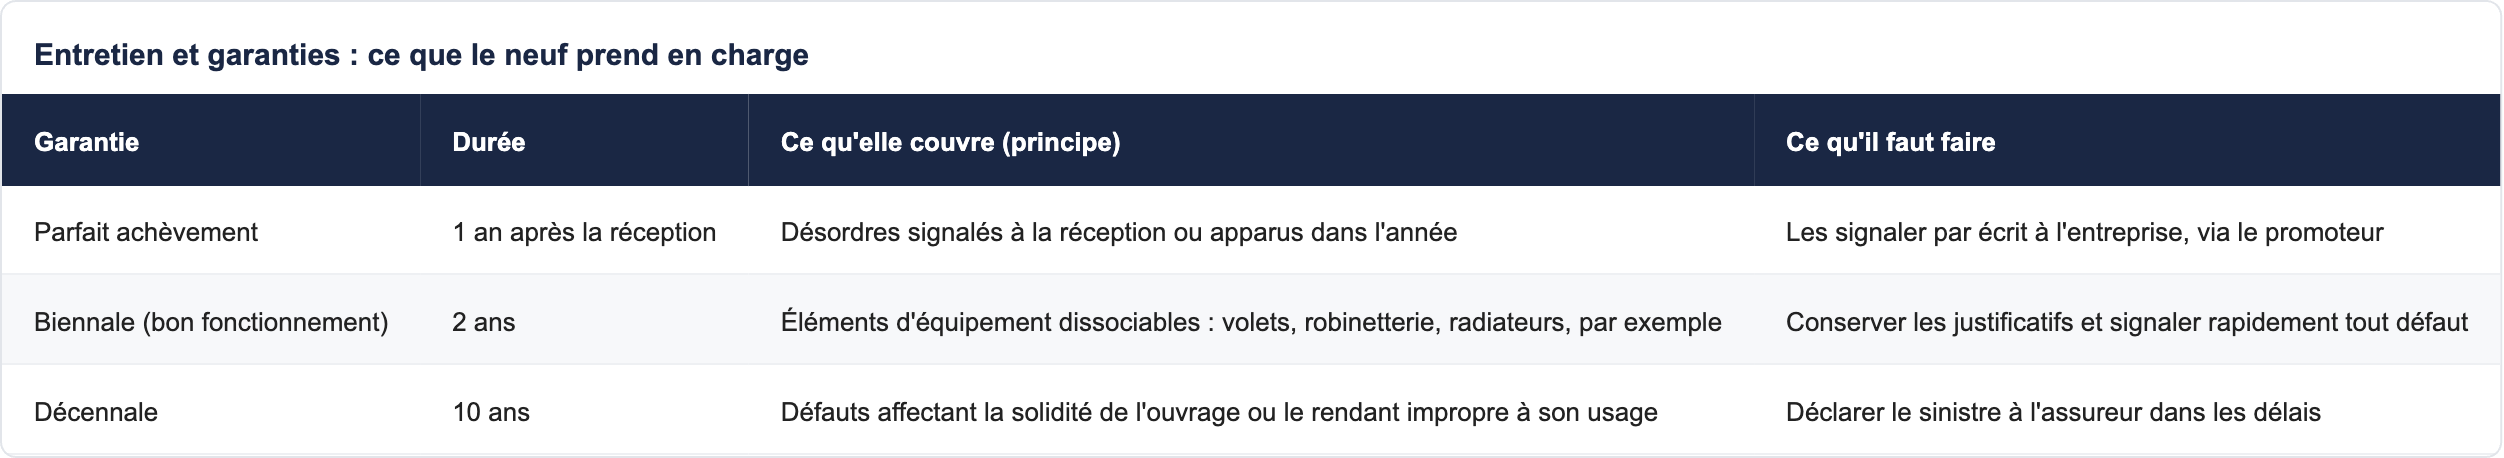
En pratique, ces garanties ont deux effets sur le budget. Elles limitent les réparations imprévues pendant les premières années, et elles incitent à tenir un dossier propre : procès-verbal de livraison avec réserves, factures, notices, photos. Une famille qui emménage avec un nourrisson a rarement le temps de s'en occuper, mais c'est précisément dans les premières semaines que se joue la bonne prise en charge des réserves.
Une provision d'entretien reste nécessaire
Même en neuf, le budget d'entretien n'est pas nul. Il faut prévoir la peinture, les petits équipements, le renouvellement de consommables (filtres de ventilation, joints), et un contrat d'entretien pour la chaudière ou la pompe à chaleur lorsque le chauffage est individuel. Dans le cas type de cet article, nous retenons une provision de l'ordre de 450 euros par an les premières années, hypothèse de travail à ajuster selon vos équipements. Dans un logement ancien énergivore, cette ligne est souvent plus élevée, et les gros travaux se concentrent sur quelques années.
Un réflexe utile consiste à ouvrir un compte d'épargne dédié, alimenté chaque mois par un petit montant. Il évite que l'entretien devienne une dépense subie, et il prépare la période, vers la dixième année, où des équipements commencent à vieillir.
Le budget mensuel complet d'une famille dans un T4 neuf
Rassemblons maintenant les postes dans un budget mensuel. Le cas type est celui d'un T4 de 80 m² à 400 000 euros, financé avec 40 000 euros d'apport, 370 000 euros empruntés, et un chauffage individuel dont la facture d'énergie s'ajoute aux charges. Les autres postes reprennent les hypothèses de travail posées dans les sections précédentes.
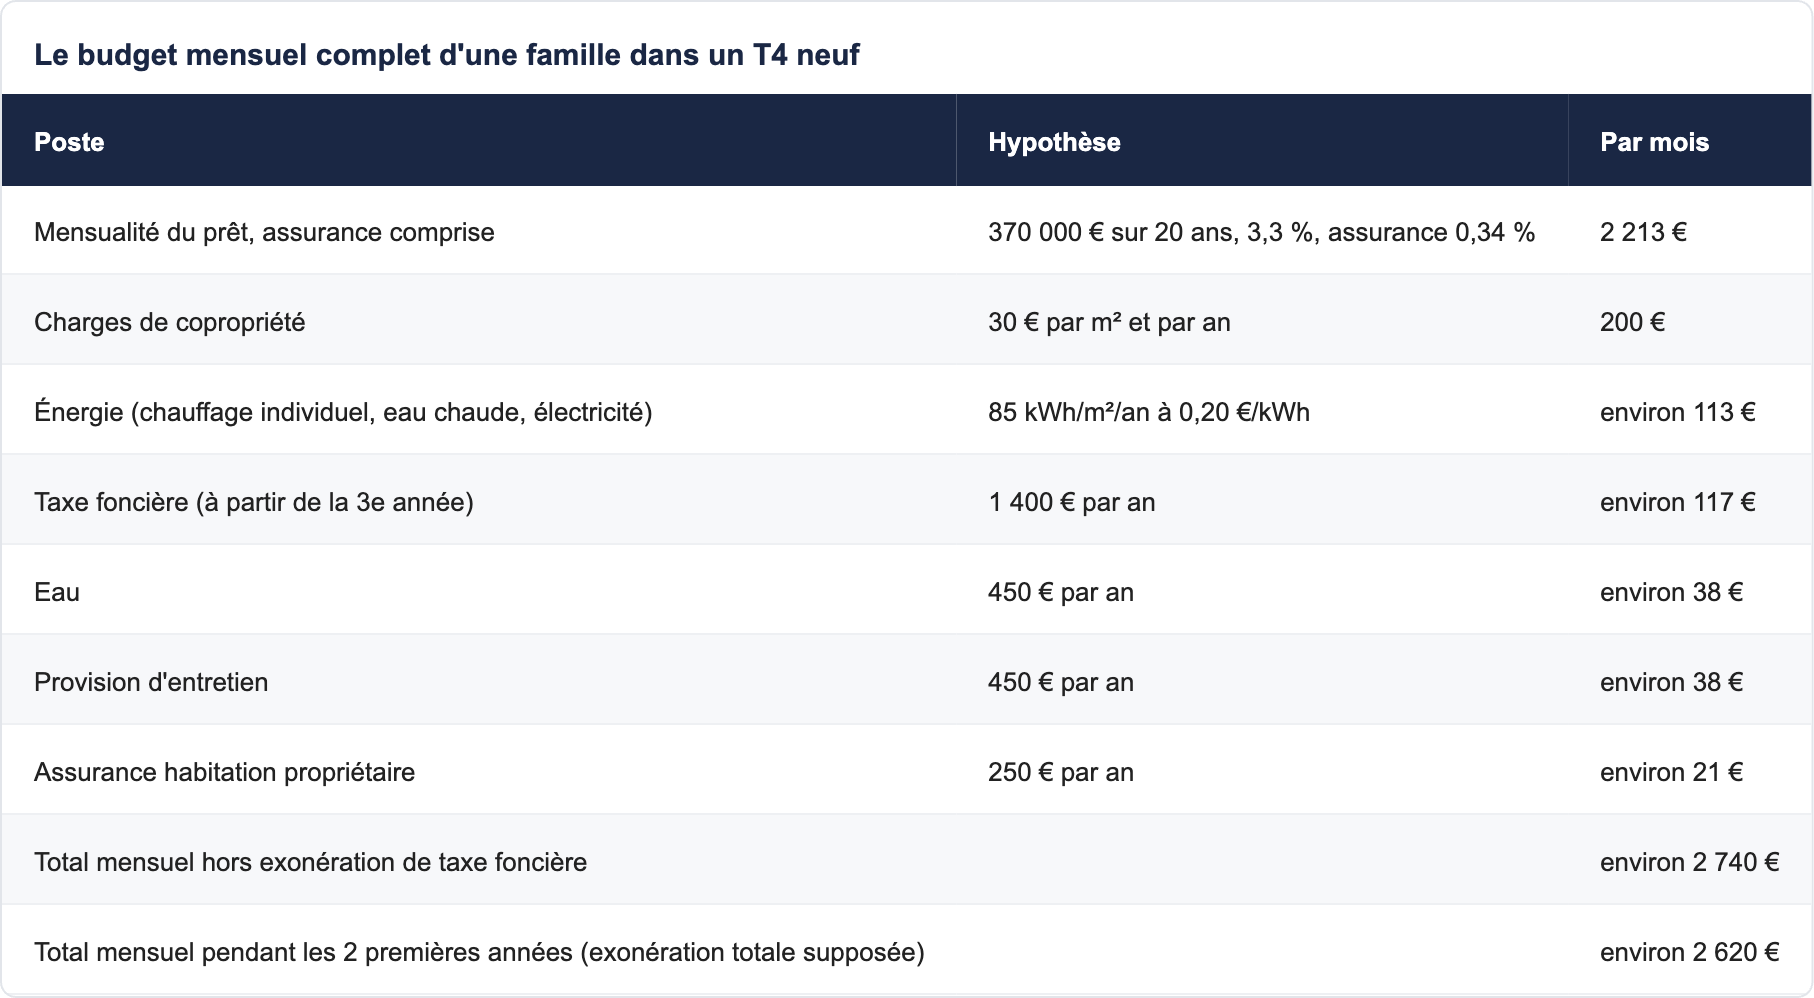
Le résultat parle de lui-même : les postes d'usage hors crédit représentent un peu plus de 500 euros par mois dans ce cas type, soit environ un cinquième du budget logement. C'est la raison pour laquelle il faut raisonner en budget complet : une mensualité de 2 213 euros conduit, au quotidien, à un budget logement proche de 2 740 euros.
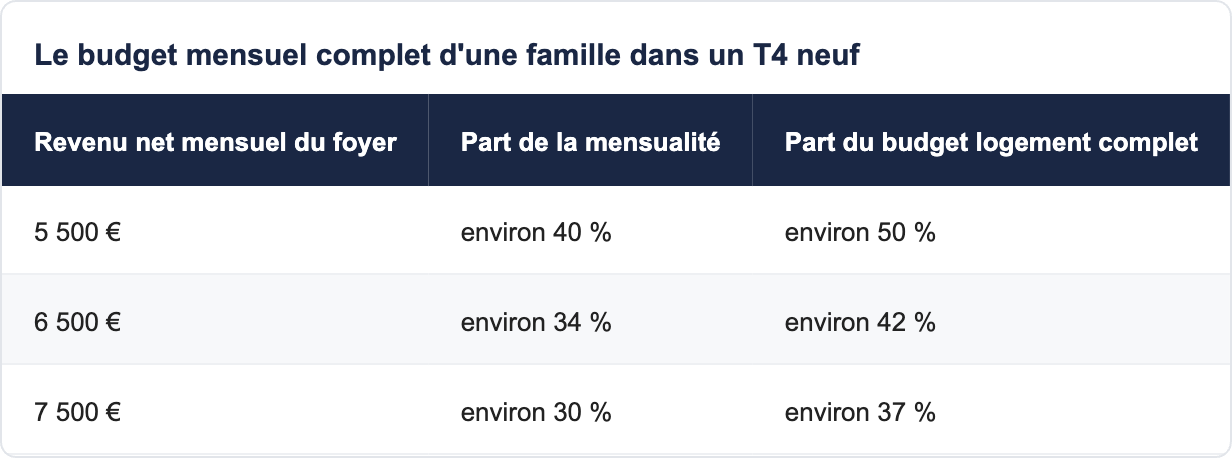
Ce second tableau montre pourquoi un taux d'endettement inférieur à 35 % ne suffit pas à rendre un projet confortable : avec 6 500 euros de revenus, la mensualité reste dans le cadre, mais le budget logement complet absorbe plus de 40 % du revenu. À vous de décider ce niveau d'effort, et de le confronter aux dépenses spécifiques d'une famille.
Comparer avec un logement ancien énergivore
Pour mesurer ce que le neuf change, comparons uniquement les coûts d'usage, hors remboursement du prêt, dans deux situations : le même T4 de 80 m² dans le neuf, et dans un immeuble ancien énergivore. Les hypothèses d'un logement ancien sont ici très simplifiées : elles reflètent des situations fréquentes, pas une règle.
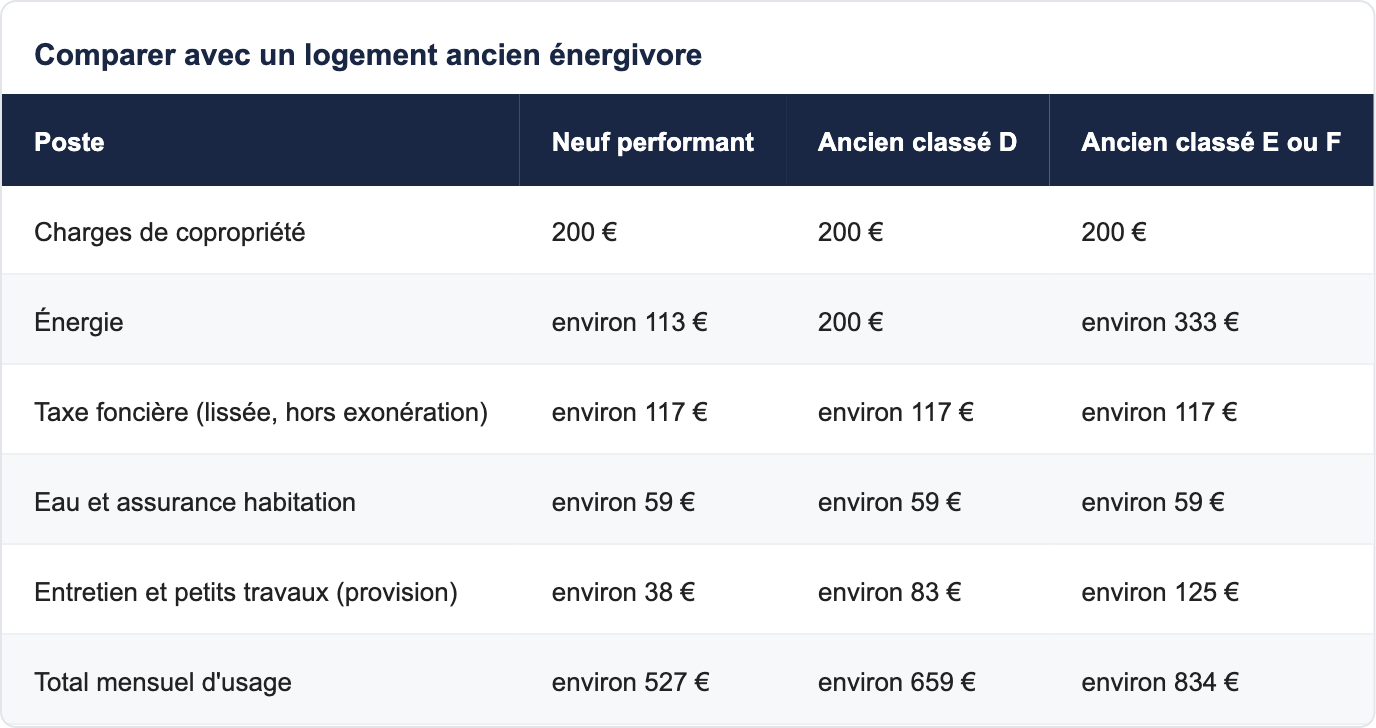
Dans ces hypothèses, l'écart d'usage atteint environ 130 euros par mois face à un ancien classé D et environ 300 euros face à un ancien classé E ou F. Il peut varier du simple au double selon les contextes, mais il a un effet bien réel sur le reste à vivre. Il ne dit rien du prix d'achat, des travaux à prévoir ni de la localisation : un ancien bien placé, moins cher et rénové peut rester un très bon choix. La comparaison s'applique ligne à ligne, projet par projet.
Comment le budget évolue dans le temps
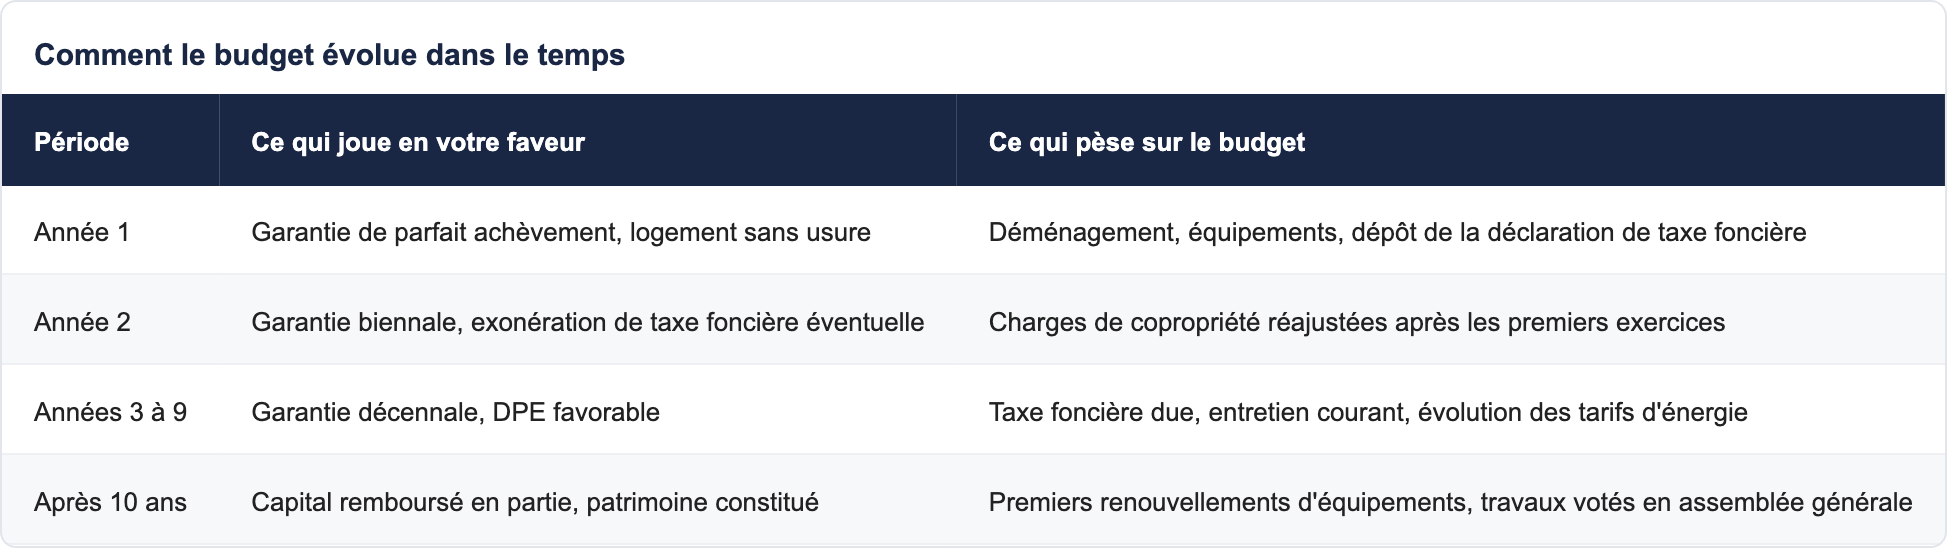
Un budget de famille n'est pas figé. Pendant les deux premières années, l'exonération de taxe foncière, les garanties et la faible usure du logement allègent la charge. La troisième année, la taxe foncière apparaît. Vers la dixième année, la garantie décennale touche à sa fin et les premiers équipements vieillissent. Entre-temps, vos revenus, votre mode de garde et votre taille de famille évoluent.
Si votre situation familiale change, le logement doit pouvoir suivre. Les analyses de louer ou acheter aident à vérifier si un achat est cohérent avec votre horizon de vie, et notre guide pour devenir propriétaire détaille les étapes d'un achat en résidence principale.
Où chercher un T4 neuf ? Repères par territoire
Le budget réel dépend aussi du territoire : prix au mètre carré, taxe foncière locale, niveau de charges, temps de trajet entre le domicile, l'école et le travail. Sans entrer dans le choix d'une commune, voici quelques repères. En Île-de-France, la sélection de logements neufs en Île-de-France couvre des territoires très contrastés, de l'Essonne aux Yvelines et au Val-d'Oise. En région, les logements neufs en Auvergne-Rhône-Alpes et les logements neufs en Haute-Garonne offrent d'autres équilibres entre prix, surface et services.
Pour visualiser l'offre, la carte des programmes neufs permet de situer les résidences par rapport aux gares, aux écoles, aux commerces et au bassin d'emploi. Un trajet quotidien plus court peut compenser une mensualité un peu plus élevée : le coût du transport et du temps fait partie du budget, même s'il n'apparaît pas dans le plan de financement.
Pourquoi Vianova pour préparer un budget familial réaliste
Vianova est une marketplace d'immobilier neuf : nous mettons en relation les familles et les promoteurs, avec un accompagnement gratuit, car nos honoraires sont payés par le promoteur. Vous avez un conseiller unique, du premier appel à la remise des clés, qui prépare une sélection adaptée à votre budget plutôt qu'un classement établi par un algorithme. Il n'y a aucune pression commerciale : le temps de la réflexion vous appartient.
Côté financement, les dispositifs sont vérifiés commune par commune : PTZ, prêt Action Logement, prêt d'accession sociale et prêt conventionné, TVA réduite et aides locales. Un budget de famille se construit avec ces éléments, pas seulement avec le prix affiché. Pour échanger sur votre projet d'investissement ou de patrimoine, un conseil en investissement immobilier est également possible, sans rendement garanti.
Conclusion : le neuf se juge sur le budget réel, pas seulement sur le prix
Un T4 neuf ne coûte pas moins cher qu'un autre logement par principe, mais il modifie la structure du budget : une énergie encadrée par la RE2020 et un DPE en principe favorable, des garanties qui limitent les réparations imprévues, des frais de notaire réduits, une exonération temporaire de taxe foncière à vérifier selon la commune. En contrepartie, la mensualité reste le poste dominant, et les charges de copropriété comme la taxe foncière, dès la troisième année, doivent être provisionnées sans attendre.
La bonne démarche tient en quatre étapes : calibrer l'emprunt avec une marge de sécurité, demander le budget prévisionnel de copropriété et la fiche technique énergétique, vérifier la taxe foncière locale, puis simuler le budget mensuel complet. Si vous voulez cadrer votre projet de famille qui s'agrandit, consultez notre page Logement famille chez Vianova ou échangez avec un conseiller pour préparer votre projet de T4 neuf : il vérifiera avec vous les dispositifs applicables et les chiffres de votre situation.
FAQ : le budget d'une famille dans un T4 neuf
Un T4 neuf coûte-t-il plus cher à vivre qu'un T4 ancien ?
Pas nécessairement. Le prix d'achat est souvent plus élevé dans le neuf, mais les coûts d'usage (énergie, entretien) sont généralement plus bas. Sur le cas type de cet article, l'écart d'usage atteint environ 130 à 300 euros par mois face à un ancien énergivore, selon les hypothèses retenues. La comparaison doit se faire projet par projet.
Quelle est la mensualité d'un prêt pour un T4 neuf à 400 000 euros ?
Avec 10 % d'apport, des frais de notaire à 2,5 % et un crédit sur 20 ans à 3,3 % hors assurance, le capital emprunté est de 370 000 euros. La mensualité hors assurance est d'environ 2 108 euros, soit 2 213 euros avec une assurance emprunteur à 0,34 %.
Quels revenus faut-il pour financer ce T4 ?
Pour respecter un taux d'endettement de 35 % avec une mensualité de 2 213 euros, il faut environ 6 300 euros nets par mois. C'est un repère : chaque banque étudie le dossier, l'apport, le reste à vivre et la stabilité des revenus.
Quelles charges de copropriété prévoir dans une résidence neuve ?
Les estimations publiées par les professionnels situent les charges courantes d'un immeuble standard avec ascenseur entre 25 et 40 euros par mètre carré et par an. Pour un T4 de 80 m², cela représente environ 170 à 270 euros par mois. Demandez toujours le budget prévisionnel de la résidence.
Les charges sont-elles plus faibles dans le neuf ?
Pas par principe. Elles dépendent des équipements communs et des services de la résidence. L'avantage du neuf est que l'entretien lourd est repoussé dans le temps, mais le budget des premières années peut être réajusté après les premiers exercices.
Qu'est-ce que la RE2020 change pour ma facture d'énergie ?
La RE2020, applicable aux logements neufs depuis 2022, impose des seuils de sobriété énergétique, de consommation et d'empreinte carbone, ainsi qu'un confort d'été. Elle limite en principe les besoins de chauffage, mais la facture réelle dépend du mode de chauffage, du tarif et des habitudes de la famille.
Un logement neuf a-t-il forcément un bon DPE ?
Un logement RE2020 vise en pratique les meilleures classes, souvent A ou B, mais ce n'est pas automatique. Le DPE du logement concerné reste le document de référence : il doit être consulté avant la réservation.
Combien de temps dure l'exonération de taxe foncière dans le neuf ?
En règle générale, deux ans à compter du 1er janvier suivant l'achèvement, sous réserve d'une déclaration dans les 90 jours. Les collectivités locales peuvent toutefois en moduler la portée, et la taxe d'ordures ménagères reste due. Vérifiez la situation de la commune auprès du service des impôts ou de la mairie.
Quel formulaire faut-il déposer pour l'exonération de taxe foncière ?
Pour un appartement dans un immeuble collectif, il s'agit du formulaire H2, à déposer auprès de l'administration fiscale dans les 90 jours suivant l'achèvement, en ligne sur l'espace particulier ou en version papier. Le promoteur ou le syndic informe souvent les acquéreurs, mais la vérification vous revient.
Existe-t-il d'autres exonérations de taxe foncière pour le neuf ?
Selon l'administration, des exonérations existent pour certains logements, par exemple à haute performance énergétique ou financés par des prêts aidés, mais elles dépendent de conditions précises et de décisions locales. Il ne faut pas les présumer : demandez une confirmation écrite pour la commune concernée.
Quel budget d'entretien prévoir dans un logement neuf ?
Dans le cas type de cet article, nous retenons environ 450 euros par an les premières années, soit une hypothèse de travail à ajuster. Elle couvre la peinture, les petits équipements, les filtres et les contrats d'entretien éventuels. Les garanties légales couvrent séparément certains défauts de construction.
Que couvrent les garanties de parfait achèvement, biennale et décennale ?
Le parfait achèvement couvre pendant un an les désordres signalés. La biennale protège pendant deux ans le bon fonctionnement des équipements dissociables. La décennale couvre pendant dix ans les défauts qui affectent la solidité de l'ouvrage ou le rendent impropre à son usage.
Le PTZ est-il utilisable pour un T4 neuf ?
Le PTZ est ouvert à toutes les zones pour le neuf collectif depuis avril 2025, sous conditions de ressources et de composition du foyer. Le montant et la quotité dépendent de votre situation. Le guide du PTZ en 2026 en détaille les conditions.
Peut-on louer ensuite un T4 acheté pour sa famille ?
C'est possible, mais l'avantage fiscal dépend du statut et de la situation. Pour un investissement locatif, des dispositifs comme le dispositif Jeanbrun existent, avec des engagements de durée. Aucun rendement n'est garanti : l'avis d'un conseiller est utile.
Comment éviter de sous-estimer le budget réel d'un T4 neuf ?
Simulez le budget mensuel complet : mensualité, assurance, charges de copropriété, énergie, taxe foncière, eau, entretien, assurance habitation. Gardez une marge d'épargne pour l'imprévu et laissez de la place à l'évolution de la famille. Un conseiller dédié peut challenger vos hypothèses avant la réservation.
Quand faut-il anticiper la taxe foncière dans le plan ?
Dès la réservation. Même si l'exonération couvre les deux premières années, la taxe devient due ensuite, et son niveau varie beaucoup d'une commune à l'autre. L'inclure dans le budget dès le départ évite un effet de falaise la troisième année.